


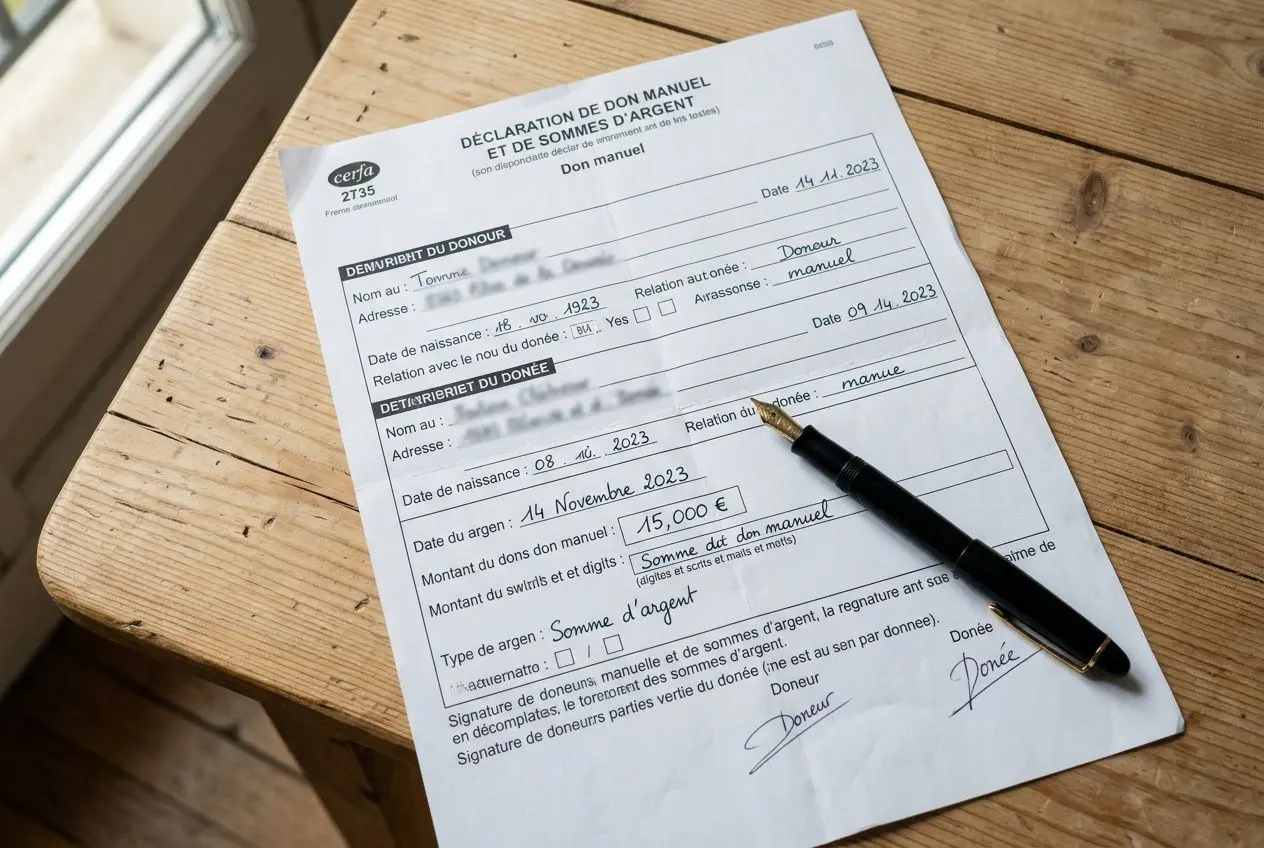
Cerfa 2731 : formulaire de déclaration d’un don manuel
Sommaire
Le cerfa 2731-SD est le formulaire officiel permettant de déclarer un don manuel ou une somme d’argent reçue d’un proche. Ce guide présente la procédure pour télécharger le document, le remplir correctement et choisir entre les deux voies de déclaration, afin de respecter vos obligations envers l’administration fiscale.
Le cerfa 2731 et la déclaration du don manuel
Un don manuel consiste à transmettre directement un bien meuble : espèces, chèque, virement, bijoux ou actions, sans acte notarié. Cette transmission doit être portée à la connaissance de l’administration fiscale, qu’elle soit taxable ou non, dès lors que le donataire en a connaissance.


Où trouver le formulaire de déclaration
Depuis 2026, la déclaration d’un don s’effectue en ligne sur impots.gouv.fr. Dans l’espace particulier, ouvrez la rubrique « Déclarer un don ou une cession de droits sociaux ». Vous accédez ainsi au formulaire 2731-SD. La voie papier reste possible si le service numérique est inutilisable.
- Déclaration en ligne Connectez-vous à votre espace particulier sur impots.gouv.fr, puis suivez le chemin « Déclarer > Déclarer un don ou une cession de droits sociaux » afin de saisir directement les informations.
- Formulaire papier 2735-SD Il reste possible de télécharger le PDF sur impots.gouv.fr, puis de l’imprimer en double exemplaire, de le signer et de le déposer au service d’enregistrement du domicile du donataire.
- Notice explicative La notice 2735-NOT-SD (Cerfa n° 50586) accompagne le formulaire et détaille chaque rubrique. Consultez-la avant de remplir le document.
- Envoi postal Si le dépôt au guichet n’est pas possible, adressez le formulaire par courrier au service compétent selon la résidence du bénéficiaire, avec le règlement des droits éventuels.
En pratique, le délai de déclaration est d’un mois à compter du don pour les dons familiaux de sommes d’argent exonérées au titre de l’article 790 G du CGI. Pour un don manuel révélé lors d’un contrôle fiscal, ce délai court à partir de la révélation à l’administration.
Qui doit déclarer le don reçu
La démarche incombe au donataire, et non au donateur. Si le bénéficiaire est mineur ou majeur protégé, son représentant légal effectue la déclaration à sa place. Le choix entre le formulaire 2731 et le cerfa 2735 dépend ensuite de la nature du don et de l’abattement que le donataire souhaite mobiliser.
Comment remplir la déclaration d’un don manuel
Le formulaire comporte trois pages : identité du donateur et du donataire, nature du bien transmis et historique des donations antérieures.
- Identité des parties Indiquez le nom, l’adresse, le régime matrimonial et le lien de parenté du donateur, puis reportez ces informations pour le donataire en précisant sa résidence fiscale.
- Montant et modalité Renseignez la date du don, le montant reçu et la forme de la remise : espèces, virement ou chèque. Lorsqu’un couple marié donne conjointement, la somme peut être répartie librement entre les deux donateurs.
- Donations antérieures Complétez la rubrique si les mêmes parents ou donateurs ont déjà consenti d’autres donations. L’administration pourra ainsi calculer le rappel fiscal sur quinze ans.
Le donataire certifie l’exactitude des informations et signe le formulaire. Les chèques correspondant aux droits éventuels doivent être établis à l’ordre du Trésor public, sans autre mention, dans la limite de 1 000 € pour un chèque non certifié ou de 300 € en numéraire.
Formulaire 2731 ou Cerfa 2735
Ces deux références désignent le même document administratif sous des appellations courantes différentes. Le formulaire cerfa 2731 correspond à la déclaration de don manuel et de donation de sommes d’argent ; il est aussi référencé comme 2735-SD dans certains documents officiels, ce qui entretient une confusion fréquente.
Le choix du cadre dépend du dispositif fiscal recherché. Le cadre bleu du formulaire concerne le don familial de sommes d’argent relevant de l’article 790 G du CGI, plafonné à 31 865 € et réservé aux descendants directs majeurs ou, à défaut, aux neveux et nièces. Le cadre rouge s’applique au don manuel classique et permet de bénéficier de l’abattement de 100 000 € entre parents et enfants ou petits-enfants, renouvelable tous les quinze ans. Identifiez le bon cadre avant de déposer la déclaration.
| Critère | Don familial : cadre bleu (art. 790 G) | Don manuel classique : cadre rouge |
| Type de bien | Sommes d’argent uniquement | Tous biens meubles (espèces, titres, bijoux…) |
| Plafond d’exonération | 31 865 € par bénéficiaire | 100 000 € entre parents et enfants |
| Âge du donateur | Moins de 80 ans obligatoire | Aucune condition d’âge |
| Bénéficiaires éligibles | Descendants, neveux et nièces (conditions) | Tout donataire (taux variable selon lien) |
| Renouvellement de l’abattement | Tous les 15 ans | Tous les 15 ans |
| Délai de déclaration | 1 mois à compter du don | 1 mois à compter de la révélation |
Foire aux questions
Quelle est la différence entre les articles 635a et 790G du CGI pour un don manuel ?
Les articles 635a et 790G du CGI répondent à deux règles distinctes. L’article 635a impose la déclaration de tout don manuel révélé à l’administration, quel que soit son montant. L’article 790G prévoit, sous conditions, une exonération de 31 865 € pour les dons familiaux de sommes d’argent consentis par un donateur âgé de moins de 80 ans à ses descendants directs majeurs.
Ces deux dispositifs peuvent se cumuler avec l’abattement de droit commun de 100 000 €, mais ils ne poursuivent pas le même objectif. Le premier impose une déclaration fiscale ; le second réduit les droits de donation lorsque les conditions de parenté, d’âge et de montant sont réunies. La déclaration reste nécessaire, même en présence d’une exonération.
Que se passe-t-il si le montant du don dépasse les abattements disponibles ?
Lorsque le montant transmis dépasse les abattements applicables, des droits de donation deviennent exigibles. Leur paiement intervient avec la déclaration. Le barème est progressif entre parents et enfants ou petits-enfants : après l’abattement de 100 000 €, le taux atteint environ 20 %.
Pour un concubin ou une personne sans lien familial direct, l’imposition monte à 60 %. Cette différence rend la préparation de la succession particulièrement importante. En cas de paiement différé au décès du donateur, la déclaration doit être déposée dans le délai d’un mois à compter du décès si la valeur du don dépasse 15 000 €. L’enregistrement auprès du service fiscal compétent reste obligatoire, même lorsqu’aucun droit n’est dû.
Un don manuel par virement doit-il obligatoirement être déclaré aux impôts ?
Oui. Qu’il soit réalisé par virement, par chèque ou en espèces, tout don manuel doit faire l’objet d’une déclaration fiscale auprès de l’administration dans le mois suivant sa révélation ou sa réception, selon le dispositif applicable. La demande de justificatifs d’une banque lors d’une entrée de fonds constitue une démarche distincte : elle ne remplace pas la déclaration.
Le service de déclaration en ligne d’impots.gouv.fr permet de remplir cette formalité depuis l’espace particulier, sans déplacement. Même un don bénéficiant d’une exonération reste soumis à l’obligation de déclaration. En pratique, l’absence de déclaration peut entraîner des pénalités lors d’un contrôle portant sur la succession ou le patrimoine du donateur.
En savoir plus sur Le premier laboratoire français d'intelligence patrimoniale pour les particuliers
Subscribe to get the latest posts sent to your email.
Laisser un commentaireAnnuler la réponse.