Le premier laboratoire français d'intelligence patrimoniale pour les particuliers

Économie, géopolitique, patrimoine, finance personnelle

Archives 2026

Comment stocker vos métaux précieux : guide complet de sécurité

Sommaire

En 2025, la prime à la revente d’une pièce mal conservée a baissé en moyenne de 4 % à 8 % comparé à un exemplaire sous scellé. Savoir comment stocker vos métaux précieux après achat conditionne directement la valeur de cette classe d’actifs. Concrètement, la décision se joue sur une analyse rigoureuse des coûts, des niveaux de protection et des impôts associés au stockage.

Pourquoi acheter de l’or : notre module pédagogique dédié.

Où stocker son or physique en toute sécurité ?

Quatre solutions de stockage de métaux précieux s’offrent à vous (voir notre module dédié), chacune répondant à un seuil patrimonial précis. Le choix de savoir où stocker son or physique relève d’un arbitrage entre le volume détenu et le risque toléré. Dans les faits, une détention pérenne exige une séparation stricte entre votre lieu de résidence et la localisation sécurisée de l’actif.

Stocker son or à domicile ou… en coffre bancaire ?

Le stockage de l’or à domicile reste rationnel uniquement pour des patrimoines inférieurs à 15 000 euros. Au-delà, le rapport entre le risque de vol et la location d’un coffre bascule en faveur du coffre. En France, un coffre sécurisé coûte entre 60 et 200 euros par an, offrant une assurance impossible à reproduire chez vous. Pour approfondir ces bases, l’archive (mise à jour)  stockage métaux précieux de Samarie & Cie détaille ces logiques de conservation.

La méthode que nous appliquons procède par paliers d’encours. Vous conservez personnellement jusqu’à 15 000 euros, vous louez un espace bancaire jusqu’à 30 000 euros, puis vous basculez vers des installations spécialisées au-delà. L’article stockage métaux précieux montre comment cette structuration accompagne l’augmentation de vos volumes.

  • Domicile (moins de 15 000 €) : l’accès immédiat n’implique aucun frais récurrent, mais exige un coffre certifié EN 1143-1 pour espérer une couverture spécifique contre les sinistres.
  • Coffre bancaire (15 000 € – 30 000 €) : la sécurité s’avère élevée pour une charge annuelle maîtrisée, avec une déclaration obligatoire au fichier FICOBA depuis 2020.
  • Service de stockage (plus de 30 000 €) : la surveillance continue s’accompagne d’une assurance à valeur déclarée, pour un coût annuel avoisinant au maximum 1 % du capital détenu.

Diviser ses avoirs entre plusieurs emplacements limite l’exposition à un sinistre unique. Répartir vos pièces et lingots entre une banque classique (pour un accès immédiat) et un gardiennage externe (pour plus de sécurité) relève d’une logique de portefeuille. Ce qui compte ici, c’est d’appliquer à l’or physique la même rigueur de diversification qu’aux actifs financiers traditionnels.

Services de stockage spécialisés pour l’or

Pour un capital excédant 30 000 euros (soit dès 7 onces d’or au cours de mai 2026), la gestion délègue naturellement la protection vers des prestataires institutionnels. Un opérateur professionnel facture au maximum 1 % de la valeur du stock par an, soit 500 euros pour une position de 50 000 euros. Des solutions avec garde offerte existent moyennant l’engagement d’acheter au moins 0,5-1,0 g d’or par mois. L’impact de ce choix sur l’impôt à la revente est détaillé dans notre article sur la fiscalité des métaux précieux.

L’avantage majeur de ce type de solutions de stockage réside dans la liquidité immédiate de la position. Vous pouvez revendre en ligne sans manipulation physique des métaux, ce qui garantit l’intégrité absolue de vos pièces et lingots d’or. Ce maintien en état scellé préserve la prime de votre investissement lors de la cession.

Critère Domicile Coffre bancaire Service spécialisé
Coût annuel Variable (alarme, assurance) 60 – 200 € ≈ 1 % de la valeur (max.)
Niveau de sécurité Moyen Moyen* à élevé Très élevé
Accessibilité Immédiate Heures d’ouverture 24h/24 en ligne
Liquidité Faible (transport nécessaire) Moyenne (retrait physique) Élevée (revente en ligne)
Volume recommandé Moins de 15 000 € 15 000 – 30 000 € Plus de 30 000 €

* Risque de faillite bancaire

Stocker son or à l’étranger, une option viable

Les Ports Francs de Genève ou ceux de Singapour incarnent aujourd’hui la référence mondiale pour externaliser un patrimoine hors du système bancaire. La Suisse offre par exemple une couverture juridique contre les risques de confiscation étatique, un mécanisme que l’épisode de la saisie américaine (partielle cependant…) de 1933 illustre parfaitement. En pratique, cette option s’adresse aux investisseurs cherchant une neutralité juridictionnelle totale.

Cette infrastructure ultra-sécurisée implique des frais de gestion annuels excédant souvent 500 euros, même si des solutions de garde gratuite existent. Ce tarif finance un dispositif lourd comprenant détecteurs biométriques, protocoles anti-incendie et escorte privée jusqu’au lingot. La différence se joue sur la discrétion garantie, chaque gramme d’or ou d’argent étant rattaché à un identifiant unique plutôt qu’à un nom civil.

À mon sens, il convient de réserver le stockage offshore aux capitaux métalliques dépassant 50 000 euros. En deçà, les offres disponibles en France présentent un ratio coût-sécurité amplement suffisant. À privilégier quand votre horizon d’investissement intègre une préoccupation face aux tensions géopolitiques structurelles.

Stocker de l’or à domicile avec des coffres-forts adaptés

En France, les contrats d’assurance habitation classiques limitent fréquemment la couverture des objets précieux à 20 % de la valeur déclarée des biens mobiliers. Le stockage de métaux précieux chez vous, s’il est légal, présente donc un risque patrimonial significatif en cas de vol. Concrètement, la détention d’un lingot ou de pièces impose une adaptation rigoureuse de votre contrat pour sécuriser véritablement ces actifs physiques.

Choisir un coffre-fort certifié pour un lingot d’or

Est-il possible de stocker de l’or chez soi dans des conditions réellement sécurisées ? La réponse repose sur la certification européenne EN 1143-1 pour les coffres-forts. Dans les faits, une installation non réalisée par un professionnel, qui fixe solidement le coffre au sol, annule l’essentiel de la protection face au cambriolage.

  • Certification EN 1143-1 : cette norme définit la résistance mécanique; son obtention est indispensable pour valider qu’un coffre est véritablement sécurisé.
  • Installation professionnelle : un équipement simplement posé peut être emporté; le scellement dans une dalle en béton par un expert garantit la pérennité du stockage.
  • Emplacement discret : la discrétion commande d’éviter la chambre à coucher, souvent la première pièce inspectée lors d’une intrusion à votre domicile.

La seule résistance au feu ne protège en rien contre une effraction ciblée. Pour conserver votre patrimoine en toute sérénité, une configuration minimum associe un équipement lourd, une alarme active et une extension de garantie dédiée. C’est la seule approche viable pour stocker de l’or à l’abri des regards sans prendre de risque excessif.

Mesures de sécurité complémentaires au domicile

Pour protéger vos métaux précieux contre les intrusions, l’ajout d’un système de télésurveillance couplé à des détecteurs de mouvement s’avère essentiel. À mon sens, cette combinaison de dispositifs représente la meilleure façon de stocker les métaux pour des volumes modestes. La technologie permet de documenter toute tentative d’effraction, ce qu’un simple blindage ne saurait accomplir.

Le silence forme logiquement votre première ligne de défense pour vos métaux précieux à domicile. Évoquer ces possessions auprès de vos proches accroît statistiquement le risque d’une fuite d’information vers des personnes malintentionnées. Limiter la circulation de l’information permet de protéger l’ensemble de votre foyer contre des agressions préparées.

Erreurs fréquentes & risques du stockage chez soi

Négliger une couverture d’assurance spécifique pour vos métaux précieux constitue l’erreur la plus coûteuse. Oublier de documenter chaque pièce avec son certificat d’authenticité et son numéro de série rendra toute demande d’indemnisation ultérieure impossible. En pratique, la traçabilité juridique de vos actifs a autant d’importance que le métal lui-même.

Au-delà d’un encours physique de 15 000 euros, la charge mentale et les contraintes techniques deviennent significatives. Dès ce seuil, le loyer annuel d’un coffre bancaire, généralement situé autour de 150 euros, s’impose comme une évidence économique. La position que je défends chez Samarie & Cie est de privilégier cette externalisation face au coût global d’une installation domestique réellement robuste.

Stocker son or en banque & obligations fiscales

En France, la vente de métaux précieux pour un montant supérieur à 5 000 euros impose systématiquement une déclaration. Que vous choisissiez un stockage en banque ou chez un prestataire privé, cette obligation demeure. Concrètement, la sécurité d’un coffre ne dispense jamais de la rigueur administrative.

Règles fiscales liées au stockage de l’or en France

Depuis le 1ᵉʳ septembre 2020, la location d’un coffre bancaire doit être déclarée au FICOBA. L’anonymat du stockage en banque a donc pris fin vis-à-vis des autorités.

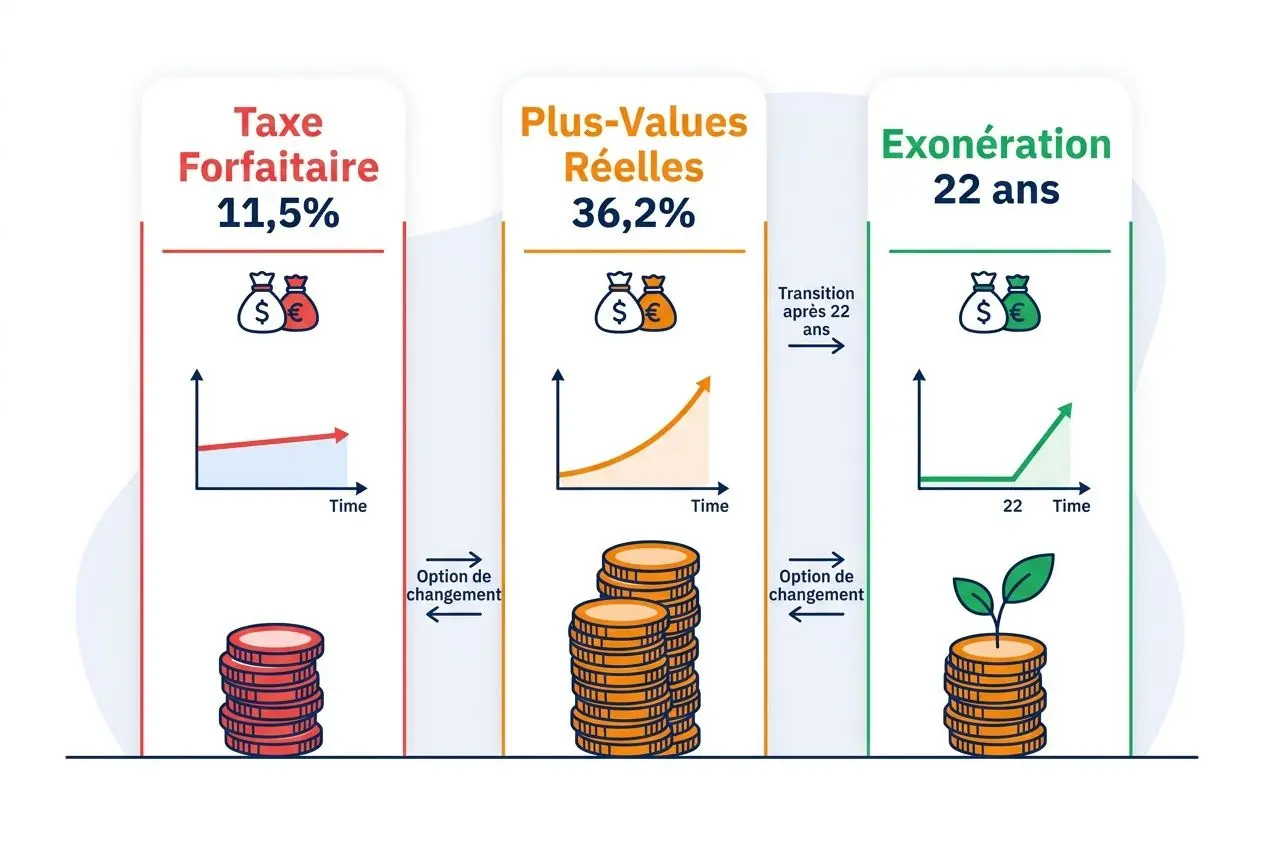
  • Taxe forfaitaire sur les métaux précieux (TFMP) : prélève 11,5 % sur la transaction dès 5 000 euros. Ce prélèvement s’applique par défaut, en l’absence de justificatif d’acquisition.
  • Régime des plus-values réelles : impose uniquement la plus-value effective, avec un abattement progressif jusqu’à l’exonération totale après vingt-deux ans. Cette option exige une traçabilité parfaite.
  • Exonération de TVA : l’or d’investissement, comme un lingot d’au moins 99,5 % de pureté, en est exempt. Les pièces de bourse bénéficient d’un traitement similaire sous conditions.
  • Ventes entre particuliers : le formulaire Cerfa 2091-SD doit être remis sous trente jours. Son omission entraîne une majoration de 25 % sur les droits dus.

L’écart de rendement entre ces deux régimes devient significatif sur le long terme. Un investisseur conservant ses preuves d’achat peut obtenir une exonération totale. Pour une cession de 50 000 euros, l’économie réalisée s’élève ainsi à 5 750 euros par rapport à la taxe forfaitaire.

Documentation & sécurité juridique pour l’or détenu

La fiscalité du stockage or repose sur un principe strict : sans preuve d’acquisition, l’imposition est maximale. Une facture nominative indiquant le poids et le numéro de série s’avère indispensable.

  • Facture nominative d’achat : doit mentionner la nature du bien, son poids et son numéro de série. Elle permet d’opter pour le régime des plus-values réelles.
  • Certificat d’authenticité : atteste de la pureté du métal au moment de l’émission. Son absence complique toute revente ultérieure à un professionnel.
  • Preuve de continuité : établit une chaîne de propriété ininterrompue. Lors d’une succession, un acte notarié peut pallier l’absence de facture initiale.
  • Facture de revente détaillée : clôt l’opération et fixe la base imposable. Elle sert de pièce justificative pour votre déclaration finale.

Stocker vos lingots dans un endroit ultra-sécurisé devient vain si votre dossier fiscal est lacunaire. La rigueur documentaire prime sur la sécurité physique. C’est la ligne directrice que nous suivons chez Samarie & Cie pour la structuration de vos actifs tangibles.

Foire aux questions

Est-il légal de stocker de l’or physique chez soi en France ?

La législation française autorise pleinement la conservation d’or physique à domicile. Dans les faits, détenir des pièces et lingots chez vous ne requiert aucune déclaration, sauf si l’acquisition dépasse 10 000 euros en espèces. Ce point mérite attention : l’assurance spécifique devient indispensable, les contrats multirisques classiques limitant sévèrement la couverture des métaux précieux.

Comment éviter la taxe forfaitaire sur les métaux précieux ?

L’administration fiscale applique par défaut une taxe de 11,5 % sur la cession des métaux. Pour s’y soustraire, conservez rigoureusement une facture nominative et optez pour l’imposition sur les plus-values réelles lors de la vente. Ce régime exonère totalement le produit de la vente après vingt-deux ans de détention; la traçabilité parfaite se révèle alors cruciale, notamment pour un lingot.

Quels sont les frais de garde pour un service de stockage spécialisé ?

Un service de stockage externalisé facture généralement des frais de garde annuels représentant environ 1 % de la valeur des actifs. Pour un portefeuille de 50 000 euros en pièces et lingots d’or, l’investissement annuel avoisine donc 500 euros. À mon sens, ce coût apparaît modique face au risque d’une perte totale si vous conservez l’or à domicile sans couverture adéquate.

Déblocage du plan d’épargne retraite : guide complet du PER

Sommaire

Vous végétez dans l’inaction financière depuis des années, attendant passivement que la retraite arrive comme un miracle bureaucratique, c’est une stratégie de perdants. Ce dossier gratuit démantèle les mensonges confortables qu’on vous raconte sur le déblocage du plan épargne retraite et vous force à comprendre les règles réelles qui gouvernent votre argent. Saisissez précisément comment débloquer votre PER, quand le faire sans vous détruire fiscalement, et comment transformer cette arme financière bloquée en levier patrimonial réel.

Cliquez ici pour aller plus loin !

PER individuel & PER d’entreprise : principes de déblocage

Le PER est votre forteresse financière, mais elle reste scellée jusqu’à la retraite, ce qui explique pourquoi tant d’épargnants fuient vers des placements moins performants mais plus accessibles. Comprendre cette architecture du verrouillage financier est essentiel pour ne pas tomber dans les pièges que ce système vous tend.

Qu’est-ce que le PER et quand peut-on y accéder ?

Le plan d’épargne retraite représente votre dernier rempart contre la pauvreté, mais seulement si vous comprenez comment débloquer un plan d’épargne retraite correctement. À 64 ans pour les nés après 1968, vos fonds se libèrent enfin, mais pas automatiquement : vous devez faire la démarche pour récupérer ce qui vous appartient !

Deux variantes dominent le marché : le PER individuel (PERin), que vous maîtrisez seul, et le PER d’entreprise, imposé par votre employeur. Les deux obéissent aux mêmes règles de blocage jusqu’à l’âge légal, ignorer cette distinction, c’est ignorer vos propres armes financières. Notre dossier déblocage PER détaille précisément ces mécanismes verrouillés.

Le PER fonctionne comme une prison volontaire : vous y jetez votre argent, il se reproduit à l’abri, et vous n’y touchez pas avant l’âge limite. La réforme de 2023 a durci les murs, l’âge légal ayant grimpé (l’abrogation étant temporaire…) et verrouillant vos fonds encore plus longtemps. Pour calculer sa retraite avec précision, vous devez intégrer ce délai dans votre stratégie sans concession.

Les inconvénients du PER liés au blocage des fonds

Les inconvénients d’un PER sont directs : vos liquidités s’évaporent pour des décennies, sans accès d’urgence, sans flexibilité, sans seconde chance. Vous avez un problème urgent ? Votre argent dort dans ce coffre-fort contractuel, sourd à vos supplications.

Cette indisponibilité quasi totale rend le PER moins liquide que d’autres véhicules d’épargne, les obligations, les actions, les fonds communs se vendent demain, mais le PER ne cède jamais avant 64 ans, sauf circonstances extrêmes. C’est le prix de l’efficacité fiscale, et c’est un prix que peu d’épargnants comprennent vraiment avant qu’il soit trop tard. Le dossier  Capitalisation Retraite analyse précisément comment un versement dans ce dispositif peut compléter le régime par répartition et offrir des possibilités de déblocage anticipé ou de diversification des sources de revenu à la retraite. Pire : depuis la loi Industrie verte de 2023 (entrée en vigueur en juillet 2024), les PER logent obligatoirement, selon votre âge, 4 à 15% de private equity, souvent toxiques (“innovations vertes”, ESG, etc.).

PER individuel vs PER d’entreprise : quelles différences ?

Le PER individuel vous appartient entièrement : vous décidez seul des versements, du gestionnaire, de la stratégie d’allocation, sans aucune dépendance vis-à-vis d’une entreprise. C’est la liberté totale, mais la responsabilité totale aussi, et vous êtes seul face à chaque choix qui peut vous enrichir ou vous briser.

Le PER d’entreprise vous contraint davantage : votre employeur impose le gestionnaire, les supports d’investissement, parfois même des versements obligatoires qui s’arrachent à votre salaire sans négociation. Si vous quittez l’entreprise, les règles peuvent basculer brutalement, les deux structures obéissent aux mêmes cas de déblocage anticipé, mais le per d’entreprise vous laisse significativement moins de contrôle sur votre sortie.

Les cas de déblocage anticipé du PER expliqués

Sept portes s’ouvrent avant 64 ans, et seulement sept : le déblocage anticipé n’existe que si votre situation correspond exactement à une case légale. Aucune flexibilité, zéro négociation. La loi dicte, vous obéissez ou vous restez bloqué, appauvri par votre propre passivité.

Déblocage anticipé pour accident de la vie

Six motifs légaux transforment votre PER d’une forteresse inexpugnable en trésor accessible : l’invalidité, le décès du conjoint, l’expiration des droits au chômage, le surendettement, la cessation d’activité non salariée suite à liquidation judiciaire. Le déblocage anticipé vous tend une planche de salut dans les pires circonstances de votre existence. Mais gare : un seul détail manquant et tout s’écroule.

L’invalidité doit atteindre 50 % minimum et peut concerner vous, votre conjoint, votre partenaire Pacs, ou même vos enfants, c’est une arme massive contre les catastrophes physiques qui dévastent une vie. Le décès du conjoint ou du partenaire Pacs crée un droit immédiat : vous perdez votre soutien financier, la loi vous laisse enfin récupérer vos réserves.

  • Invalidité absolue : certificat médical, attestation MDPH, incapacité minimum 50 % documentée pour le titulaire, conjoint, partenaire Pacs ou enfants.
  • Décès du partenaire : acte de décès, livret de famille à jour ou attestation Pacs, preuve irréfutable du lien détruit.
  • Chômage expiré : avis France Travail attestant la fin absolue des droits, non une simple perte d’emploi temporaire.
  • Surendettement déclaré : ordonnance officielle précisant le montant autorisé à débloquer, aucune flexibilité sur les chiffres.

L’expiration des droits au chômage est un piège redoutable : seuls ceux en fin de droits absolue y accèdent, jamais ceux qui viennent de perdre leur emploi. Pour les mandataires sociaux, le procès-verbal de révocation accompagné du relevé de carrière devient votre preuve irremplaçable. La cessation d’activité non salariée exige une liquidation judiciaire formelle ou une requête du tribunal de commerce, la simple faillite personnelle ne suffit pas.

Achat de la résidence principale & déblocage anticipé du PER

C’est le cas révolutionnaire que trop d’épargnants ignorent : acquérir votre résidence principale justifie un déblocage anticipé du PER sans attendre 64 ans. Cet atout spécifique au PER n’existait pas dans les anciens produits comme le PERP, le Madelin, ou le PERCO. C’est pour ça que c’est une arme patrimoniale massive pour les jeunes propriétaires en guerre contre des prix immobiliers qui s’évaporent hors de portée.

Acquérir une résidence principale exige des justificatifs massifs : attestation sur l’honneur, acte de vente ou compromis, contrat VEFA avec permis de construire, sans quoi le gestionnaire vous oppose un refus sans appel. Les plus-values réalisées lors du plan épargne retraite déblocage pour résidence principale subissent le PFU à 12,8 % plus les prélèvements sociaux à 18,6 %, soit une flat tax de 31,4 % au total.

Le capital versé change de traitement fiscal selon son origine : les versements déduits fiscalement à l’entrée sont imposés à l’IR sans abattement, tandis que les versements non déduits échappent à l’IR, une subtilité décisive que 90 % des épargnants ignorent totalement. L’épargne salariale débloquée pour résidence principale échappe à l’IR et aux prélèvements sociaux sur le capital; seules les plus-values subissent 18,6 % de prélèvements sociaux.

Conditions strictes & limites du déblocage anticipé

Une seule règle écrase tout : l’événement invoqué doit correspondre exactement à l’une des sept cases légales, sans zones grises, sans négociation, sans pitié. Votre situation personnelle ne compte pour rien aux yeux du système, seule la loi parle, et elle ne pardonne pas l’approximation.

Le déblocage anticipé s’effectue obligatoirement en versement unique en capital, sans fractionner, sans transformer en rente, sans négocier avec votre gestionnaire. Une fois ce capital versé, c’est irréversible, vous ne pouvez pas le repousser, le déplacer ou l’annuler, et le reste de votre PER continue son évolution. Le déblocage partiel est possible, mais chaque euro versé clôt définitivement cette porte.

Fiscalité du PER lors d’un déblocage anticipé ou à la retraite

La fiscalité arrache ou multiplie chaque euro de votre déblocage, ignorer ces règles, c’est perdre la guerre avant même d’avoir tiré un coup de feu. L’imposition change radicalement selon votre motif de déblocage et la source de vos versements. Comprendre ces taux n’est pas optionnel : c’est une question de survie patrimoniale.

Fiscalité du déblocage anticipé selon le motif

Pour l’invalidité, le décès, le chômage expiré, le surendettement, la cessation d’activité non salariée, les versements échappent totalement à l’impôt sur le revenu. Zéro IR. Seules les plus-values subissent 18,6 % de prélèvements sociaux, sans pénalité supplémentaire.

  • Accident de la vie : versements exonérés IR complètement, plus-values subissent 17,2 % prélèvements sociaux uniquement, aucune pénalité supplémentaire.
  • Résidence principale : versements déduits imposés IR sans abattement, versements non déduits exonérés IR, plus-values 12,8 % PFU + 18,6 % PS = 31,4 % flat tax.
  • Épargne salariale résidence : capital exonéré IR et PS, plus-values 18,6 % PS uniquement, traitement fiscal préférentiel net.
  • Aucun frais ou pénalité : déblocage anticipé gratuit, zéro frais gestionnaire, seule la fiscalité légale s’applique.

Pour la résidence principale, le taux d’imposition change drastiquement selon votre compartiment d’origine : les versements déduits tombent sous l’IR sans abattement, tandis que les versements non déduits s’échappent. Ce différentiel rend obligatoire une connaissance parfaite de la source de chaque versement que vous avez effectué.

Motif déblocage Traitement versements Traitement plus-values Taux global effectif
Invalidité, décès, chômage Exonération IR totale 18,6 % prélèvements sociaux 18,6 % sur plus-values uniquement
Résidence principale (versements déduits) IR taux marginal sans abattement 12,8 % PFU + 18,6 % PS 31,4 % flat tax + IR marginal
Résidence principale (versements non déduits) Exonération IR 12,8 % PFU + 18,6 % PS 31,4 % flat tax sur plus-values
Épargne salariale résidence Exonération IR + PS 18,6 % prélèvements sociaux 18,6 % sur plus-values uniquement

Depuis 2026, les prélèvements sociaux sont en effet passés de 17,2 % à 18,6 %, une hausse d’1,4 pt de % qui semble dérisoire jusqu’à ce que vous la multipliiez par des centaines de milliers d’euros de capital accumulé. C’est pour ça qu’anticiper ce changement n’est pas un luxe : ça change concrètement le résultat net.

Imposition à la sortie en capital ou en rente à la retraite

À la retraite, le taux d’imposition dépend entièrement de votre choix entre sortie en capital ou rente, chaque option déclenche une fiscalité totalement différente. Cette décision détermine si vous conservez 70 % ou 85 % de vos gains : des milliers d’euros arrachés ou préservés selon votre degré de préparation.

En sortie en capital avec versements déduits, l’IR vous frappe au taux marginal d’imposition personnel, sans abattement, tandis que les plus-values subissent la flat tax à 31,4 % (12,8 % IR + 18,6 % PS). Avec versements non déduits, vous échappez à l’IR sur le capital, avantage net —, mais les plus-values subissent quand même 31,4 % flat tax. Une exemption de flat tax sur plus-values existe si votre revenu fiscal de référence reste sous 25 000 € (personne seule) ou 50 000 € (couple) : rare, mais possible.

Versement et PER pour un retraité après la liquidation des droits

Votre PER ne se déverrouille pas seul à la retraite : vous devez demander son déblocage par écrit, directement auprès de votre gestionnaire. L’inaction garantit que vos fonds restent immobilisés, personne ne vous relancera spontanément.

Comment débloquer son PER à la retraite

Pour tout PER pour un retraité, trois formes de sortie existent : capital seul, rente viagère seule, ou combinaison hybride des deux. C’est un choix irréversible, il conditionne votre fiscalité et la transmission de votre patrimoine jusqu’au bout.

  • Versement en capital unique : vous récupérez la totalité en une seule fois, l’imposition est plus lourde cette année-là, mais vous gardez une flexibilité totale.
  • Capital fractionné : vous le recevez progressivement, lissant l’imposition sur plusieurs années et réduisant votre taux marginal chaque fois.
  • Rente viagère simple : revenu garanti à vie, mais le capital disparaît à votre décès, pas d’héritage possible.
  • Rente réversible : revenu à vie, puis partiellement transmis au conjoint ou aux bénéficiaires désignés.

Pour récupérer votre argent, vous devez fournir une attestation de retraite officielle, un relevé d’identité bancaire, un formulaire signé précisant votre mode de sortie, capital, rente ou mixte, et une pièce d’identité recto-verso. Une seule pièce manquante bloque l’ensemble du dossier. Comptez 2 à 4 semaines de vérification, puis 2 à 4 semaines supplémentaires avant le versement effectif, jusqu’à 8 semaines au total.

Versement PER après retraite et maintien du contrat

Ce que beaucoup ignorent : après la retraite, le versement PER après retraite reste autorisé jusqu’à 70 ans, et les cotisations versées continuent de bénéficier de la déduction fiscale. C’est pour ça que maintenir des versements actifs après la liquidation peut rester une décision patrimoniale pertinente.

Vous n’êtes jamais obligé de débloquer votre PER à 64 ans : conserver le capital sans y toucher lui permet de poursuivre sa croissance à l’abri fiscal pendant des années supplémentaires. Différer la sortie peut aussi s’avérer décisif si votre taux marginal d’imposition diminue avec le temps.

Procédure et sortie en capital du PER étape par étape

La procédure de déblocage est une forteresse bureaucratique qui broie les imprudents sans pitié. Chaque détail compte, chaque omission peut éjecter votre demande. Respectez chaque étape avec précision, ou acceptez l’échec silencieux de votre dossier.

Documents requis pour un versement ou déblocage du PER

Le déblocage du PER exige un courrier recommandé avec accusé de réception adressé à votre gestionnaire, pas de téléphone, pas d’email, pas de rendez-vous. Lettre recommandée, point final : c’est la seule preuve légale que le système accepte comme réelle.

  • Justificatif d’identité recto-verso : pièce d’identité complète, aucune copie partiellement lisible admise, pas d’exceptions.
  • Relevé d’identité bancaire (RIB) : du compte qui recevra les fonds, à vérifier scrupuleusement pour éviter toute erreur de virement.
  • Justificatif spécifique au motif : certificat médical pour invalidité, acte de décès pour deuil, avis Pôle emploi pour chômage, ordonnance pour surendettement, acte de vente pour résidence principale.

Si vos justificatifs ne satisfont pas les critères du gestionnaire, il refuse la demande et vous recommencez à zéro. C’est pour ça que vérifier chaque document avant d’envoyer est une obligation absolue, jamais une simple suggestion.

Sortie en capital du PER et délais de traitement

La sortie en capital lors d’un déblocage anticipé s’impose en versement unique, pas de fractionnement, pas de discussion. À l’inverse, la sortie en capital à la retraite peut se fractionner pour lisser l’impôt marginal sur plusieurs années, une arme fiscale redoutable que les patrimoines avisés utilisent volontiers.

Le délai de traitement est limité à 2 mois maximum par réglementation, et aucun frais ne peut vous être facturé si votre contrat dépasse 5 ans. Pour débloquer votre PER partiellement, vous décidez du montant exact à récupérer, tandis que le reste demeure bloqué jusqu’à la retraite ou un nouvel accident de la vie, car une fois le déblocage enclenché, ce versement devient strictement irréversible.

Foire aux questions

Quels sont les sept cas de déblocage anticipé d’un PER ?

Le PER n’ouvre ses portes qu’à sept cas de déblocage anticipé strictement définis par la loi, sans exception possible. L’invalidité des catégories 2 et 3 couvre le titulaire, le conjoint, le partenaire Pacs ou les enfants; le décès du conjoint ou partenaire Pacs, l’expiration totale des droits au chômage, et le surendettement prouvé par ordonnance officielle constituent d’autres cas reconnus.

La cessation d’activité non salariée suite à une liquidation judiciaire, l’achat de la résidence principale, cas unique au PER, et d’autres situations fixées par décret complètent cet arsenal légal. Zéro déblocage anticipé n’est possible hors de ces cadres rigides : chaque cas exige des preuves documentées irréfutables, et une omission mineure vous ferme la porte définitivement.

Puis-je débloquer mon PER avant 64 ans sans motif légal ?

Non, c’est l’essence même du PER : blocage quasi-total du capital jusqu’à la retraite légale, sans négociation possible. Urgence financière personnelle, création d’entreprise, changement de vie radical, aucun de ces motifs ne vous donne le moindre droit à un déblocage anticipé.

Le truc, c’est que la loi écrase votre volonté et transforme le PER en prison de capital jusqu’à 64 ans, sauf malchance légalement définie. C’est brutal, mais c’est la réalité que les épargnants passifs découvrent toujours trop tard, quand il ne reste plus aucune munition.

Comment la fiscalité du PER change-t-elle entre déblocage anticipé et retraite ?

En cas de déblocage anticipé pour accidents de vie, les versements sont exonérés d’IR et les plus-values supportent uniquement 18,6 % de prélèvements sociaux. Pour le déblocage anticipé lié à la résidence principale, les versements déduits sont imposés à l’IR sans abattement, les versements non déduits sont exonérés d’IR, et les plus-values subissent la flat tax à 31,4 %.

À la retraite, la sortie en capital soumet les versements déduits au taux marginal d’IR et les plus-values à la flat tax de 31,4 %, tandis que la sortie en rente est imposée comme une pension normale avec abattements progressifs selon l’âge. Le choix entre capital et rente redéfinit entièrement votre fiscalité finale : c’est la décision patrimoniale la plus déterminante que vous prendrez, alors cessez de la remettre à demain.

Où en sont les marchés actions asiatiques en bourse ?

Un 3e brief investisseur depuis le 28 février 2026

La crise géopolitique “Epic Fury” a brutalement reconfiguré les équilibres financiers mondiaux.

Paradoxalement, si cette guerre génère une volatilité court terme sur les marchés actions asiatiques, elle accélère une recomposition structurelle qui bénéficie durablement à trois grandes zones.

Ce sont précisément ces aires géographiques qui se retrouvent au cœur de notre 3e brief investisseur qui vous présente trois thèses d’investissement clés identifiées grâce à nos contacts locaux, enrichies des analyses propriétaires Samarie & Cie.

Il s’adresse aux investisseurs qualifiés souhaitant saisir (ou renforcer) une fenêtre d’entrée rare sur le triple bull market asiatique.

Je me procure immédiatement ce brief pour me protéger des incertitudes géopolitiques.

Pour aller plus loin 

Autres dossiers ou briefs parus depuis le 28/02/26 :

1) https://samarie-cie.fr/produit/addendum-module-pedagogique-n6-dossier-crise-energetique-choc-petrolier/

2) https://samarie-cie.fr/produit/addendum-angles-morts-epic-fury/

3) https://samarie-cie.fr/produit/addendum-3-au-module-pedagogique-n6-iran-penuries-matieres-premieres-critiques/

4) https://samarie-cie.fr/produit/addendum-1-au-module-pedagogique-n7-risques-agroalimentaires-mondiaux/

5) https://samarie-cie.fr/produit/module-pedagogique-n8-addendum-gpl/

6) https://samarie-cie.fr/produit/addendum-2-au-module-pedagogique-n8-ormuz_choc-gazier-charbon-thermique/

7) https://samarie-cie.fr/produit/brief-investisseur-1-module-pedagogique-n11-iran-obligations-souveraines-latam/

8) https://samarie-cie.fr/produit/addendum-1-au-module-pedagogique-n11-bourse-inde-crise-iran/

9) https://samarie-cie.fr/produit/addendum-2-au-module-pedagogique-n11-jouer-espagne-latam/

10) https://samarie-cie.fr/produit/module-pedagogique-n18-addendum-sapin-ii-choc-petrolier/

11) https://samarie-cie.fr/produit/module-pedagogique-n20-addendum-internationaliser-patrimoine-crise/

12) https://samarie-cie.fr/produit/brief-investisseur-2-module-pedagogique-n20-franc-suisse-risques-structurels-monnaies-fiat/

Comment bien diversifier son portefeuille : stratégie & placement

Sommaire

Votre situation financière stagne et votre pouvoir d’achat diminue avec l’inflation qui revient en force (au mions 4% en glissement annuel fin 2026). Votre compte courant se vide mois après mois, sans que votre épargne ne construise un patrimoine solide. Agissez pour diversifier votre portefeuille et protéger votre capital.

L’objectif est d’apprendre à construire un portefeuille diversifié face aux incertitudes. Une stratégie d’investissement disciplinée génère un meilleur rendement à long terme. Surtout, oubliez l’idée qu’une gestion passive suffit toujours. Regardez : vous avez fait confiance à votre “conseiller bancaire” et… rien ne s’est produit comme prévu ! 

3 Types de diversification à connaître

La diversification de portefeuille est une méthode concrète pour sécuriser vos finances. Maîtriser ces trois types devient indispensable pour protéger votre avenir. En répartissant judicieusement vos avoirs, vous traversez les crises boursières avec plus de sérénité.

Procurez-vous notre module pédagogique dédié ! 

Diversification par classe d’actifs, secteur & zone géographique

Chaque classe d’actifs réagit différemment aux chocs économiques. Les obligations protègent quand les actions baissent, et l’immobilier fournit des revenus stables. La méthode du portefeuille permanent constitue une base solide pour s’en inspirer.

  • Diversification par classe d’actifs : Construisez un portefeuille équilibré en répartissant votre capital selon votre tolérance au risque. Intégrer des métaux précieux mais aussi des matières premières protège efficacement vos autres placements.
  • Diversification sectorielle : Évitez de concentrer vos investissements sur un seul secteur. Répartissez-les entre la santé, l’énergie ou la technologie pour limiter le risque (notre module).
  • Diversification géographique : Tous les marchés ne chutent pas en même temps. Combiner l’Amérique, l’Europe et l’Asie atténue l’impact d’une crise locale (notre module).

La corrélation entre les actifs est fondamentale. Deux placements similaires évoluent souvent ensemble, ce qui annule les efforts de diversification. Privilégiez des actifs faiblement corrélés pour renforcer la solidité de votre portefeuille.

Corrélation & théorie de Markowitz pour un portefeuille diversifié

Dans les années 1950, Harry Markowitz a posé les fondements de la gestion moderne de portefeuille. Il a démontré mathématiquement qu’un portefeuille bien assemblé améliore le rendement ajusté au risque. Choisir des actifs décorrélés forme une barrière de protection.

Une diversification globale améliore généralement le ratio de Sharpe. Vous gagnez en tranquillité d’esprit sans sacrifier le potentiel de rendement. C’est la clé pour faire croître son patrimoine de manière raisonnée et durable.

Quel modèle d’allocation choisir selon son profil ? 

Votre allocation d’actifs se construit sur deux piliers : votre âge et votre tolérance au risque. Le profil d’épargne n’est pas le même à 30 ans qu’à 60. L’enjeu consiste à calibrer sa stratégie avec précision. Identifiez d’abord votre profil parmi trois types : prudent, équilibré ou dynamique.

Trois profils types & leur exemple de portefeuille diversifié

Prenons l’exemple d’un portefeuille diversifié de 100 000 € pour un profil équilibré. Il combine actions mondiales, immobilier locatif, obligations et fonds sécurisés. Cette répartition recherche un rendement convenable tout en maîtrisant la volatilité par une partie liquide.

Profil Actions Obligations Immobilier Alternatifs Profil d’âge
Prudent 20 % 65 % 10 % 5 % 55+ ans
Équilibré 25 % 45 % 25 % 5 % 40-55 ans
Dynamique 60 % 20 % 15 % 5 % 25-40 ans

Un investisseur jeune peut accepter une volatilité plus importante, car il place son capital sur le long terme. Inversement, après 60 ans, on privilégie la sécurité pour préserver son épargne. L’idée est d’ajuster régulièrement la composition de son portefeuille diversifié.

Portefeuille permanent & Barbell Strategy adaptée

Le portefeuille permanent, conçu par Harry Browne, répartit le capital en quatre parts égales : liquidités, or, actions et obligations. Cette structure vise la stabilité, quel que soit le cycle économique.

La Barbell Strategy suit une autre logique : on sécurise 85 % du capital avec des actifs stables, et on mise le reste sur des investissements spéculatifs. L’objectif est de limiter le risque de perte tout en visant un rendement élevé sur une petite part.

Comment diversifier son argent sur les bons supports de placement ?

Pour diversifier son argent efficacement, il faut combiner plusieurs supports de placement complémentaires. Chaque investissement a ses atouts : liquidité, rendement ou fiscalité. Placer tout son capital au même endroit constitue une erreur stratégique majeure.

ETF, SCPI & obligations pour diversifier chaque classe d’actifs

Une bonne diversification commence par la maîtrise des outils financiers disponibles. Les ETF offrent un accès simplifié à des centaines d’entreprises mondiales, avec des frais très bas. Les SCPI permettent d’investir dans l’immobilier professionnel et de générer des revenus réguliers.

  • ETF indiciels : Leur faible coût et leur transparence en font la base d’un portefeuille moderne. Un ETF monde assure une diversification géographique instantanée.
  • SCPI et immobilier papier : Ces placements procurent des loyers stables, souvent décorrélés des marchés financiers. Il est conseillé de répartir son investissement sur plusieurs secteurs.
  • Obligations souveraines et corporate : Les obligations servent d’amortisseur en période de crise. Leur poids dans l’allocation dépend directement de votre profil de risque.

Attention aux fonds euros d’assurance-vie : Ces fonds ne garantissent lplus véritablement le capital et la sérénité est à chercher ailleurs. Ils ne conviennent plus à la part prudente de votre épargne.

L’objectif est d’associer chaque classe d’actifs avec précision pour construire une stratégie solide et cohérente. Cette approche cherche à surpasser l’inflation sans compromettre votre tranquillité.

Or, métaux précieux & actifs alternatifs comme placement refuge

L’or reste un placement alternatif de premier choix pour se protéger de l’inflation. Sa corrélation négative avec les actions en fait un refuge précieux en temps de crise. Y allouer 5 à 10 % de son patrimoine relève d’une gestion avisée.

On peut aussi varier au sein des métaux précieux. L’argent présente une volatilité plus forte, mais offre un potentiel de croissance intéressant. Investir mensuellement par petits montants permet de lisser le prix d’achat dans le temps.

Cryptomonnaies & produits structurés en complément du portefeuille… avec prudence ! 

Les cryptomonnaies justifient une allocation très limitée, de 1 à 3 %, en raison de leur dynamique indépendante. Leurs fluctuations importantes imposent une grande prudence pour ne pas déséquilibrer le placement.

Les produits structurés attirent les investisseurs cherchant de la visibilité et une protection en cas de baisse. Ils nécessitent toutefois une compréhension fine de leurs mécanismes avant tout engagement. Pour épargnants avertis uniquement ! 

Enfin, réservez l’épargne réglementée (Livret A, LDDS) à votre fonds de précaution. Tout excédent doit être dirigé vers des supports plus dynamiques pour préserver votre pouvoir d’achat.

Diversifier son PEA & choisir les bons fonds

Le PEA est une enveloppe fiscale avantageuse qui offre une exonération d’impôt totale après cinq ans. Pour en profiter pleinement, il faut diversifier son investissement avec soin. Les ETF synthétiques éligibles permettent d’accéder aux marchés mondiaux tout en conservant cet avantage fiscal.

ETF éligibles & fonds pour optimiser la diversification du PEA

Diversifier son PEA demande une combinaison judicieuse d’ETF indiciels et de fonds gérés. Une stratégie efficace combine un ETF mondial comme socle du portefeuille pour constituer une base solide. Il est possible d’intégrer des ETF sectoriels plus dynamiques pour améliorer le rendement global.

  • ETF MSCI World synthétique : la base du PEA, offrant une exposition mondiale à faible coût. La réplication synthétique contourne les restrictions d’éligibilité.
  • ETF sectoriel ou régional : ajoute une exposition technologique ou géographique selon vos convictions pour renforcer la diversification. Une volatilité plus élevée peut être acceptable pour cette part de croissance.
  • Fonds gérés actifs : les SICAV éligibles proposent une gestion active sur des zones spécifiques. Leurs frais, plus élevés, peuvent peser sur le rendement net, il faut donc les sélectionner avec discernement.

Les fonds choisis doivent respecter une éligibilité stricte et afficher des frais compétitifs. Des coûts trop importants pèsent sur la performance à long terme. Privilégier les ETF permet un investissement boursier optimisé et durable.

Assurance-vie, PER & multi-enveloppe pour optimiser l’épargne

L’assurance-vie en unités de compte offre une flexibilité complémentaire à votre épargne. Elle donne accès à l’immobilier, aux obligations et aux produits structurés sans friction fiscale immédiate. Après huit ans, la fiscalité devient attractive pour concrétiser vos projets.

Le Plan Épargne Retraite transforme l’imposition en avantage, notamment pour les hautes tranches marginales. Le capital investi fructifie jusqu’à la retraite, avec possibilité de sortie en rente ou en capital. Associer ces enveloppes intelligemment crée une synergie patrimoniale efficace.

Cette approche multi-enveloppes réduit les risques opérationnels et réglementaires. En répartissant les contrats et les prestataires, une défaillance éventuelle ne menace pas votre patrimoine. La vigilance sur les frais est importante, car ils grèvent directement le rendement net.

Organiser son épargne & améliorer le rendement dans la durée

Organiser son épargne permet de transformer ses objectifs en une véritable stratégie financière. Il s’agit de structurer par paliers, depuis la liquidité immédiate jusqu’aux obligations sur le long terme. Une méthode adaptée fait de votre capital un levier de création de richesse.

DCA & rééquilibrage pour diversifier son portefeuille efficacement

L’investissement programmé, ou DCA, compte parmi les techniques les plus efficaces pour l’épargnant. En automatisant les versements, on acquiert des parts indépendamment de la volatilité. À terme, cela permet de lisser le coût moyen et de diversifier son portefeuille sans céder aux émotions.

  • Versements programmés : activez un virement automatique mensuel vers vos fonds. L’épargne se constitue progressivement, sans préoccupation du timing de marché.
  • Rééquilibrage annuel : vérifiez chaque année votre allocation. Vendre les actifs en excès pour racheter ceux en retrait enclenche un cycle vertueux d’achat bas.
  • Discipline de réajustement : si l’allocation s’écarte de plus de 5% de l’objectif, rééquilibrez. Un contrôle régulier évite la dérive du profil de risque.

Le rééquilibrage oblige souvent à vendre ce qui performe pour racheter ce qui stagne. Cette approche, contre-intuitive psychologiquement, s’avère redoutable mathématiquement. C’est ainsi que l’on maintient un portefeuille diversifié et performant sur la durée.

Pièges à éviter & règle des 4 % pour un investissement durable

Plusieurs écueils menacent votre patrimoine : sur-diversification, concentration sur des actifs corrélés, frais cachés. Négliger la véritable corrélation entre placements érode les gains. Le rendement ajusté au risque demeure le meilleur indicateur d’efficacité.

  • Sur-diversification : au-delà de vingt positions, la dilution l’emporte sur le bénéfice. Privilégiez la qualité des supports, non la quantité.
  • Sous-diversification : concentrer trop d’épargne sur un seul actif expose démesurément. Ne dépassez pas 20% sur un même titre.
  • Ignorer la corrélation : détenir deux ETF tech ne diversifie pas, cela amplifie le risque. Recherchez des véhicules à corrélation faible ou négative.
  • Frais invisibles : les frais de gestion sur l’assurance-vie ou les SCPI réduisent la rentabilité. Choisissez des enveloppes aux tarifs compétitifs.

La règle des 4 % suggère qu’un retraité peut prélever ce taux annuel sans épuiser son capital. Elle suppose un rendement moyen stable et une diversification équilibrée. Un patrimoine bien géré produit ainsi des revenus durables.

Suivi de performance & adaptation au cycle de vie patrimonial

Un bon tableau de bord inclut le rendement net annualisé et la volatilité réalisée. Mesurez l’essentiel, comme la liquidité, et ignorez le bruit de marché. Ces indicateurs alertent si l’allocation s’éloigne des cibles.

Adapter sa stratégie à son cycle de vie est indispensable face aux aléas familiaux ou professionnels. Avec le temps, on évolue souvent vers un profil plus conservateur. Flexibilité tactique et rigueur forgent une richesse durable.

Un accompagnement adapté aide à définir sa tolérance au risque et à choisir les supports. La diversification n’est pas ponctuelle, mais une discipline régulière. C’est cette constance qui transforme l’épargne initiale en générateur de rendement.

Foire aux questions

Quel est le meilleur moyen de diversifier mon portefeuille ?

Aucune formule unique ne s’applique, cela dépend de votre situation. Une solide stratégie repose sur l’association de plusieurs classes d’actifs. Selon votre profil, combinez des actions, des obligations et de l’immobilier.

Privilégiez une diversification géographique en répartissant vos placements à l’international. Automatisez vos versements et procédez à un rééquilibrage annuel. Surveillez les frais pour optimiser le rendement de votre épargne.

En quoi consiste la règle des 4 % et comment l’utiliser ?

Cette règle permet à un retraité de prélever annuellement 4 % de son capital sans l’épuiser sur une période de 30 ans. Elle suppose un portefeuille équilibré, composé pour moitié d’actions et pour moitié d’obligations, avec un rendement moyen de 7 % avant inflation.

Avec un capital de 400 000 €, cela génère 16 000 € de revenus annuels durables. Cette méthode a fait ses preuves à travers les crises depuis 1926. Maintenez le taux de prélèvement fixe, même en période de marché baissier.

Quels sont les cinq pièges majeurs à éviter pour préserver votre épargne ?

Certaines erreurs nuisent à la croissance de votre épargne. Évitez une diversification excessive, qui dilue les performances, et une concentration sur un actif unique. Contrôlez également la corrélation entre vos investissements.

Ne négligez pas l’impact des frais. Enfin, rééquilibrez régulièrement votre portefeuille pour maintenir votre allocation cible. Sans cela, vous risquez une performance décevante.
Avec Samarie Connect, investissez comme les grands !

Nouveau service : Samarie Connect !

Covid, Ukraine, 7-octobre, Cuba, Venezuela, Iran : les tensions géopolitiques mondialisées restent – et resteront encore plusieurs années – notre “pain quotidien”. C’est l’Agenda 2030 de nos “élites” qui veut cela. 

En conséquence, Samarie & Cie s’adapte en continu pour vous aider toujours plus concrètement à prendre vos décisions. Après l’abonnement Premium Invest qui donne accès pendant un trimestre à tous les briefs et tous les dossiers, voici le dernier né : Samarie Connect, qui vous propose un accès forfaitaire à des solutions normalement réservées aux institutionnels (fonds de pension, fonds de fonds, assureurs, banques, etc.). 

Ce service, qui ne constitue en aucun cas des frais de souscription, de conseil en investissement ou de gestion, inclut par exemple la négociation dérogatoire pour des investisseurs qualifiés (parmi vous !) de tickets groupés d’achat de parts auprès de fonds normalement inaccessibles aux particuliers et à des conditions réservées aux professionnels : frais réduits, montant minimum réduit, formalisme allégé, etc.

Ainsi, en ce moment, et dans la foulée du brief investisseur dédié à la question des obligations LATAM, nous vous proposons concrètement un accès groupé au fonds Larrainvial Gavekal LATAM local currency debt normalement soumis à un ticket minimum de souscription de 300 000 € assortis de frais annuels de 2,3% !

Rien que pour vous, nous avons négocié un ticket réduit qui commence à 5 000 € assortie d’une dérogation pour que les 10% de frais de performance normalement prélevés quand le ticket est faible, ne soient pas facturés ! 

Mais, ce n’est pas tout ! 

Pour ceux qui voudraient placer davantage (entre 50 et 150 k€ par exemple), les frais seront réduits d’au moins 0,4 pt de %, soit une économie moyenne d’environ 300 € de frais chaque année ! Cela vous autofinance largement ce nouveau service proposé par Samarie & Cie. 

Je profite de Samarie Connect en souscrivant au forfait qui me permettra de profiter des solutions des grands, aux conditions des grands.

Quand acheter de l’or en 2026 : le bon moment pour investir

Sommaire

Pour décider d’acheter de l’or en 2026, il est nécessaire de suivre son cours. Cet exposé détaille les Stratégies d’Accumulation Pertinentes (SAP) et le moment opportun pour entrer sur ce marché, malgré sa volatilité intrinsèque.

Le cours de l’or en 2026 a-t-il encore du potentiel ?

L’once d’or affiche une puissance remarquable. Elle a connu une forte hausse fin décembre dans la foulée de deux années d’exception (2024 et 2025) avant un léger recul, illustrant le caractère imprévisible de l’or cette année. 

Une performance historique sans précédent depuis 2000

L’année 2025 affiche une progression remarquable : +46% en euros et +65% en dollar. Il s’agit de la meilleure performance du siècle pour ce métal. Hésiter à acheter de l’or revient à douter d’une tendance de fond observée par les investisseurs.

  • Année 2025 : Le métal jaune a bondi pour frôler les  5 500 dollars l’once en séance. Cette hausse rapide est liée à de fortes tensions géopolitiques et surtout monétaires.
  • Rendement sur 20 ans : Avec un gain moyen de 11% par an, ce placement surclasse les solutions bancaires traditionnelles. Les pièces et l’or physique sous toutes ses formes s’imposent.
  • Évolution fulgurante : Un lingot d’or d’un kilo valait plus de 114 000 euros fin 2025, contre à peine 13 000 euros en 2005 ! Les acheteurs avertis ont su tirer profit de cette appréciation.

Depuis début 2024, le marché haussier se confirme et ouvre des perspectives intéressantes. Acheter de l’or en 2026 nécessite cependant une approche stratégique et mesurée.

Correction de 2026 : signal d’alerte ou opportunité ?

En 2026, les prix ont approché les 5 600 dollars avant une correction notable de 24%. Ce repli soudain a pu inquiéter les novices, mais a constitué une aubaine pour les stratèges aguerris.

Ces baisses temporaires assainissent souvent les grandes tendances haussières. Par rapport au gramme qui avait atteint les 126 euros, cela représente une opportunité d’entrée pour qui sait garder son sang-froid. Cette correction est imputable à plusieurs facteurs : 

  • Hausse des ratios exigés sur l’or et l’argent pour les appels de marge, qui a conduit à des ventes forcées.
  • Prises de bénéfices après deux années de bull run.
  • Basculement de l’effet d’oscillateur des valeurs refuges de l’or vers le dollar dans le contexte de l’Opération “Epic Fury” en Iran.
  • Ancrage à la hausse des anticipations d’inflation et donc hausse de la probabilité d’une approche plus hawkish de le FED (hausse, même minime, des taux qui raffermit le dollar et donc affaiblit le cours de l’or en dollar).

Vingt ans de hausse continue pour valider la tendance

Sur vingt ans, le métal jaune a généré près de 700% de gains cumulés. Une performance qui fait taire les derniers sceptiques quant à son potentiel de rendement…

En cinq ans, sa valeur a grimpé de 168%, principalement en fin de période. Ce schéma valide une accélération structurelle, bien au-delà d’une simple bulle spéculative.

Pourquoi les fondamentaux continuent de soutenir l’or en 2026

Comprendre les raisons d’acheter de l’or en 2026 implique d’examiner les causes structurelles de sa hausse anticipée. Ce métal réagit aux dynamiques géopolitiques et monétaires, qui échappent de plus en plus au contrôle des banques centrales.

Géopolitique et dollar : les deux moteurs du prix

Les tensions internationales renforcent son rôle de valeur refuge, suscitant une demande institutionnelle robuste. Cette instabilité mondiale incite les investisseurs prudents à revoir leurs positions.

Un protectionnisme croissant instaure un climat d’incertitude économique globale. Dans ce contexte, l’achat d’or constitue une stratégie défensive logique. Même si un dollar fort freine la performance en Europe, un euro faible rehausse mécaniquement les gains.

Dédollarisation & achats des banques centrales

Le recul progressif du billet vert et les achats massifs de la Chine soutiennent fermement les cours, et ce de façon structurelle. Ces banques centrales agissent comme si elles anticipaient un conflit financier durable.

La baisse des taux directeurs rend l’or, actif non rémunéré, plus attractif que les obligations. Avec des rendements proches de zéro, acheter de l’or passe d’un choix secondaire à une nécessité absolue.

Ce climat macroéconomique unique mêle taux bas, dédollarisation et tensions géopolitiques. Cette combinaison favorable continue d’offrir des conditions idéales pour l’or en 2026. Attendre un moment plus opportun relèverait d’une erreur de jugement.

L’or comme protection contre l’inflation & la crise

L’or évolue souvent à contre-courant des marchés actions. Il constitue donc une excellente diversification en période de forte volatilité ou de risque récessif. L’inflation et l’escalade géopolitique demeurent ses principaux accélérateurs.

L’or sert de baromètre à l’anxiété des investisseurs. Face aux crises systémiques, son statut de valeur refuge fait décoller les prix au-delà des attentes. Ceux qui l’ont intégré protègent ainsi efficacement leur patrimoine.

Nos modules pédagogiques dédiés sont au nombre de trois : 

Quand acheter de l’or & quel mois privilégier

Déterminer le moment idéal pour investir est une question récurrente. Pourtant, la perfection n’existe pas. L’essentiel est de se décider et de passer à l’action pour concrétiser son achat.

Dollar-cost averaging (DCA) : la stratégie des achats réguliers

Pour faire face à la volatilité du marché, les conseillers recommandent souvent le dollar-cost averaging (DCA), ou investissement programmé. La réponse à la question du moment d’achat devient alors simple : chaque mois, sans hésitation ! 

  • Réduire le risque temporel : investir mensuellement limite fortement le danger d’acheter au pic d’un cycle de courte durée.
  • Éviter le “market timing” : tenter de prédire le sommet exact échoue souvent, le marché étant sujet à des corrections imprévues.
  • Bâtir un socle solide : acheter de l’or progressivement sur le long terme permet de neutraliser les variations ponctuelles de son cours.
  • Optimiser le coût moyen : les replis temporaires du marché se transforment en opportunités d’achat à un prix avantageux (SAP).

Les baisses prononcées des prix, comme celles observées récemment, représentent fréquemment de bonnes opportunités pour les analystes. Ces corrections aident à renforcer une position existante ou à initier un investissement.

Replis & corrections : comment identifier une opportunité

Quel est le meilleur mois pour acheter de l’or ? Traditionnellement, janvier et la période août-septembre offrent de bons moments pour entrer sur le marché. Ces tendances saisonnières restent cependant moins significatives que les grands cycles macroéconomiques.

Toute baisse de 10 à 15% constitue une occasion idéale pour augmenter progressivement ses réserves. Les chutes plus marquées justifient un investissement conséquent, une règle que les acheteurs les plus rigoureux appliquent scrupuleusement.

Prévisions des analystes pour calibrer son timing

Plusieurs grandes institutions financières anticipent un cours de l’once redépassant les 5 000 $ d’ici fin 2026. Ces perspectives optimistes offrent un cadre utile pour planifier votre entrée sur le marché. Ce dossier exclusif détaille les options et perspectives pour réussir votre projet : acheter or 2026.

Choisir le bon format pour acheter de l’or

Le choix du format est crucial pour investir sereinement. Cinq grandes options dominent le marché financier : l’or physique, les ETF (ETC en fait), les actions minières et les certificats. Chacune présente des avantages spécifiques.

Or physique : lingots & pièces, avantages & limites

Détenir des lingots garantit une indépendance face au système financier. Acheter de l’or sous cette forme matérielle en 2026 reste judicieux, mais il faut anticiper les frais de stockage sécurisé et d’assurance.

  • Diversité des lingots : leur poids varie de 1 gramme à 12,5 kg, ce qui permet d’adapter l’investissement au budget et à la liquidité recherchée.
  • Des pièces d’or très liquides : les Napoléons ou les Krugerrand offrent une excellente liquidité. Leur prime de revente peut parfois dépasser 15 % selon les marchés.
  • Une conservation rigoureuse : en coffre bancaire ou domestique, la sécurité est primordiale. Chaque solution comporte des coûts et des risques à évaluer.

L’achat d’or physique nécessite de conserver précieusement toutes les factures nominatives pour optimiser la fiscalité future. Il est également conseillé de comparer les primes de fabrication selon les produits.

Format Liquidité Coûts annuels Fiscalité Praticité
Lingot 1 kg Modérée 0,5-1% Plus-value ou TMP Stockage exigeant
Pièces d’or Élevée 0,3-0,8% Plus-value ou TMP Plus aisé à revendre
ETF adossé à l’or (ETC) Très élevée 0,1-0,3% Flat tax 31,4% Achat/vente instantanés
Actions minières Très élevée Aucun Flat tax 31,4% Exposition à effet de levier

ETF & actions minières : l’or sans contrainte logistique

Les ETF adossés au métal précieux (Exchange Traded Commodities) se négocient facilement via un compte-titres classique (CTO) et sont soumis à la flat tax de 31,4 %. Ils attirent les investisseurs souhaitant éviter les contraintes logistiques de stockage.

Les actions minières offrent un effet de levier sur le cours du métal. Leurs profits grimpent souvent plus vite que l’or lors des hausses. Cette approche comporte toutefois des risques opérationnels et géopolitiques spécifiques.

La diversification reste la stratégie la plus équilibrée pour un portefeuille, combinant la liquidité du format papier à la sécurité de l’actif tangible. Pour bien acheter de l’or en 2026, une analyse du contexte macroéconomique mondial est nécessaire. Consultez notre méthodologie complète avant d’investir : acheter or 2026.

Investir dans l’or en 2026 : allocation & fiscalité

Intégrer ce métal à votre portefeuille exige de suivre des règles précises. Négliger ces principes risque de pénaliser votre stratégie financière.

Quelle part d’or dans votre portefeuille en 2026 ?

Une allocation d’au bas mot 10 % de votre patrimoine est généralement conseillée en 2026. Cette part varie de 10 à 30 % selon votre profil d’investisseur, vos objectifs et votre horizon de placement.

  • 10% pour les profils défensifs : une personne qui reste à convaincre peut viser 10 %, un socle protecteur indispensable pour traverser des crises systémiques.
  • 30% pour les convaincus : les profils antifragiles peuvent s’autoriser jusqu’à 30 %, une exposition raisonnable qui n’assèche pas le portefeuille mais l’expose au contraire au métal jaune comme meilleur actif antifragile – i.e. qui profite du chaos – au monde ! 
  • L’or comme complément d’équilibre : cette valeur refuge agit comme un stabilisateur face aux actifs risqués sans en devenir le cœur, au risque de plafonner les rendements.

Rééquilibrez votre allocation chaque année en fonction des performances des autres actifs. Cette discipline vous permet de respecter votre cible initiale.

Fiscalité de l’or physique & optimisation à long terme

La taxe sur les métaux précieux (TMP) s’élève à 11,5 % du prix de vente sans justificatif d’origine. Maîtrisez cette règle pour éviter des pertes importantes.

Avec une facture à votre nom, l’imposition sur la plus-value atteint 36,2 %. Un abattement annuel de 5 % s’applique dès la troisième année de détention, un mécanisme qui encourage la conservation. 

L’exonération totale intervient après vingt-deux ans (il ne reste alors que les prélèvements sociaux, soit 18,6%), ce qui confirme l’intérêt d’un investissement à long terme. Les héritiers bénéficient aussi de ce régime si les factures d’origine leur sont transmises. L’or physique trouve naturellement sa place dans une stratégie de transmission.

Foire aux questions

Est-ce le moment d’acheter de l’or en 2026 ?

Oui, acheter de l’or en 2026 constitue une opportunité favorable. Le contexte actuel, marqué par l’instabilité géopolitique et le maintien des taux, profite pleinement à l’or physique (soldes en cours). La dédollarisation et l’appétit des grands investisseurs confirment cette dynamique de long terme.

Même en cas de volatilité, les corrections offrent des points d’entrée intéressants. Plutôt que de chercher le moment parfait, il est préférable de lisser ses achats (DCA) : des versements réguliers en dollars ou en euros, étalés sur plusieurs mois, réduisent le risque.

Quel format d’or acheter en priorité : lingots, pièces ou ETC ?

Tout dépend de votre profil, mais la diversification reste la règle d’or. Pour commencer, les ETC adossés à l’or physique (avec audit journalier) offrent liquidité et frais maîtrisés, ce qui en fait une bonne porte d’entrée.

Ensuite, on peut compléter avec des pièces d’or ou des lingots. Ces actifs concrets protègent contre les crises systémiques. Les pièces conviennent aux petits montants, les lingots visent le long terme.

Pour saisir ces enjeux, une bonne documentation s’impose. Ce dossier analyse les tendances et vous aide à positionner l’or dans votre patrimoine : or actif vert.

Comment gérer la fiscalité lors de l’achat & la revente d’or ?

Lors d’un achat d’or, conservez toujours vos factures au nom de l’acquéreur. Ces justificatifs vous évitent la taxe forfaitaire à la revente et permettent d’opter pour le régime des plus-values.

Une détention de plus de 3 ans donne droit à des abattements. Au-delà de 22 ans, l’exonération est totale. Pensez à acheter de l’or par paliers, dans la durée.

Organisez vos preuves d’achat : cela simplifiera la revente ou la transmission. Vos héritiers bénéficieront des mêmes avantages s’ils disposent des documents originaux.

Investir avec peu d’argent : guide des petits investissements

Sommaire

Vous végétez financièrement depuis des années, persuadé à tort que seuls les riches peuvent investir. Cette illusion représente pourtant un vrai danger pour votre avenir financier. Voici concrètement comment investir avec peu d’argent, sans attendre d’avoir un gros capital.

Avec quelques dizaines d’euros par mois, vous pouvez agir efficacement sur votre épargne. Votre argent travaille alors en continu pour faire fructifier votre petit capital.

Comment investir avec peu d’argent en toute sécurité

Avant toute chose, une réalité importante : sans fondations solides, on prend des risques inutiles. Prévoyez trois à six mois de dépenses sur un livret liquide avant de placer quoi que ce soit sur les marchés.

Cette réserve n’est pas optionnelle, c’est votre parachute. Sans elle, un imprévu peut annuler des années d’efforts d’investissement.

Constituer son épargne de précaution avant tout

Comprendre comment investir avec peu d’argent ne doit jamais faire oublier la sécurité. Calculez vos charges fixes mensuelles, puis multipliez ce chiffre par trois ou six, c’est votre cible prioritaire.

Un livret réglementé convient parfaitement pour héberger cette épargne défensive : capital garanti, disponible immédiatement, et un rendement qui couvre au minimum l’inflation. L’objectif ici n’est pas de s’enrichir, mais de se protéger.

Adopter le bon budget & les bons réflexes dès le départ

Investir avec un petit budget exige une certaine rigueur. Voici les principes concrets à appliquer dès le départ pour que votre stratégie tienne dans la durée :

  • Investir l’argent non essentiel : l’argent prévu pour vos factures ne va jamais en bourse. Seule votre trésorerie superflue mérite d’être engagée dans vos investissements.
  • Viser le long terme : l’investissement à court terme est trop risqué pour un débutant. Pensez sur plusieurs années pour absorber les fluctuations boursières sans paniquer.
  • Investir régulièrement : placer une petite somme chaque mois, même 30 ou 50 €, permet de lisser le coût d’achat d’une action ou d’un ETF. C’est la méthode des versements programmés.
  • La diversification : ne misez jamais tout sur le même secteur. La diversification entre plusieurs actifs protège votre portefeuille des coups durs.

Votre petit budget n’est pas un obstacle, c’est une contrainte qui forge la discipline. Cette rigueur deviendra votre avantage face aux investisseurs qui agissent par impulsion.

Se former pour investir avec méthode & confiance

L’ignorance financière reste le principal frein à la construction d’un patrimoine. C’est pourquoi on recommande de solliciter une  formation éducation financière en ligne, qui couvre la gestion de budget, les bases de l’épargne et les méthodes adaptées à un petit capital.

En développant ces connaissances, vous optimiserez chaque euro de votre stratégie et prendrez des décisions rationnelles pour bâtir votre richesse sur le long terme. Investir avec peu d’argent devient alors une démarche structurée, et non un pari.

Placer son épargne avec un petit capital

Après avoir consolidé vos bases financières, il faut choisir efficacement où allouer vos fonds. Chaque placement suit sa propre logique et comporte un niveau de risque spécifique. Pour investir avec peu d’argent, une bonne compréhension de vos options est nécessaire.

Livrets réglementés & assurance-vie sans risque

Procurez-vous notre modulé dédié ! 

Ces produits sans risque constituent une base solide pour protéger votre épargne. Ils représentent une excellente entrée en matière pour investir avec peu d’argent en toute tranquillité. Un livret s’ouvre parfois dès 10€, offrant ainsi un rendement garanti sans fiscalité.

  • Livret A & LDDS : Ouverts avec seulement 10€, ils proposent un taux net de 1,5% en 2026. Votre capital est protégé, intégralement exonéré d’impôts, et les sommes restent disponibles.
  • LEP (Livret d’Épargne Populaire) : C’est le livret le plus rentable à 2,5 % net en 2026. Réservé aux revenus modestes, ce placement défensif est particulièrement attractif.
  • Assurance-vie monosupport : On y accède à partir de 100€, en s’appuyant sur des fonds en euros. Cette option bénéficie d’une fiscalité allégée après huit ans.
  • Assurance-vie multisupport : Dès 100€ également, elle combine la sécurité des fonds en euros et le potentiel des unités de compte. C’est un équilibre idéal entre sécurité et rendement.

Ces solutions sécurisées forment un solide bouclier pour vos petits investissements. Elles ne vous enrichiront pas rapidement, mais assurent une préservation totale de votre capital. C’est une protection essentielle pour vos premiers fonds avant d’envisager d’autres placements.

Produit Montant minimum Rendement net 2025 Risque Fiscalité
Livret A 10€ 1,5% Zéro Exonéré
LDDS 10€ 1,5% Zéro Exonéré
LEP 10€ 2,5% Zéro Exonéré
Assurance-vie fonds euros 100€ 2% à 2,5% Zéro Allégée après 8 ans
ETF mondiaux 20€ 6% à 10% Modéré PFU ou PEA
SCPI bien choisies 200€ à 1000€ 4% à 6% Modéré PFU ou PEA

ETF & crowdfunding pour dynamiser ses petits investissements

Procurez-vous notre modulé dédié ! 

Une fois ce socle sécurisé en place, l’objectif devient la recherche de rendement pour contrer l’inflation. Les ETF ont démocratisé l’accès à la bourse : on peut investir avec peu d’argent, souvent dès 20€, et avec des frais réduits. Ils répliquent des indices mondiaux pour viser une performance historique entre 6% et 10% par an.

Le crowdfunding immobilier présente une autre stratégie pour placer votre épargne. À partir de 100€, il vous permet de financer directement des projets immobiliers en visant un rendement brut attractif. Malgré le risque lié à la société de promotion, ce type de placement attire les investisseurs en quête de gains potentiellement plus significatifs.

Investir en bourse avec peu d’argent grâce aux ETF & actions

La bourse effraie souvent les débutants, mais s’est largement démocratisée ces dernières années. Il n’est plus nécessaire de posséder des milliers d’euros pour acheter une action et commencer à générer du profit. Ne tardez plus et lancez-vous dès aujourd’hui.

Le PEA, enveloppe idéale pour débuter en bourse

Le PEA est une enveloppe fiscale efficace pour faire croître un petit budget. Après cinq ans de détention, vos plus-values sont entièrement exonérées d’impôt sur le revenu. Ce compte vous protège d’une pression fiscale susceptible de réduire considérablement vos bénéfices.

N’attendez pas pour l’ouvrir et l’alimenter mensuellement, vous profiterez ainsi des intérêts composés. À long terme, ce placement optimise largement vos avantages fiscaux.

Procurez-vous notre modulé dédié !

ETF & achat fractionné pour un petit capital

Les ETF mondiaux constituent une excellente stratégie d’investissement avec un petit capital. Ils offrent une diversification immédiate sur des milliers d’entreprises pour une mise de départ modique.

L’achat fractionné permet d’investir dans des blue-chips, même avec quelques euros. Vous construirez ainsi un portefeuille solide sans budget initial conséquent. Cette souplesse rend l’investissement parfaitement accessible.

Maîtriser les frais pour préserver son rendement

Un petit budget est très sensible aux commissions (inactivité, change, etc.) prélevées par les institutions financières. Ces prélèvements réduisent progressivement votre rentabilité.

Privilégiez des plateformes sans commissions sur investissements programmés et sans seuil minimum. Évaluez toujours les frais au préalable : des commissions excessives diminuent l’efficacité de votre stratégie à long terme.

Contrairement aux fonds actifs très coûteux, les ETF combinent des frais de gestion bas et une transparence totale. Ils sont l’outil idéal pour dynamiser votre épargne.

Investir dans l’immobilier avec peu d’argent via les SCPI

Procurez-vous notre modulé dédié !

On présente souvent la pierre comme l’unique voie vers la richesse, un mythe tenace. Pourtant, c’est bel et bien une opportunité réelle si l’on adopte la bonne stratégie. Investir en immobilier avec peu d’argent devient tout à fait accessible grâce aux SCPI et à d’autres alternatives.

Les SCPI, meilleur placement immobilier accessible

Les parts de SCPI rendent un placement accessible très concret. Disponibles à partir de quelques centaines d’euros, elles transforment votre petit capital en portefeuille immobilier géré par des professionnels. Elles offrent un rendement net annuel attractif, avec une gestion entièrement confiée à des experts.

  • Revenes locatifs réguliers : Vous percevez des loyers mensuels ou trimestriels directement versés sur votre compte. C’est un revenu passif, qui vous évite la gestion fastidieuse des locataires.
  • Gestion professionnelle complète : Des spécialistes s’occupent de la location, de l’entretien et des périodes de vacance. Vous n’avez plus qu’à toucher les dividendes en toute tranquillité.
  • Diversification immédiate : Le fonds détient de nombreux biens, ce qui assure une diversification robuste. Un logement vacant n’impacte donc pas votre rendement global.
  • Liquidité supérieure au bien immobilier direct : Revendre vos parts est bien plus rapide que de céder un appartement. Même si c’est moins fluide qu’une action ou un ETF, c’est un excellent compromis pour un petit budget.

Ces fonds sont parfaits pour les épargnants avec un budget limité. Exit les crédits hypothécaires étouffants et les interminables visites d’appartements. Vous profitez simplement de revenus réguliers tout en vous consacrant à votre vie familiale.

Crowdfunding & tokenisation pour débuter dans l’immobilier

En complément des méthodes classiques, le crowdfunding immobilier permet de financer des projets concrets de promotion. Ce financement participatif est accessible avec un faible ticket d’entrée et vise un rendement brut attractif. Le risque de défaillance existe, mais les gains potentiels le compensent si l’on diversifie.

  • Projets concrets et visibles : Contrairement aux placements purement financiers, vous participez à construire des bâtiments réels. C’est très gratifiant de contribuer directement au développement économique local.
  • Rendement attractif de huit à dix pour cent : Ce taux est généralement supérieur à celui des SCPI classiques. Il compense logiquement une prise de risque légèrement plus élevée et une certaine illiquidité.
  • Plateforme intermédiaire régulée : Les plateformes vérifient la solidité des promoteurs et proposent des contrats très clairs. Elles assurent un suivie transparent pour vous protéger efficacement.
  • Diversification obligatoire : Ne placez surtout pas tout votre argent de crowdfunding sur un seul projet. Mieux vaut investir de petites sommes dans dix opérations distinctes pour sécuriser votre portefeuille.

Parallèlement, la tokenisation immobilière fragmente les biens physiques en jetons numériques très abordables. Vous devenez ainsi propriétaire d’une partie de châteaux ou de surfaces commerciales prestigieuses. Vous obtiendrez un rendement équivalent aux SCPI, avec une meilleure liquidité et un ticket d’entrée minime.

Se former pour optimiser ses investissements immobiliers

Investir dans l’immobilier exige de maîtriser des compétences spécifiques pour bien analyser le marché. Ces connaissances essentielles s’acquièrent rapidement avec une formation de qualité. Découvrez une offre complète de formation investissement petit budget, incluant cours et ateliers pour démarrer sereinement avec un petit capital.

Un institut spécialisé propose onze parcours thématiques, de la stratégie patrimoniale aux secteurs porteurs, accessibles à tous. Ces formations investir petit budget accompagnent les novices pour investir en connaissance de cause et optimiser leur fiscalité. Vous saurez transformer les crises économiques en réelles opportunités patrimoniales.

Où investir avec peu d’argent pour un placement diversifié

La diversification n’est pas un concept abstrait : c’est votre meilleure assurance contre les crises sectorielles ou géopolitiques. Pour savoir où investir quand on a peu d’argent, la clé réside dans une répartition intelligente de ses actifs. Avec cette approche, on fait fructifier ses petites sommes pour construire un portefeuille solide.

Construire un portefeuille équilibré avec un petit budget

Procurez-vous notre modulé dédié !

La bonne stratégie pour un petit budget allie sécurité et rendement. Une répartition classique consisterait à placer 70 % sur des supports sécurisés comme un PEA ou une assurance vie, et 30 % sur des actifs plus dynamiques. Cette structure offre un équilibre performant pour faire grandir votre épargne.

  • Livrets réglementés et fonds euros : 10 à 15 % du portefeuille. Un livret ou des fonds euros apportent sécurité et liquidité, idéal pour servir d’amortisseur en cas de turbulence.
  • ETF mondiaux via PEA : 40 % du portefeuille. Investir via un ETF diversifié en PEA réduit les frais et tire parti de la croissance mondiale. C’est le cœur dynamique de votre placement.
  • SCPI & immobilier : 20 % du portefeuille. Une SCPI offre des revenus réguliers et protège de l’inflation. Une diversification immobilière sans apport initial conséquent.
  • Crowdfunding & placements alternatifs : 15 % du portefeuille. Le crowdfunding peut offrir un bon rendement avec un risque maîtrisé, idéal pour dynamiser l’épargne.

Chaque partie de votre budget a un rôle spécifique. Cette architecture crée une synergie efficace qui profite surtout à ceux qui investissent avec peu d’argent. Une approche que les investisseurs passifs négligent souvent.

Investir progressivement, par versements réguliers, permet de lisser les risques. Même avec 50 € par mois, on évite un mauvais timing. Cette habitude construit un patrimoine sur le long terme, sans stress.

Les cryptomonnaies doivent rester anecdotiques, 5 % maximum. Trop volatiles pour être un pilier, elles peuvent apporter un gain substantiel sans mettre en péril le reste.

Métaux précieux & placements alternatifs en complément

Procurez-vous notre modulé dédié !

L’or et l’argent jouent un rôle défensif essentiel. Ces métaux précieux constituent une couverture efficace contre l’inflation ou les crises. Sur le long terme, ce type de placement alternatif affiche des performances historiquement robustes.

On peut démarrer avec de petites sommes. Accumuler régulièrement de l’or, même en faible quantité, renforce la diversification et protège le reste du portefeuille.

Se former pour investir avec méthode & performance

La formation financière est décisive pour optimiser un petit budget. Chaque euro investi dans votre éducation aujourd’hui peut rapporter beaucoup demain. Comprendre les marchés, les actions ou les graphiques fait la différence entre un débutant et un investisseur avisé.

Notre parcours pédagogique aide à améliorer le rendement global. Les résultats viennent de l’application rigoureuse d’une stratégie claire. Ces compétences transforment profondément votre manière de gérer votre épargne.

Investir dans sa propre formation est le seul actif à rendement certain. Chaque erreur évitée peut représenter des milliers d’économies plus tard. Il n’est jamais trop tôt pour commencer à apprendre, votre futur financier vous remerciera.

Foire aux questions

Comment faire fructifier cent euros rapidement avec un petit investissement ?

Mieux vaut éviter de courir après un gain immédiat : la patience reste indispensable pour faire fructifier un petit placement. Privilégiez des versements réguliers sur le long terme pour obtenir des résultats solides.

Pour bien répartir votre budget, vous pouvez investir une quarantaine d’euros sur un ETF via un PEA, puis partager le reste entre une assurance-vie et des SCPI. Avec un virement mensuel, votre stratégie commence à porter ses fruits grâce aux intérêts composés.

Où investir quand on ne dispose que de cinquante euros ?

Cinquante euros représentent déjà un bon point de départ pour commencer à investir et bâtir une stratégie. Vous pouvez par exemple acheter une fraction d’action, verser une partie sur une assurance-vie et conserver l’excédent sur un livret.

Automatiser un versement mensuel, même avec un budget aussi limité, optimise la diversification de votre portefeuille. Des idées de placement comme celle-ci permettent de mieux faire fructifier votre argent grâce aux plateformes adaptées aux petits budgets.

Quel petit investissement accessible offre le meilleur rendement ?

Aucun placement ne garantit un rendement élevé sans une part de risque. Certains produits, comme le crowdfunding ou le financement participatif immobilier, proposent toutefois des taux bruts attractifs.

Les SCPI et les ETF affichent également de bonnes performances historiques. La stratégie la plus équilibrée consiste à combiner ces options pour trouver le bon rapport entre rendement et maîtrise des risques.

Jouer l’Espagne & l’axe ibéro-américain pour déjouer les risques obligataires des BIFs

Sommaire

Un 10ème dossier de crise : l’exposition ibéro-américaine via l’Espagne

La crise iranienne et la recomposition des alliances géopolitiques ont offert à l’Espagne une occasion de se positionner comme pont stratégique entre l’Occident et le “Sud global”. Cette dynamique renforce l’exposition ibéro-américaine et consolide le rôle de l’Espagne comme intermédiaire essentiel dans les marchés émergents.

L’ancrage historique de Madrid avec l’Amérique latine (LATAM) amplifie cet effet, transformant l’Espagne en proxy naturel de la croissance ibéro-américaine, avec la liquidité et la réglementation européenne en prime. Cette exposition ibéro-américaine offre aux investisseurs européens une avenue rare vers les rendements supérieurs des marchés émergents latino-américains, notamment avec une croissance LATAM de 4 % en 2024 et des dettes locales latino-américaines affichant des rendements dépassant 8 %.

Notre 10e dossier de crise traite de cette thématique afin de :

  • Désinvestir des produits surexposés aux dettes souveraines risquées et réorienter vers des obligations latino-américaines de qualité;
  • Calibrer une exposition mesurée à la dynamique espagnole et aux marchés ibéro-américains en croissance.

L’Espagne, pont historique entre l’Europe & l’Amérique latine

Dès l’exposition ibéro-américaine de 1929 à Séville, l’Espagne s’est affirmée comme un pont stratégique vers les marchés latino-américains. Cette manifestation internationale, tenue du 9 mai 1929 au 21 juin 1930, ne fut pas seulement culturelle : elle marqua une bataille économique décisive pour restaurer l’influence espagnole après la perte des colonies en 1898.

L’exposition réunit 21 pays latino-américains, dont les grandes puissances économiques : l’Argentine, le Brésil, le Chili, la Colombie, le Mexique et le Pérou. Les pavillons, comme ceux du Brésil, du Chili, du Mexique, du Pérou, de la Colombie, de l’Argentine, de Cuba, du Portugal et de Saint-Domingue, sont aujourd’hui des monuments toujours debout, transformés en consulats, universités et institutions culturelles. Cet héritage n’est pas mineur : il concrétise des canaux diplomatiques, commerciaux et financiers encore actifs.

La transformation urbaine de Séville provoquée par cette exposition reste considérable : 1 343 200 m² réaménagés, 117 bâtiments construits et plus de deux millions de visiteurs en 13 mois. Le site a façonné le parc María Luisa, la place d’Espagne et le casino de l’exposition, trois joyaux qui attirent près d’un million de visiteurs par an. Séville en 1929 n’a pas seulement bâti des monuments; elle a creusé les conduites d’une exposition universelle capable de canaliser les flux de capitaux, de connaissances et d’opportunités entre les deux continents.

Cette dimension historique n’est pas une sentimentalité vague : c’est une explication structurelle. Investir en Espagne aujourd’hui, c’est accéder non seulement à la stabilité bancaire européenne, mais aussi à un écosystème institutionnel, diplomatique et commercial étroitement lié à chaque grande nation latino-américaine. Les consulats résiduels, les universités issues de cet héritage, les institutions éducatives installées dans les anciens pavillons : tout cela permet une fluidité d’accès aux marchés d’Amérique latine que les autres pays européens ne possèdent pas.

Pourquoi l’exposition ibéro-américaine historique crée des opportunités présentes

L’exposition universelle de Séville de mai 1929 a établi quelque chose d’irréversible : une architecture relationnelle entre l’Espagne et l’Amérique latine. Ce n’est pas une fiction poétique, c’est un fait géopolitique et économique mesurable. Les secteurs clés de croissance latino-américaine (technologie, énergie renouvelable, agroalimentaire) sont mieux accessibles par des portes espagnoles grâce à cette infrastructure historiquement validée.

Pendant que vous hésitez, les écarts de valorisation ibéro-américains s’évaporent. Les actions latino-américaines offrent une surperformance potentielle de 12 à 18 % annualisée comparée aux placements européens. Les obligations souveraines locales dépassent les 8 % de rendement. Vous restez immobile ? Vous perdez systématiquement.

L’Espagne vous offre la porte d’entrée : liquidité européenne, réglementation stricte, accès direct aux flux LATAM. C’est un proxy naturel que les investisseurs passifs n’exploitent pas. Pendant qu’ils dorment, les rendements s’échappent entre leurs doigts.

Risques obligataires des BIFs : le piège dans lequel vous vous enfoncez

Les pays comme la Grande- B retagne, l’I talie ou encore la F rance constituent un nouveau risque obligataire majeur européen. Vous avez probablement des fonds ou obligations exposés à ces structures, ne serait-ce qu’en assurance-vie et vous ne le savez même pas. Cette exposition invisible aux dettes souveraines à risque est en train de vous appauvrir année après année.

La feuille de route est implacable : identifier les produits surexposés, les retirer de votre portefeuille et redéployer vers une exposition ibéro-américaine calibrée. Les stratégies d’exposition ibéro-américaine doivent être stress-testées pour les élections, les conflits géopolitiques et les variations de matières premières. Pas de place pour la naïveté.

Plan immédiat pour une allocation d’actifs offensive

Il faut en finir avec la paralysie. Voici trois actions prioritaires :

  • Audit obligataire d’urgence : cartographiez vos expositions BIFs et dettes souveraines risquées. Chaque jour de délai vous coûte de l’argent.
  • Réallocation vers LATAM-Espagne : commencez par 10 à 15% de votre portefeuille obligataire vers les obligations ibéro-américaines à haut rendement (8% et plus).
  • Surpondération des actions latino-américaines : privilégiez les secteurs porteurs (technologie, énergie renouvelable, agroalimentaire) avec des mandataires espagnols pour une exposition structurée aux marchés émergents et atténuez les risques politiques.

Votre patrimoine ne se construira jamais par l’inaction. Vous manquez les rendements LATAM au profit d’autres investisseurs. C’est une forme de capitulation financière que vous ne pouvez plus vous permettre.

Je consulte immédiatement le 10e dossier de crise pour profiter des secousses géopolitiques en cours

Je consulte immédiatement le 10e dossier de crise pour profiter des secousses géopolitiques en cours. Ce dossier de 12 pages élabore une stratégie d’exposition ibéro-américaine.

Pour approfondir

Depuis le 28/02/2026, Samarie & Cie a publié 9 dossiers de crise et 2 briefs investisseur. Consultez le brief investisseur 1 : Iran & obligations souveraines LATAM pour comprendre les dynamiques géopolitiques actuelles affectant votre exposition LATAM. Consultez aussi le module pédagogique n°11 : le choc des BRICS+ pour contextualiser les réalignements géopolitiques qui créent ces opportunités espagnoles. Tous les dossiers sont disponibles ici, avec la mention “NOUVEAU”.

Foire aux questions

Pourquoi l’Espagne constitue-t-elle un proxy naturel pour les marchés ibéro-américains ?

L’Espagne bénéficie d’un ancrage historique, diplomatique et institutionnel unique avec l’Amérique latine, consolidé notamment par l’exposition ibéro-américaine de 1929 à Séville. Cette exposition universelle a établi des canaux commerciaux, culturels et financiers permanents. Les consulats, universités et institutions issues de cet héritage fonctionnent comme des vecteurs d’accès privilégié aux marchés latino-américains. L’Espagne combine la stabilité bancaire européenne et la réglementation de l’UE avec une exposition directe à la croissance latino-américaine (4 % en 2024). C’est un proxy naturel que les investisseurs passifs ignorent souvent.

Quels sont les risques obligataires des BIFs et comment les mitiger ?

Les BIFs sont porteirs d’un risque obligataire européen majeur, créant une exposition cachée aux dettes souveraines risquées. Pour mitiger ce risque, il faut : (1) auditer immédiatement vos portefeuilles pour identifier les expositions aux BIFs, (2) nettoyer les produits surexposés aux dettes souveraines à risque, et (3) redéployer vers des obligations latino-américaines libellées en monnaie locale offrant des rendements supérieurs à 8 %, avec une meilleure géographie de risque. Les scénarios de stress test doivent évaluer l’impact des élections, des conflits géopolitiques et des variations des matières premières.

Comment débuter une exposition mesurée aux marchés latino-américains via l’Espagne ?

Commencez par une allocation progressive : 10 à 15 % de votre portefeuille obligataire vers les dettes latino-américaines locales (rendement supérieur à 8 %). Surpondérez ensuite les secteurs porteurs latino-américains (technologie, énergie renouvelable, agroalimentaire) par l’intermédiaire de mandataires espagnols qui réduisent les risques politiques. Utilisez les modèles quantitatifs et les fiches de conformité fournis par le module pédagogique pour calibrer votre exposition aux dynamiques géopolitiques actuelles. L’Espagne sert de pont fiable vers une exposition latino-américaine bien structurée.

Fiscalité des métaux précieux : taxe forfaitaire & vente d’or

Sommaire

Cet article détaille les règles fiscales qui s’appliquent lors de la vente et de la détention de métaux précieux en France. Il présente le fonctionnement de la fiscalité métaux précieux, avec les taux d’imposition exacts, pour optimiser la cession de vos métaux précieux comme l’or, l’argent ou le platine, selon votre situation. Retrouvez aussi notre module pédagogique dédié. 

Fiscalité des métaux précieux en France

En France, la fiscalité des métaux précieux est régie par deux régimes principaux, qui impactent directement votre rendement net.

  • Le premier est la taxe forfaitaire sur les métaux précieux, fixée à 11,5 % du montant de la vente.
  • La seconde option consiste à choisir le régime des plus-values réelles, dont le taux d’imposition global peut atteindre 36,2 % (variable selon la durée de détention). 

La taxe forfaitaire sur les métaux précieux

Ce prélèvement obligatoire se compose d’une contribution de 11 % et de la CRDS (Contribution au Remboursement de la Dette Sociale) à 0,5 %. Elle s’applique directement sur votre prix de vente brut, sans distinction. Cette taxation forfaitaire vous concerne donc, que votre opération génère une plus-value ou une perte ! 

Ce régime s’applique automatiquement dès lors que le montant de la transaction atteint ou dépasse 5 000 € pour l’argent et l’or.

Les lingots de haute pureté et les pièces frappées après 1800 y sont notamment soumis. La retenue est effectuée immédiatement lors de l’opération, ce qui peut réduire sensiblement votre gain net.

Les personnes physiques non-résidentes fiscales en France et certaines sociétés sont généralement exemptées de cette taxe. Les petits bijoux d’une valeur inférieure à 5 000 € peuvent aussi être exclus. Il est important de bien comprendre ces critères d’exclusion pour gérer votre patrimoine efficacement.

Exonération de TVA sur l’or-investissement

L’ or d’investissement bénéficie d’une exonération de TVA à l’achat, conformément à l’article 298 sexdecies A du CGI (Code Général des Impôts). Pour en bénéficier, les lingots doivent notamment peser plus d’un gramme et présenter une pureté d’au moins 99,5 % (ce sont généralement des 4×9, soit purs à 99,99 %). Cette mesure évite une taxe de 20 %, contrairement – attention !  – à ce qui est appliqué sur l’ argent métal.

Pour les pièces dites « boursables », le prix d’achat ne doit pas excéder 80 % du cours officiel. Cette exonération s’applique aussi bien aux achats réalisés en France qu’à l’étranger. Cependant, il est conseillé de rester vigilant et de respecter rigoureusement toutes les conditions fixées par l’administration fiscale.

Quels métaux sont soumis à la taxe en France ?

L’or, l’argent, le platine et même les débris métalliques précieux sont assujettis à une taxation forfaitaire lors de leur revente. Il est donc crucial d’identifier la nature de chaque métal pour anticiper les conséquences fiscales, car une erreur d’appréciation peut engendrer des pertes financières importantes.

  • Or (lingots et pièces) : soumis à la taxe forfaitaire de 11,5 % ou, sur option, à l’imposition de la plus-value avec un abattement pour durée de détention.
  • Argent (investissement) : assujetti à la même taxe forfaitaire de 11,5 %, sans bénéficier d’exonération de TVA à l’achat.
  • Platine & débris métalliques : soumis à la taxation forfaitaire dès lors que le seuil de 5 000 € de vente est atteint.
  • Bijoux et pièces de collection : généralement exclus en dessous de 5 000 €, mais ils peuvent être imposables s’ils sont considérés comme des actifs de placement.

Pour les pièces anciennes, les lingots scellés ou les métaux d’investissement, il est nécessaire de conserver des documents justificatifs détaillés. Ces preuves sont essentielles pour justifier le régime fiscal applicable auprès de l’administration. En l’absence de ces justificatifs, l’administration fiscale appliquera automatiquement le régime le plus pénalisant.

La vente d’or est-elle imposable en France ?

Oui, dès que la transaction dépasse 5 000 €, l’administration fiscale applique un impôt. La vente d’or nécessite donc une véritable stratégie pour optimiser la rentabilité de vos opérations. Sans préparation préalable, vous risquez de subir une fiscalité lourde et souvent évitable.

Taxe forfaitaire ou plus-values réelles sur l’or ?

Un choix décisif s’offre à vous : la taxe forfaitaire de 11,5 % ou le régime des plus-values réelles (TPV) à 36,2 %. La fiscalité vente métaux précieux évolue en fonction de votre profit et de la durée de conservation. Dès la troisième année, le taux baisse à 34,39 % grâce à l’abattement applicable, pour atteindre zéro au bout de 22 ans.

  • Taxe forfaitaire (TFMP) : 11,5 % prélevés sur le prix de vente total, indépendamment de votre plus-value éventuelle, via le vendeur ou le formulaire 2091-SD
  • Plus-values réelles (TPV) : 36,2 % durant les deux premières années, appliqué uniquement sur la différence justifiée entre l’achat et la revente
  • Atout du forfaitaire : lorsque le gain est faible, ce régime simplifie la transaction et limite les démarches administratives
  • Atout des plus-values : lors d’un gain important après plusieurs années, ce système réduit significativement les taxes jusqu’à l’exonération complète

En cas de moins-value, le choix du régime des plus-values réelles permet d’annuler totalement l’imposition due. À l’inverse, la taxe forfaitaire prélève toujours 11,5 %, même si vous revendez à perte. Une bonne stratégie fiscale est donc essentielle pour protéger votre patrimoine en métaux précieux.

Durée de détention Régime TPV – Taux effectif Régime TFMP Régime le plus avantageux
Années 1-2 36,2 % 11,5 % TFMP (sauf forte plus-value)
Année 3 34,39 % (décote de 5 %) 11,5 % TFMP
Année 4 32,58 % (décote 10 %) 11,5 % TFMP
Années 5-10 22,1 % à 27,7 % 11,5 % Selon situation
Années 11-21 2,2 % à 13,8 % 11,5 % TPV progressivement
Année 22+ 0 % (exonération) 11,5 % TPV (exonération totale)

Abattements progressifs selon la durée de détention

Le mécanisme est très avantageux : à partir de la troisième année de détention, une décote de 5 % s’applique sur l’assiette taxable. Cet allègement s’accumule ensuite chaque année de manière très favorable au vendeur. Est-ce que la vente de métaux est imposable après 22 ans ? Absolument pas, une exonération totale récompense la conservation prolongée de vos pièces et de vos lingots.

Le délai de conservation se calcule toujours depuis la date d’acquisition initiale. Il est donc essentiel de conserver soigneusement vos preuves d’achat nominatives. Sans ces justificatifs, l’administration fiscale appliquera automatiquement la taxe forfaitaire, ce qui pénalise ceux qui manquent de rigueur.

Fiscalité de l’or papier & des enveloppes d’investissement

L’or papier (ETC), comme les ETF ou les fonds, obéit à des règles fiscales distinctes de celles des métaux physiques. Ces actifs financiers sont soumis par défaut au Prélèvement Forfaitaire Unique (PFU) de 31,4 %. Il reste possible d’opter pour le barème classique de l’impôt sur le revenu, selon votre situation globale (case 2OP à cocher dans votre déclaration de revenus en cours).

En plaçant cet or papier dans une assurance-vie ou un PEA, c’est la fiscalité spécifique de l’enveloppe qui s’applique. Certains de ces supports permettent d’obtenir une taxation allégée, voire nulle, après plusieurs années. Bien choisir son enveloppe d’investissement permet ainsi de réduire considérablement la facture finale.

Déclaration & obligations fiscales lors de la vente d’or

Vendre ses produits sans respecter les règles expose à de lourdes sanctions financières de la part de l’administration fiscale. L’absence de déclaration peut entraîner une pénalité de 25% du montant des droits éludés, assortie d’intérêts de retard. Doit-on déclarer l’or aux impôts ? La réponse est oui, systématiquement et sans exception.

Comment déclarer la vente de métaux précieux aux impôts ?

Pour toute transaction entre particuliers, il est obligatoire de transmettre le formulaire Cerfa 2091-SD aux services fiscaux dans un délai d’un mois. Cette démarche s’inscrit dans une analyse plus large des stratégies d’acquisition de l’argent et des métaux blancs, en détaillant leurs spécificités comme investissement. Elle aborde également les règles pour investir dans les métaux blancs, offrant un aperçu des obligations fiscales pour optimiser son portefeuille.

  • Vente entre particuliers : une déclaration personnelle via le Cerfa 2091-SD est requise sous un mois. Elle doit identifier le vendeur et le montant de la transaction.
  • Vente chez un professionnel : si le revendeur est basé en France, il se charge lui-même de la déclaration et du paiement de la taxe, ce qui simplifie grandement vos démarches.
  • Absence de déclaration : vous vous exposez à une amende de 25 % des droits éludés, ainsi qu’à des intérêts de retard en cas de contrôle fiscal.

Les non-résidents fiscaux en France ne sont cependant pas soumis à cette obligation stricte de déclaration. De même, les dons de métaux précieux préalablement enregistrés auprès des services des impôts sont exemptés de cette démarche. Bien connaître son statut fiscal est donc essentiel pour distinguer les contraintes administratives des libertés d’action réelles.

Justificatifs requis pour la fiscalité des plus-values

Pour bénéficier du régime de la plus-value réelle, il est primordial de conserver précieusement tous les justificatifs qui attestent du prix d’achat et de la durée de détention. À défaut, la taxe forfaitaire sur les métaux précieux de 11,5 % s’applique automatiquement, annulant tout avantage fiscal. Nos modules pédagogiques abordent les enjeux réglementaires et de fiscalité des métaux précieux pour approfondir vos connaissances sur ces actifs.

  • Facture nominative d’achat : elle est indispensable pour prouver l’acquisition. Elle doit mentionner la désignation précise du bien, son numéro de série (le cas échéant) et son poids en or fin.
  • Certificat d’authenticité : ce document professionnel identifie formellement les pièces ou lingots et détaille leurs caractéristiques techniques exactes.
  • Continuité fiscale : il faut apporter la preuve que vous êtes le même propriétaire du bien depuis son achat jusqu’à sa revente, sauf en cas de succession dûment justifiée.
  • Facture de revente : elle doit indiquer l’année de la transaction, le pays d’émission, le poids exact du métal et le cours appliqué lors de la cession.

Dans le cadre d’une succession, une attestation notariée indiquant la valeur du bien peut efficacement remplacer la facture d’achat originale. Ce document permet d’opter pour le régime des plus-values réelles et de profiter des abattements progressifs. L’année de détention commence alors officiellement à partir de la date juridique de transmission de l’héritage.

L’absence de preuves déclenche l’application automatique de la taxe forfaitaire, ce qui compromet totalement votre stratégie d’optimisation fiscale. Sans facture valide, même une détention longue de vos métaux précieux ne vous ouvrira droit à aucune réduction d’impôt. L’administration fiscale applique la réglementation en vigueur de manière stricte et sans négociation.

Donations & successions : le cas des métaux précieux

Une donation de métaux précieux offre des abattements spécifiques selon le lien de parenté, ce qui réduit l’assiette des droits. Cependant, ces avantages ne dispensent en aucun cas d’effectuer une déclaration officielle auprès de l’administration. Tout don qui n’aurait pas été déclaré sera automatiquement soumis à la taxe forfaitaire lors d’une future revente par son bénéficiaire.

Les dons consentis peu avant un décès viennent s’imputer sur vos abattements successoraux, ce qui nécessite d’anticiper la vente de métaux précieux. En France, la vente d’or est soumise soit au prélèvement forfaitaire, soit, sur option, au régime de la plus-value. Une exonération totale s’applique après 22 ans de détention, ce qui justifie de bien planifier ses démarches grâce à une bonne connaissance de la fiscalité des métaux précieux.

Foire aux questions

Quelle est la taxe forfaitaire sur les métaux précieux en France en 2026 ?

En 2026, la taxe forfaitaire sur les métaux précieux reste fixée à 11,5 % du prix de vente. Cet impôt combine un prélèvement de base de 11 % et une contribution de 0,5 % pour la CRDS.

Cette taxe s’applique lors de la vente d’or, d’argent ou d’autres métaux précieux lorsque le montant dépasse 5 000 €. L’option pour l’imposition sur la plus-value réelle reste disponible.

Qui doit payer la taxe sur les métaux précieux lors d’une vente ?

L’obligation de payer l’impôt sur les métaux précieux revient toujours au vendeur. Les modalités de paiement de cette fiscalité varient selon le type de transaction.

Avec un professionnel, celui-ci se charge directement du prélèvement. Dans une vente entre particuliers, le vendeur doit déclarer ses revenus issus de la vente et régler lui-même la taxe due.

Peut-on vendre de l’or sans payer d’impôts après 22 ans de détention ?

Oui, conserver votre or pendant 22 ans ouvre droit à une exonération totale de l’impôt sur la plus-value. Pour en bénéficier, il faut opter pour le régime du réel et pouvoir présenter des justificatifs d’achat.

Les gains réalisés lors de la revente sont alors entièrement exonérés. Sans ces factures, la taxe forfaitaire sur les métaux précieux s’appliquera automatiquement au prix de vente.

Pourquoi & comment démembrer la clause bénéficiaire de votre assurance vie

Sommaire

Face à l’incertitude financière, vous pouvez vous sentir paralysé tandis que votre patrimoine s’érode discrètement. Le démembrement de la clause bénéficiaire d’une assurance vie offre une stratégie patrimoniale efficace.

Cette technique permet de réduire les droits de succession, de protéger vos proches et d’optimiser la transmission sur deux générations (voir notre module dédié).

Qu’est-ce que le démembrement de la clause bénéficiaire ?

Le démembrement de la clause bénéficiaire repose sur un principe simple : le droit de propriété n’est pas un bloc indivisible. Il peut se scinder en deux parties distinctes pour servir vos objectifs et optimiser la fiscalité successorale dans un cadre légal.

Usufruit & nue-propriété dans l’assurance vie

Dans une clause bénéficiaire classique, le capital est versé en pleine propriété à un seul bénéficiaire. La clause démembrée, elle, sépare les droits entre deux personnes distinctes : l’usufruitier, qui bénéficie des fonds, et le nu-propriétaire, qui détient une créance de restitution. Cette créance devient exigible au décès de l’usufruitier.

Contrairement à l’usufruit immobilier classique, l’usufruitier d’un contrat d’assurance vie a le droit de dépenser ou d’investir librement le capital. En contrepartie, il doit restituer une valeur équivalente à ses héritiers lors de sa succession.

Le quasi-usufruit, un mécanisme spécifique au capital

Il faut différencier l’usufruit classique du quasi-usufruit. L’usufruit concerne les biens durables, tandis que le quasi-usufruit s’applique aux biens consomptibles, comme les sommes d’argent d’une assurance vie. Cette nuance juridique influe profondément sur la planification successorale.

Le quasi-usufruitier dispose ainsi d’une pleine liberté pour utiliser ou investir le capital. Cela fait de votre épargne un outil puissant et flexible pour la transmission familiale.

Qui désigner comme bénéficiaire dans une clause démembrée ?

La rédaction minutieuse de votre clause bénéficiaire nécessite une réflexion stratégique. En pratique, on désigne souvent le conjoint survivant comme usufruitier et les enfants comme nus-propriétaires. Cette structure protège votre conjoint tout en garantissant la pérennité de la nue-propriété.

  • Conjoint usufruitier, enfants nus-propriétaires : Le conjoint bénéficie de l’usufruit viager du capital pour assurer ses besoins. La transmission du patrimoine est ensuite assurée via la créance de restitution, déclenchée à son décès.
  • Enfants usufruitiers, petits-enfants nus-propriétaires : Ce montage facilite une transmission harmonieuse sur trois générations. Il permet d’utiliser intelligemment les abattements fiscaux sans créer de surcoût successoral.
  • Usufruitier unique avec nus-propriétaires multiples : Les droits sont répartis de façon proportionnelle entre plusieurs bénéficiaires, ce qui garantit une équité et une clarté totale pour la future distribution des fonds.
  • Clause démembrée temporaire ou viagère : L’usufruit peut être limité à une durée déterminée pour répondre à des besoins spécifiques, permettant ainsi de récupérer la pleine propriété à une date convenue.

Lors du décès du souscripteur, le nu-propriétaire ne reçoit pas directement les capitaux. Il obtient une créance de restitution sur la succession du défunt, un dispositif ingénieux qui protège votre patrimoine familial sur le long terme.

Fiscalité & avantages du démembrement pour la transmission

Le régime fiscal classique peut peser lourdement sur votre patrimoine lors d’une succession. Le démembrement constitue une solution astucieuse en répartissant la propriété entre l’usufruitier et les nus-propriétaires. Cette division de la propriété permet de fragmenter l’assiette taxable des capitaux décès, réduisant ainsi de manière significative le prélèvement fiscal global sur chaque contrat.

Barème fiscal & répartition des abattements entre bénéficiaires

L’article 669 du Code général des impôts dispose que la valeur de l’usufruit et de la nue-propriété varie selon l’âge de l’usufruitier au décès du souscripteur. Ce barème légal définit le pourcentage attribué à chaque droit, ce qui réduit mécaniquement la base imposable. Le démembrement de la clause bénéficiaire d’une assurance vie s’appuie sur cette répartition pour optimiser la transmission de votre patrimoine.

  • Barème par tranche d’âge : Pour un usufruitier âgé de 71 à 80 ans, l’usufruit représente 30 % du capital, tandis que la nue-propriété en constitue 70 %. Cette clé de répartition évolue avec l’âge, permettant une optimisation sur mesure.
  • Abattement avant 70 ans : Les versements effectués avant 70 ans bénéficient d’un abattement de 152 500 €. Celui-ci est réparti entre l’usufruitier et les nus-propriétaires au prorata de leurs parts respectives, allégeant la fiscalité sur les montants importants.
  • Abattement après 70 ans : Les primes versées après cet âge profitent d’un abattement global de 30 500 €. Ce montant est ensuite partagé entre chaque bénéficiaire selon sa quote-part, préservant ainsi une partie du capital de l’imposition.

Une fois l’abattement appliqué, la part imposable du capital est taxée à 20 % jusqu’à 700 000 €, puis à 31,25 % au-delà. Le démembrement permet de diviser cette base imposable entre plusieurs personnes. Vous limitez ainsi l’impact du taux maximal d’imposition, mettant en œuvre une véritable stratégie d’optimisation successorale.

Âge de l’usufruitier % Usufruit % Nue-propriété Impact fiscal relatif
Moins de 21 ans 90% 10% Usufruit prépondérant, nue-propriété minime
41-50 ans 60% 40% Équilibre raisonnable entre les deux droits
71-80 ans 30% 70% Nue-propriété dominante, usufruit réduit
Plus de 90 ans 10% 90% Nue-propriété écrasante, usufruit négligeable

Exonération du conjoint usufruitier & droits des nus-propriétaires

Le conjoint survivant bénéficie d’une exonération totale de droits de succession sur sa part d’usufruit, indépendamment du montant. Le droit français lui offre une protection financière essentielle et très sécurisante. Cette absence totale d’imposition représente un avantage considérable pour sécuriser l’avenir de votre famille.

De leur côté, les enfants nus-propriétaires ne sont imposés qu’à hauteur de la valeur de leur nue-propriété. Les capitaux décès qu’ils reçoivent bénéficient des abattements applicables avant d’être soumis à une fiscalité progressive. Le nu-propriétaire évite ainsi une imposition trop forte, ce qui assure une transmission démembrée du capital fiscalement optimale.

Comment éviter la double imposition au second décès

Sans dispositif approprié, les fonds peuvent être taxés deux fois : d’abord lors du décès du souscripteur, puis au décès de l’usufruitier. Heureusement, la mise en place d’une créance de restitution permet d’écarter ce risque. Cette dette, déductible du patrimoine successoral, protège le patrimoine lors de la seconde succession.

Une convention de quasi-usufruit, rédigée chez le notaire, vient acter cette créance de restitution. Au décès de l’usufruitier, cette créance est déduite de l’actif successoral, permettant au nu-propriétaire de récupérer les fonds sans surcoût fiscal. Prévoir cette étape garantit qu’une transmission démembrée bien structurée protège efficacement le patrimoine de vos héritiers. Consultez notre page sur le démembrement assurance vie pour optimiser le démembrement de la clause bénéficiaire.

Comment mettre en place un démembrement de clause bénéficiaire

La mise en œuvre de cette stratégie exige une rédaction rigoureuse. L’intervention d’un professionnel est indispensable pour définir clairement votre clause bénéficiaire et éviter toute ambiguïté, ce qui permet de prévenir les blocages lors de la succession.

La convention de quasi-usufruit, un document indispensable

Au moment du versement des fonds, il est nécessaire d’établir une convention de quasi-usufruit. Celle-ci confirme que le quasi-usufruitier reçoit le capital en usufruit et s’engage à restituer sa valeur au nu-propriétaire. Cet acte est essentiel dans le cadre d’un démembrement de la clause bénéficiaire d’une assurance vie pour éviter une double imposition.

  • Formalisation de la créance : Un document écrit atteste l’engagement de l’usufruitier à restituer une valeur équivalente à son décès.
  • Enregistrement notarial : Cette démarche rend le démembrement opposable à l’administration fiscales.
  • Obligations de remploi : Ces dispositions empêchent la dispersion des capitaux décès en imposant leur réinvestissement.
  • Acceptation partagée : La signature du bénéficiaire permet d’anticiper les litiges familiaux.

L’assureur n’intervient pas dans ces aspects juridiques de la transmission. La formalisation de cet accord est donc fondamentale pour protéger efficacement vos héritiers. À défaut, votre transmission démembrée serait fragilisée.

Modalités de versement & clauses de remploi pour sécuriser la transmission

Plusieurs options sont envisageables pour distribuer les capitaux suite au décès du souscripteur. Le choix de la modalité de versement influence directement la sécurité de votre patrimoine et structure l’avenir de votre transmission démembrée.

  • Versement intégral : L’usufruitier dispose d’une grande liberté de gestion, mais cette solution présente un risque accru pour le capital.
  • Comptes séparés : Cette solution simplifie considérablement le suivi financier lié au contrat.
  • Obligation de remploi : Les fonds doivent être réinvestis dans un actif productif, comme un contrat de capitalisation.
  • Versement notarié : Indispensable pour protéger les intérêts des enfants nus-propriétaires mineurs jusqu’à leur majorité.

En règle générale, l’usufruitier n’a pas à justifier de l’usage des fonds, ce qui offre une liberté appréciable au conjoint survivant. Cependant, la pérennité de la transmission démembrée repose alors entièrement sur la qualité de sa gestion.

Pour renforcer la sécurité, il est possible d’imposer un réinvestissement commun, transformant ainsi les capitaux en placements productifs pour les générations futures. Pour évaluer précisément ces options, consultez notre démembrement clause bénéficiaire.

Stratégies avancées pour une transmission intergénérationnelle optimisée

Il est possible d’étendre cette organisation sur plusieurs générations : vos enfants deviennent alors usufruitiers et vos petits-enfants nus-propriétaires. Cette approche permet d’alléger significativement la fiscalité à chaque étape de la succession.

Investir ces montants dans un contrat de capitalisation constitue une stratégie particulièrement performante. Ce type de placement perdure au-delà du décès de l’usufruitier sans générer de nouvelle taxation, favorisant l’accumulation des gains dans le respect des règles du démembrement.

Cette méthode optimise la croissance patrimoniale à long terme, les plus-values échappant à une imposition immédiate. Pour approfondir cette mécanique, consultez notre article sur le démembrement assurance vie.

Foire aux questions

Quel est l’intérêt principal de démembrer une clause bénéficiaire sur une assurance vie ?

L’intérêt principal réside dans la réduction significative des droits de succession sur deux générations consécutives. En séparant le contrat entre l’usufruitier et les nus-propriétaires, vous diminuez la base taxable du capital décès.

Le conjoint survivant, en tant qu’usufruitier, bénéficie d’une exonération totale d’imposition lors du règlement. Les enfants nus-propriétaires ne paient des taxes que sur leur quote-part de nue-propriété. Au décès de l’usufruitier, la créance de restitution s’impute sur sa succession, ce qui évite une double imposition et permet une transmission optimisée. Consultez notre clause bénéficiaire démembrée pour plus de détails.

Peut-on modifier la clause bénéficiaire d’une assurance vie après sa souscription ?

Oui, c’est possible, mais la facilité à le faire dépend de plusieurs critères. Tant que le bénéficiaire n’a pas accepté formellement le contrat, vous pouvez modifier la clause bénéficiaire librement.

Une fois son accord donné par écrit, toute nouvelle modification nécessite son consentement explicite. Agir avant cette validation offre donc une grande latitude. Cela souligne l’importance d’une rédaction initiale soigneuse et d’une réflexion approfondie sur votre patrimoine futur.

Quels sont les risques d’un démembrement de clause bénéficiaire en cas de conflits familiaux ?

Cette clause bénéficiaire démembrée peut présenter des risques significatifs s’il existe des tensions familiales. En effet, l’usufruitier a le droit de consommer le capital, ce qui peut créer des déséquilibres.

Si les fonds sont entièrement dépensés, la créance de restitution engagera une succession appauvrie, risquant de déclencher des procédures judiciaires de la part des enfants nus-propriétaires. Le démembrement exige donc un climat de confiance solide au sein de la famille. Pour gérer ces situations délicates, notamment dans les familles recomposées, consultez notre guide sur la clause bénéficiaire démembrée.

Quitter la version mobile