
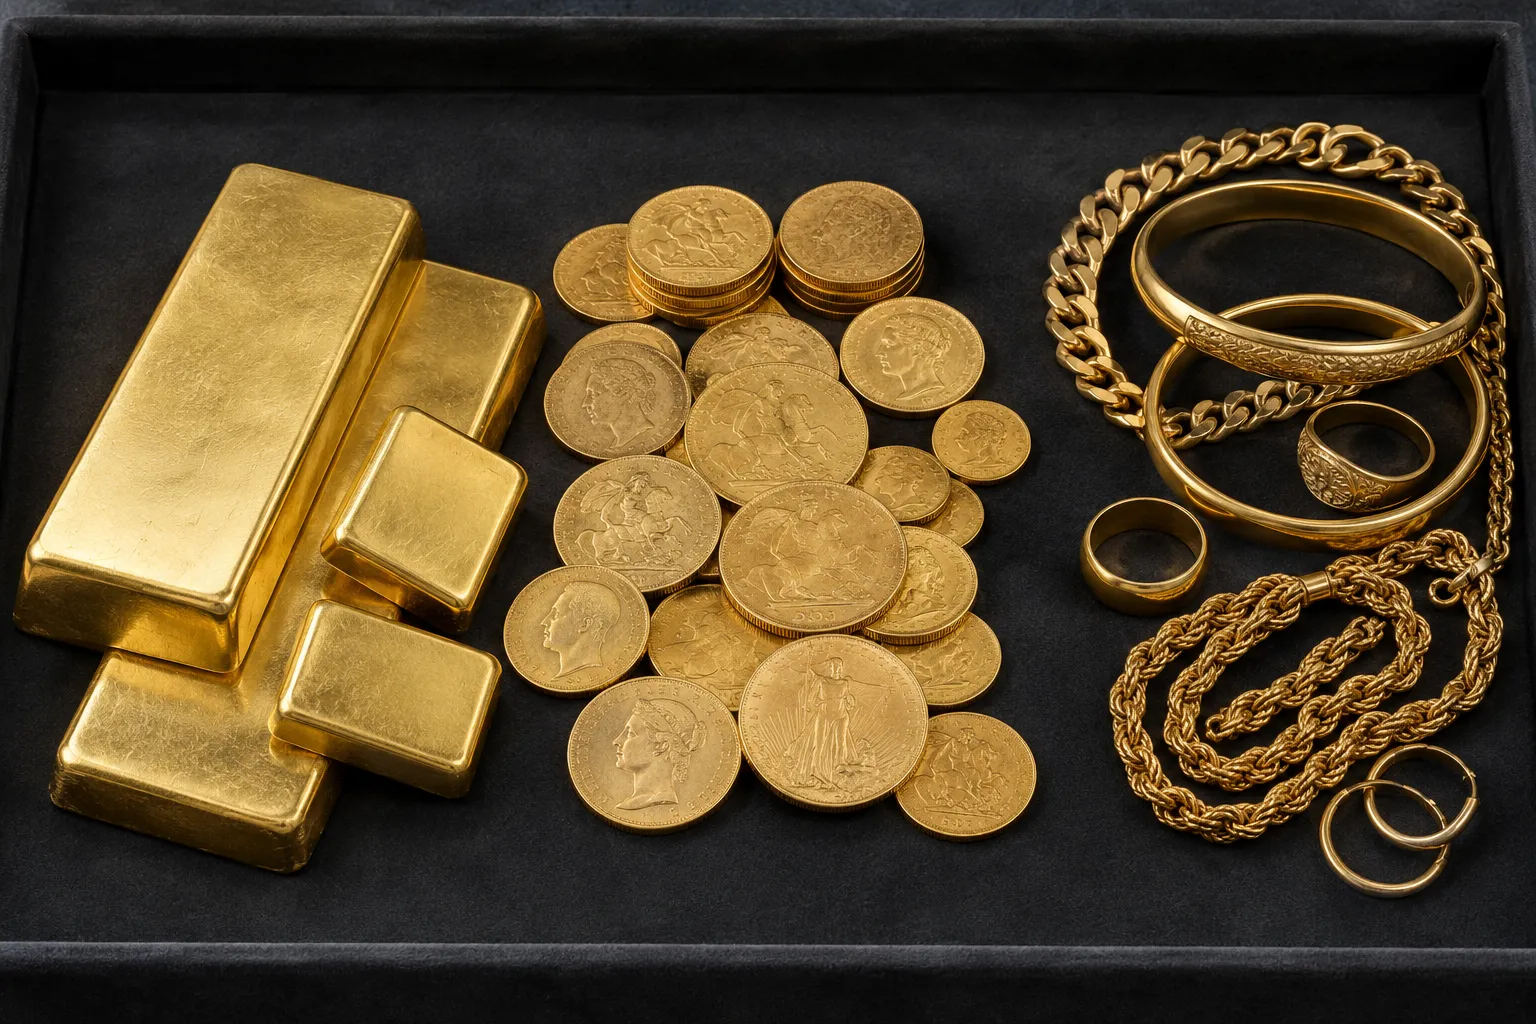
Taxe sur les métaux précieux : taux, plus-value, déclaration
Sommaire
- Quels métaux précieux et quelles opérations sont taxés ?
- Combien coûte la taxe forfaitaire ?
- Quand choisir le régime des plus-values ?
- Quelles ventes peuvent être exonérées ?
- Qui déclare la vente et dans quel délai ?
- Foire aux questions
La taxe sur les métaux précieux surprend souvent le vendeur, car elle peut porter sur la totalité du prix encaissé. Ce guide présente les biens et les opérations concernés, les taux de la taxe forfaitaire, l’option pour le régime des plus-values, les exonérations, puis les démarches déclaratives et leurs délais.
Le dernier brief dédié à l’or : c’est ici !
Quels métaux précieux et quelles opérations sont taxés ?
Le cadre fiscal dépend de deux éléments : la nature du bien vendu et l’opération réalisée. Un même gramme d’or peut ainsi relever de règles différentes selon qu’il prend la forme d’un lingot, d’un bijou ou d’une monnaie ancienne. Les articles 150 VI à 150 VM du CGI encadrent l’ensemble de ce dispositif.

Lingots, pièces et autres formes physiques
Le BOFiP range parmi les métaux précieux l’or, l’argent et le platine. Le palladium, le rhodium, l’iridium, l’osmium et le ruthénium sont en revanche exclus de la catégorie du platine. Cette catégorie couvre les lingots, les produits semi-ouvrés, les résidus et les débris ; pour un alliage, le métal précieux doit en constituer une part essentielle.
Les pièces d’or et d’argent postérieures à 1800 relèvent en principe de la même catégorie. Cela vaut aussi lorsqu’elles servent d’or d’investissement, une forme de détention dont le rôle face aux crises est développé dans le module consacré au métal jaune.
Monnaies anciennes et objets d’antiquité
À l’inverse, les monnaies antérieures à 1800 peuvent relever des objets de collection. Le BOFiP apprécie alors leur ancienneté, leur rareté et leur intérêt historique. Dans la même logique, les ouvrages travaillés en or ou en argent, comme l’orfèvrerie et les montres, rejoignent les bijoux et assimilés plutôt que les métaux bruts.
Une distinction s’ajoute entre or physique et or papier. Les fonds ou titres financiers adossés à l’or échappent à la taxe visant le métal détenu en propre. Samarie-cie distingue ces formes de détention dans ses formations sur les métaux précieux, en replaçant l’or dans son contexte patrimonial et monétaire.
Ventes, échanges et sorties du territoire
Les cessions de métaux précieux à titre onéreux recouvrent la vente aux enchères, la vente entre particuliers, l’échange et l’apport. Le simple achat ou la détention ne déclenche aucune taxe. Les donations et successions suivent les règles de transmission, tandis que les cessions professionnelles imposées à l’impôt sur le revenu ou sur les sociétés relèvent de règles distinctes.
Les exportations de métaux précieux obéissent à une logique géographique. Une sortie définitive hors de l’Union européenne peut être taxable. Une exportation temporaire n’entre pas dans le champ, pas plus que la seule expédition vers un autre État membre de l’Union européenne.
Combien coûte la taxe forfaitaire ?
Le coût dépend de la catégorie fiscale établie plus haut. Deux taux coexistent, l’un pour les métaux bruts, l’autre pour les bijoux et objets précieux, et tous deux s’appliquent sur une assiette large.
Le taux applicable à l’or et à l’argent
L’article 150 VK du CGI fixe la taxe forfaitaire due sur les métaux précieux à 11 % du prix taxable, depuis la loi de finances pour 2018. Elle s’applique en principe aux cessions du patrimoine privé.
- Taxe principale : 11 % du prix taxable.
- CRDS : 0,5 % supplémentaire, soit une charge totale de 11,5 %.
- Alternative : une option valable pour l’imposition de la plus-value remplace ce régime.
Les deux régimes ne se cumulent jamais : le vendeur relève de l’un ou de l’autre pour une même cession.
Bijoux, objets d’art et objets de collection
Pour les bijoux et les objets d’art, de collection ou d’antiquité soumis au régime forfaitaire, la taxe descend à 6 % du prix taxable. La CRDS y ajoute 0,5 % : le taux global atteint 6,5 %.
Le cours de l’or ou de l’argent aide à estimer la valeur d’un objet. Il ne fixe pas pour autant sa qualification fiscale : un bijou et un lingot de même poids ne relèvent pas nécessairement du même taux.
L’assiette retenue pour le calcul
La taxe forfaitaire porte sur la totalité du prix de vente, et non sur le seul gain réalisé. Dès lors, une revente à perte peut rester taxée lorsque le vendeur relève de ce régime.
Pour une exportation taxable, le calcul ne s’appuie pas sur le prix de cession mais sur la valeur en douane du bien.
Quand choisir le régime des plus-values ?
L’option permet d’être taxé sur la plus-value réelle plutôt que sur le prix total. Son intérêt dépend du gain dégagé, de la durée de détention et surtout de la capacité à prouver l’acquisition.

Option et justificatifs à réunir
L’article 150 VL du CGI autorise à opter pour le régime des plus-values sur biens meubles à la place de la taxe forfaitaire. Selon le BOFiP, ce choix est irrévocable. En cas d’exportation définitive taxable, il doit être exercé avant les formalités douanières.
Pour un lingot ou un lot de pièces d’or, factures, reçus, actes de donation ou documents successoraux doivent relier l’acquisition au bien effectivement revendu. Une facture ancienne isolée prouve une transaction, sans toujours démontrer que le métal cédé est celui acheté à cette date.
Une exonération liée à 22 ans de détention suppose une option valable et des écrits précis établissant cette durée ; selon le BOFiP, un témoignage seul ne suffit pas. La fiscalité de l’or à la revente figure parmi les thèmes du module sur l’achat de lingots et de pièces proposé par Samarie-cie.
Détermination du gain ou de la perte
La plus-value brute correspond en principe au prix de cession diminué du prix d’acquisition. Les frais d’acquisition ne s’ajoutent que s’ils sont fiscalement admissibles et justifiés. Dans ce régime, une moins-value valablement établie est retenue pour zéro : aucune imposition n’est due.
Pour un bien reçu par succession ou donation, la valeur déclarée pour les droits de mutation peut servir de prix d’acquisition. Le BOFiP prévoit une règle particulière pour certains biens successoraux vendus aux enchères publiques au cours des deux années suivant le décès.
Abattement et impôt à payer
Pour les cessions réalisées depuis le 1er janvier 2014, l’abattement atteint 5 % par année au-delà de la deuxième, jusqu’à exonération après 22 ans. L’article 200 B du CGI fixe l’impôt à 19 %, prélèvements sociaux examinés séparément. Exemple : achat à 6 000 €, revente à 10 000 € après 10 ans. La plus-value brute de 4 000 € subit un abattement de 40 %, soit 1 600 €. L’impôt sur 2 400 € atteint 456 €, contre 1 150 € de taxe forfaitaire.
Quelles ventes peuvent être exonérées ?
Les exonérations restent ciblées. Elles tiennent à la nature de l’objet, à la résidence fiscale du vendeur ou à la qualité de l’acquéreur.
Le seuil applicable à certains objets
L’article 150 VJ du CGI prévoit une exonération lorsque le prix de cession ou la valeur en douane n’excède pas 5 000 €. Elle concerne les bijoux et les objets d’art, de collection ou d’antiquité, jamais les lingots ni les pièces classées comme métaux bruts.
- Principe : le seuil s’apprécie à chaque cession ou exportation, objet par objet.
- Ensemble cédé au même acquéreur : des éléments vendus séparément à des dates rapprochées peuvent compter comme une seule cession.
- Acquéreurs distincts : le seuil s’apprécie de nouveau objet par objet.
En pratique, fractionner un ensemble au profit d’un même acheteur ne permet donc pas de rester sous la limite.
Résidence fiscale et volume des ventes
Aucun plafond annuel général de vente d’or ou de pièces d’argent n’exonère automatiquement un particulier. Chaque cession s’examine selon les règles posées plus haut.
Les personnes sans domicile fiscal en France échappent en revanche à la taxe forfaitaire française sur les cessions et exportations visées par ce régime.
Pour un résident français, la vente d’un métal resté dans un pays tiers à l’Union européenne sort de cette taxe. Elle peut toutefois relever du régime des plus-values sur biens meubles, selon les règles de territorialité.
Cessions à des institutions et transferts particuliers
Le même article du CGI exonère les cessions consenties à un établissement portant l’appellation « musée de France » ou à un musée d’une collectivité territoriale. Certaines ventes aux bibliothèques publiques ou aux services d’archives publics en bénéficient aussi.
Le BOFiP admet également, sous conditions, qu’une personne ayant importé ses métaux lors de son installation en France ne soit pas taxée en les exportant au moment de transférer son domicile hors de l’Union européenne.
Qui déclare la vente et dans quel délai ?
La charge de l’impôt et celle des formalités ne pèsent pas toujours sur la même personne. Identifier le bon interlocuteur conditionne le formulaire à utiliser et le délai à respecter.
Intermédiaire et acquéreur assujetti à la TVA
Selon l’article 150 VK du CGI, la taxe reste supportée par le vendeur ou l’exportateur, même lorsqu’un tiers effectue le versement.
- Un intermédiaire établi en France : participant à la transaction, il peut être chargé du paiement et des formalités dans les cas prévus par la loi.
- Un acquéreur assujetti à la TVA : établi en France, il peut devenir redevable à défaut d’intermédiaire chargé des démarches.
- Le vendeur seul : dans les autres cas, notamment une vente directe entre particuliers, il accomplit lui-même les démarches.
La simple présence d’un intermédiaire ne garantit pas qu’il accomplisse ces formalités. Vérifiez son rôle juridique avant la vente.
Formulaires et dépôt après la cession
Sans intervenant chargé des formalités, le vendeur dépose le formulaire 2091-SD, Cerfa n° 11294, dans le mois suivant la cession et paie la taxe forfaitaire à cette occasion. S’il opte pour les plus-values, il dépose le formulaire 2092-SD, Cerfa n° 10251, dans le même délai, avec l’impôt dû.
Ce dépôt d’une déclaration exigible dans le mois ne peut pas attendre la déclaration annuelle des revenus.
Pièces à conserver et risque de retard
L’intermédiaire chargé de la vente peut demander des justificatifs pour identifier le vendeur et établir la propriété du métal.
Les pages officielles des formulaires 2091-SD et 2092-SD affichaient le millésime 2020. Ce millésime ne garantit pas que leurs champs et instructions conviennent à toute cession ultérieure.
Une déclaration omise ou tardive peut entraîner intérêts et majorations. L’article 1728 du CGI prévoit notamment 10 % pour certains retards, et 40 % après une mise en demeure restée sans effet dans le délai prévu. Le taux monte à 80 % dans certains cas particuliers, dont l’activité occulte.
Foire aux questions
Quels documents conserver pour préparer la revente de lingots ou de pièces d’or ?
Un dossier peut réunir la facture nominative, la preuve de règlement, les références du bien ou du lot, les documents de dépôt et les actes de donation ou de succession. Un numéro de lingot ou un emballage scellé aide à relier le métal à son achat. Selon Service-Public, aucune durée de conservation propre à ces justificatifs n’est fixée : les durées connues restent des minimums.
Que se passe-t-il si l’option pour le régime des plus-values est remise en cause ?
Selon le BOFiP, l’option est irrévocable : si elle est remise en cause faute de justificatifs suffisants, la taxe forfaitaire peut redevenir exigible. Calculée sur le prix de cession, elle peut alors être due même en cas de perte.
Comment prouver un achat ou une vente d’or entre particuliers ?
Selon Service-Public, une preuve écrite est obligatoire dès 1 500 € ; une attestation ou un contrat de vente suffit, sans facture professionnelle. Le BOFiP cite aussi le reçu établi par un particulier, la facture d’un négociant et le certificat de vente publique.
En savoir plus sur Le premier laboratoire français d'intelligence patrimoniale pour les particuliers
Subscribe to get the latest posts sent to your email.
Leave a Reply