L’heure n’est plus à la prudence polie, mais à la survie ! Alors que l’Opération Epic Fury embrase le Moyen-Orient, un séisme – un vrai – se prépare. Le baril oscille (violents à-coups dans les deux sens entre 77 et 120$ depuis le 28/02/26) et vos contrats d’assurance-vie sont déjà en sursis.
Quel est le rapport ?
L’article 49-1 de la loi Sapin II de 2016 permet de geler vos retraits sans votre accord. Ce n’est pas une hypothèse de bureau, c’est un piège légal prêt à se refermer. Les 2 100 milliards de l’épargne française seraient alors dans le viseur du HCSF.
Florent Ly-Machabert, économiste & stratégiste indépendant, y expose la vérité crue sur l’effondrement des fonds euros du fait d’un relèvement des taux courts par les banques centrales en pleine inflation énergétique. La transmission du chaos est inéluctable et Téhéran en joue : du détroit d’Ormuz à votre portefeuille, directement !
Ne soyez pas le dernier à découvrir que votre capital soi-disant “garanti” est devenu indisponible.
Il existe pourtant des refuges inviolables (nous en dénombrons 6) et des stratégies de couverture réelles.
Notre 3ème dossier de crise détaille les actions d’urgence pour sortir du champ de tir. La complaisance est une faute; l’ignorance sera votre ruine patrimoniale. Accédez immédiatement à ces révélations avant que le gel ne devienne réalité. Le système ne vous sauvera pas, alors apprenez dès aujourd’hui à vous défendre…
Cet article apporte une réponse directe à votre question : jusqu’à quel niveau le prix du pétrole peut-il monter en cas de blocage du détroit d’Ormuz ? Vous découvrirez comment la flambée du pétrole a déjà entraîné une hausse de 70 % du baril de Brent depuis le 28 février 2026, pourquoi des prix oscillant entre 150 et 200 dollars le baril sont désormais plausibles, et surtout, quelles mesures d’urgence mettre en place pour protéger votre patrimoine face à ce choc pétrolier sans précédent, même s’il est transitoire.
Jusqu’où peut monter le pétrole face au blocage d’Ormuz ?
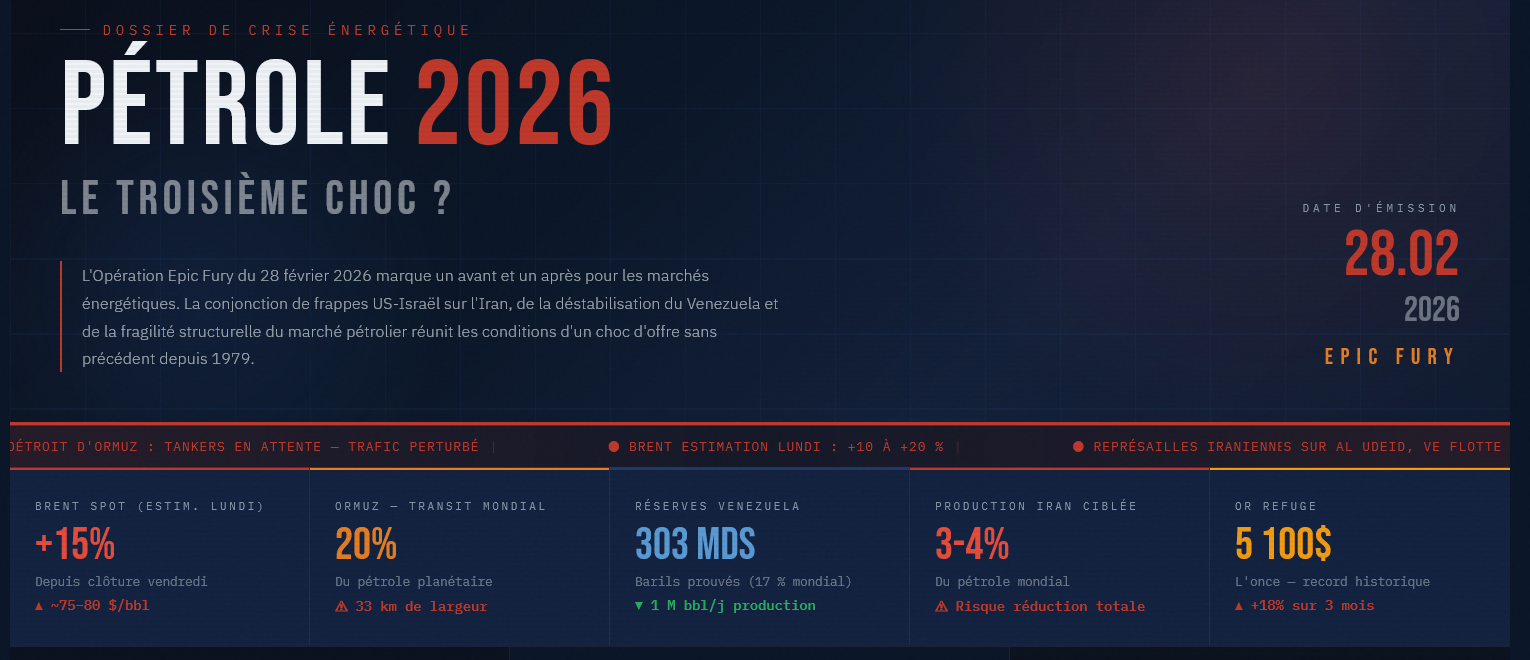
Le marché pétrolier traverse une période de très fortes turbulences depuis février 2026. L’opération « Epic Fury » (mêmes initiales qu’« Epstein Files », un hasard sûrement) a déclenché une confrontation entre l’Iran et Israël qui menace directement le détroit d’Ormuz, un passage maritime stratégique assurant 21 % du trafic mondial, soit plusieurs millions de barils par jour. La fermeture – le blocus officieux pour l’instant – de ce passage retire immédiatement cette offre du marché du pétrole et provoque déjà, couplée à des frappes iraniennes sur les raffineries des Etats du Golfe, en particulier la seule raffinerie de Bahrein et des frappes israéliennes sur celles de Teheran, un choc financier brutal, affectant directement vos investissements.
Depuis le 28 février 2026, le baril de Brent a connu une augmentation spectaculaire, passant de 70 à 120 dollars, soit une hausse de 70 %. Cette flambée du pétrole illustre un risque géopolitique majeur qui affecte tous les aspects de votre situation financière. Les stocks de pétrole américains ont atteint leur plus bas niveau depuis plusieurs années, tandis que l’ OPEP et les autres producteurs de pétrole peinent à augmenter la production mondiale. La pénurie semble désormais structurelle plutôt que temporaire. L’idée du G7 de piocher à hauteur de 400 millions de barils dans ses “stocks stratégiques”, si elle a fait, à court terme, baisser de quelques $ le cours du brut, pourrait s’avérer une mauvaise idée à moyen terme, en privant ses membres de presque toute marge de manoeuvre si le blocus devait se prolonger “plus que de raison”.
Blocage partiel d’Ormuz : l’Iran retire près de 20 % de l’offre mondiale depuis quelques jours, faisant immédiatement grimper le prix du pétrole brut.
Réserves américaines au plus bas : les stocks stratégiques sont historiquement bas, ce qui élimine le tampon qui protégeait auparavant contre les chocs pétroliers.
OPEP+ impuissante : malgré les demandes, le cartel et ses alliés ne disposent pas des capacités de production excédentaire nécessaires pour réellement apaiser le marché pétrolier.
Les analystes de Samarie & Cie avaient alerté dès février : le cours du pétrole pouvait atteindre 150 dollars le baril. Les prévisions les plus pessimistes envisagaient même dès le 28/02/26 un baril à 200 dollars. Ces scénarios doivent être pris au sérieux : toutes les conditions d’un troisième choc pétrolier sont désormais réunies.
Trois scénarios vers 150-200 $ le baril
Premier scénario : un blocage prolongé du détroit d’Ormuz, durant un à deux mois, réduit immédiatement l’offre mondiale d’approximativement 20 % (pour le gaz, voir notre dossier dédié). Le baril grimpe alors entre 150 et 180 dollars, tandis que les tensions géopolitiques s’intensifient. Les primes d’assurance maritime explosent, les navires dévient la zone, la “mission défensive” décidée par E Macron le 9 mars 2026 échoue, et le marché du pétrole subit une nouvelle vague de hausse, propulsant ponctuellement le prix jusqu’à 200 dollars le baril.
Deuxième scénario : le conflit continue de s’étendre à d’autres acteurs régionaux. Les frappes visent toujours plus les infrastructures en Arabie Saoudite ou ailleurs dans le Golfe Persique, détruisant une partie de la production. Les prix de l’énergie s’envolent, l’ inflation importée s’accélère, les banques centrales resserrent vigoureusement leur politique, et vos placements, comme l’assurance-vie, en subissent les conséquences. Quelques social-démocraties surendettées font défaut (la France ?).
Troisième scénario : un assouplissement partiel du blocus réduit légèrement la pression, mais les stocks de pétrole restent bas et la production contrainte. Les prix du pétrole se stabilisent alors entre 120 et 150 dollars, réduisant progressivement mais sûrement votre pouvoir d’achat et la valeur de votre patrimoine.
Tensions géopolitiques & crise énergétique
L’Iran, qui joue sa survie, n’hésite pas à brandir la menace de miner Ormuz (large d’environ 55 km). Les États-Unis renforcent leur présence militaire, Israël prend pour cible des sites nucléaires, tandis que l’ Arabie Saoudite reste engluée dans ses propres conflits. Le Golfe Persique devient une véritable poudrière; chaque incident fait monter les tensions géopolitiques et, par effet de ricochet, le prix du pétrole brut.
Les sanctions occidentales limitent les contours possibles, empêchant les flux clandestins de compenser la baisse de l’offre. L’approvisionnement mondial reste donc tributaire du détroit d’Ormuz, même si seulement 20% de ces 20% transitent vers l’Europe (et 80% vers l’Asie); si ce passage venait à être miné, aucune alternative rapide n’existerait (passer par le Cap de Bonne Espérance rallonge considérablement le trajet). Les acheteurs anticipent déjà la pénurie, augmentent leurs stocks de pétrole, ce qui accentue la pression sur le marché pétrolier (prophétie auto-réalisatrice).
Les prévisions internes de Samarie & Cie estiment très probable que ces tensions persistent plusieurs mois, sûrement quelque 90 jours. Chaque semaine qui passe ancre un peu plus la prime de risque dans le cours du pétrole. Le 3ᵉ choc pétrolier n’est plus une hypothèse lointaine; il est déjà en cours. Ne pas agir face à cette situation pourrait s’avérer très coûteux pour votre patrimoine.
Conséquences patrimoniales d’un baril à 150-200 dollars
Un prix du baril atteignant 150 dollars annonce déjà un 3ème choc pétrolier majeur pour les épargnants français. S’il grimpe à 200 dollars, la crise se transforme en désastre systémique : une inflation importée galopante, des taux directeurs qui s’envolent et une correction des marchés actions de 15 %, voire un krach (-25 %). Dans ce contexte, les obligations, l’assurance-vie, les retraites et le patrimoine se contractent simultanément, et il est fréquent de se sentir impuissant face à cette tourmente. Il n’est pas trop tard pour anticiper !
Inflation importée & érosion du pouvoir d’achat
Le passage de 100 à 150 dollars pour un baril ajoute immédiatement de 0,5 % à 1 % d’ inflation importée. L’énergie, les transports et l’alimentation répercutent sans délai cette hausse du pétrole : vos factures de chauffage s’envolent, chaque plein d’essence devient un budget conséquent et la chaîne logistique agricole renchérit le prix du pain. En seulement quelques trimestres, les dépenses courantes peuvent augmenter de 10 % à 15 % tandis que les salaires stagnent, ce qui réduit rapidement le pouvoir d’achat réel.
Électricité & gaz : factures hivernales qui peuvent doubler, épargne mensuelle affectée, capacité d’investissement patrimonial affaiblie.
Carburants & transport : coût au kilomètre qui bondit de 30 à 50 %, exerçant une pression directe sur le budget mobilité.
Alimentation & agriculture : hausse des coûts de production énergétiques répercutée du champ à l’assiette, ce qui augmente la facture alimentaire de 5 à 8 %.
Les précédents chocs pétroliers de 1973 et 1979 (et 2008 à la marge) ont conduit à la stagflation : une inflation élevée, une croissance nulle et une montée du chômage. Les mécanismes sont similaires aujourd’hui : les coûts de production explosent, les marges se resserrent, les licenciements s’enchaînent et la confiance s’effondre. Pendant ce temps, les prix continuent d’augmenter, votre salaire réel diminue et la sécurité de l’emploi devient plus fragile.
Impact sur vos obligations & fonds euros
Les fonds euros, qui représentent environ 1 500 milliards d’euros, sont principalement investis en obligations d’État à long terme. Un choc pétrolier force les banques centrales à relever brutalement leurs taux; les titres à taux fixe perdent alors entre 15 et 25 % de leur valeur si les rendements augmentent de 2 à 4 points. Les comptes des assureurs affichent alors des pertes latentes, et vos contrats d’assurance-vie subissent une décote silencieuse mais réelle. Une activation de la loi Sapin II est alors possible !
Si des épargnants, pris de panique, effectuent des rachats massifs, les assureurs seraient contraints de vendre ces obligations à perte, déclenchant un cercle vicieux. La solvabilité s’en trouve fragilisée, la confiance s’effrite et le système financier français vacille sous le poids de l’ inflation importée.
Scénario de prix du baril
Impact sur taux longs
Perte sur OAT 10 ans (France)
Impact sur assurance-vie
Baril à 100 dollars
+0,5 à 1 pt de %
-2 à ‑5 %
Impact léger, rendement préservé
Baril à 150 dollars
+1,5 à 2,5 pts de %
-5 à ‑ 15 %
Pertes latentes visibles, premiers rachats
Baril à 200 dollars
+2,5 à 4 pts de %
-15 à ‑25 %
Crise de confiance, gel potentiel des rachats (art. 49 de Sapin II)
Consultez nos prévisions détaillées pour comprendre les mécanismes précis et identifier les actifs qui restent résilients.
Risques pour l’assurance-vie & loi Sapin II
Comme évoqué, l’article 49 de la loi Sapin II donne au Haut Conseil de Stabilité Financière (HCSF) le pouvoir de suspendre ou de limiter les rachats et les intérêts des contrats d’assurance-vie en cas de crise systémique. En cas de choc pétrolier à 200 dollars le baril et d’une stagflation prononcée, cette disposition pourrait être activée, gelant votre épargne précisément au moment où vous en auriez le plus besoin !
Suspension des rachats : accès à votre épargne bloqué pendant 3 mois, renouvelable.
Gel des intérêts : capital immobilisé sans générer de rendement.
Signal de fragilité : risque de panique contagieuse sur d’autres marchés.
Confiance détruite : même après la levée des restrictions, la crédibilité du système reste durablement entamée.
Ce risque n’est donc pas hypothétique : la crise de 2008 avait déjà frôlé l’activation d’un tel mécanisme de sauvegarde. Une hausse du pétrole extrême combinerait inflation importée et tensions financières, menaçant directement vos placements de long terme. Anticiper et diversifier vos investissements dès maintenant permet de réduire cette exposition.
Stratégies d’urgence pour protéger votre patrimoine
Le temps de l’attentisme est révolu : chaque jour d’inaction augmente vos risques de pertes sévères. Déployez dès maintenant des stratégies d’urgence pour préserver votre diversification patrimoniale face au prochain choc pétrolier. Agissez immédiatement, car la protection de votre capital dépend d’une réaction rapide et déterminée.
Diversification immédiate & couverture par dérivés
Réduisez sans attendre votre exposition aux obligations souveraines longues, car le marché du pétrole impactera fortement ces actifs si le baril dépasse les 150 dollars. Privilégiez plutôt les obligations courtes à taux variable, les certificats de protection, l’immobilier locatif sobre en énergie, les métaux précieux et les infrastructures liées aux énergies renouvelables (solaire, pas éolien). Ces dernières prennent de la valeur lorsque l’inflation importée s’emballe.
Immobilier locatif résilient : privilégiez des zones peu dépendantes du pétrole avec des charges maîtrisées et une demande locative stable. Procurez-vous notre module dédié.
Or & métaux précieux : allouez 5 à 15 % de votre portefeuille à ces actifs tangibles qui offrent une protection contre l’instabilité et l’inflation importée. Procurez-vous notre module dédié.
Infrastructures et énergies renouvelables : investissez via des fonds ou des ETF pour bénéficier de la transition énergétique tout en réduisant votre corrélation avec le marché du pétrolier. Procurez-vous notre module dédié.
Pour les plus riscophiles (spéculation !). Protégez ensuite votre portefeuille avec des dérivés : achetez des options put sur les obligations longues et des contrats à terme sur le pétrole brut pour limiter l’impact d’un violent choc pétrolier. Le coût de la prime agit comme une assurance qui prévient des pertes patrimoniales futures, une pratique indispensable avant une crise majeure. Le troisième choc pétrolier rend ces outils financiers sophistiqués indispensables.
Gestion de la liquidité & révision des dettes
Constituez une réserve de liquidités (notre module) couvrant six à douze mois de dépenses, placée sur des fonds monétaires ou des livrets à rendement élevé. Bien que peu rémunératrice, cette réserve vous permettra de saisir des opportunités lors de baisses des prix et d’acheter à bas coût quand d’autres cèdent à la panique.
Refinancez dès maintenant vos crédits (notre module) à taux variable en optant pour des taux fixes, avant que la remontée des taux directeurs n’alourdisse vos charges. Un remboursement anticipé partiel de vos dettes les plus coûteuses vous évitera un surcoût potentiellement colossal sur le long terme.
Veille stratégique & indicateurs de suivi du marché
Surveillez attentivement trois indicateurs essentiels :
l’évolution des stocks de pétrole brut américains,
le flux quotidien de millions de barils par jour transitant par le détroit d’Ormuz,
l’écart Brent-WTI.
Une baisse des stocks en dessous de 420 millions de barils, une réduction de 15 % du trafic maritime ou un écart supérieur à 5 dollars sont des signaux de tension critique.
Prenez également en compte les décisions de l’OPEP, les annonces de production et les indices de risque géopolitique. Configurez des alertes de prix à 120, 150 et 180 dollars le baril.
Ajustez votre portefeuille en fonction de ces seuils, documentez chaque décision, et utilisez le dossier dédié pour accéder à des tableaux de bord quotidiens. Sollicitez enfin une visio Expert.
Foire aux questions
Jusqu’à quel niveau le prix du pétrole devrait-il monter en cas de blocage prolongé d’Ormuz ?
Si l’Iran décidait de miner le détroit d’Ormuz pendant un à deux mois – et si la production mondiale ne pouvait pas compenser cette perte –, les spécialistes estiment que le prix du pétrole pourrait rapidement grimper à un niveau situé entre 150 et 200 dollars le baril. Compte tenu de la rapidité de l’escalade militaire, ce scénario n’est pas à exclure. Les marchés réagiraient alors à une soudaine pénurie de l’offre et aux craintes d’un conflit régional plus étendu que prévu.
Un blocus qui persisterait au-delà de trois mois et qui affecterait également d’autres infrastructures du golfe Persique pourrait même propulser le baril jusqu’à 220-250 dollars. Avec des stocks américains historiquement bas, une production déjà restreinte et des capacités de réserve limitées, ce scénario est considéré comme plausible avant fin 2026.
Quel impact exact aura un baril à 200 dollars sur mon assurance-vie et mes obligations ?
Un baril à 200 dollars générerait une inflation importée supplémentaire de 1 à 1,5 pt de %, contraignant les banques centrales à augmenter leurs taux directeurs de deux à trois points en seulement quelques mois. Cette brutale remontée des taux entraînerait une baisse pouvant aller jusqu’à 25 % de la valeur de marché des obligations à dix ans, pourtant au cœur de nombreux portefeuilles de fonds euros.
Vos contrats d’assurance-vie subiraient alors une décote latente de 15 à 25 %. En cas de rachats massifs de la part des épargnants, les assureurs pourraient être contraints de vendre des actifs en perte, risquant ainsi d’activer les dispositions de l’article 49 de la loi Sapin II, qui permettrait de bloquer temporairement vos retraits – précisément au moment où vous auriez le plus besoin de liquidités.
Quelles sont les meilleures actions à prendre immédiatement pour protéger mon patrimoine ?
Commencez par réduire sensiblement votre exposition aux obligations à long terme. Privilégiez plutôt des obligations courtes, des métaux précieux ou l’immobilier locatif. Établissez ensuite une réserve de liquidités suffisante pour couvrir six à douze mois de dépenses, à placer de préférence sur des fonds monétaires ou des comptes rémunérés.
Il est aussi judicieux de convertir vos dettes à taux variable en taux fixe pour vous prémunir contre la hausse des taux. Configurez des alertes sur l’évolution du prix du pétrole pour réajuster votre portefeuille rapidement si le baril franchit certains niveaux clés. Pour une protection plus avancée, un conseiller peut vous aider à mettre en place des stratégies de couverture via des produits dérivés. Pour approfondir ces questions, le module pédagogique n°6 du fossile au renouvelable détaille ces stratégies pour bien traverser un choc énergétique durable.
Conflit Iran/États-Unis-Israël : la réalité de la menace géopolitique sur votre patrimoine
À l’évidence, le conflit Iran/USA-Israël s’étend et s’enlise. Vous ne pouvez plus l’ignorer, votre patrimoine est directement exposé. Les effets de cette situation sur les flux d’hydrocarbures créent des distorsions de prix que les marchés n’ont pas encore pleinement intégrées. Indépendamment des drames humains évidents, ces asymétries d’information constituent des opportunités patrimoniales réelles pour l’investisseur bien informé, à condition de ne pas vous focaliser uniquement sur les actifs « évidents ».
Les tensions géopolitiques actuelles menacent votre stabilité financière. C’est une urgence de stratégie, pas une suggestion. Chaque jour d’inaction aggrave votre exposition aux risques.
Règle d’or : diversification stricte du capital
Ne dépassez jamais 30% de votre capital total dans une même catégorie d’actif. Cette règle pratique s’impose comme une loi inviolable. Utilisez des véhicules multi-actifs (ETF, fonds à gestion active) pour réduire les coûts administratifs et faciliter la répartition. C’est une mesure non négociable pour renforcer votre résilience patrimoniale.
Témoignage client : résultat concret de la diversification patrimoniale
« Grâce au dernier dossier de crise, je vais réallouer 15 % de mon portefeuille vers les 5 classes d’actifs identifiées et espère augmenter ma performance de 4 % en trois mois, tout en renforçant ma protection face aux risques géopolitiques. », Client Samarie & Cie
Ce n’est pas du marketing. C’est ce que produisent l’information fiable et l’action immédiate.
Modules pédagogiques pour approfondir votre stratégie d’investissement en crise
Le module N°6 vous forme aux actifs tangibles et aux stratégies de diversification face aux chocs énergétiques.
Foire aux questions : protéger votre patrimoine en période de crise
Quels placements privilégier en période de crise géopolitique ?
En période de crise géopolitique, privilégiez les actifs défensifs diversifiés : matières premières, obligations souveraines émergentes, actions technologiques mais pas n’importe où et métaux précieux. Respectez la règle des 30% maximum par catégorie d’actif et utilisez des véhicules multi-actifs (ETF, fonds) pour optimiser les coûts. Ne concentrez jamais votre patrimoine sur un seul actif ou une seule géographie.
Comment diversifier son patrimoine pour se protéger des conflits et anticiper les chocs futurs ?
La diversification en temps de conflit repose sur trois principes : géographique (LATAM, Asie, métaux mondiaux), sectorielle (énergie, technologie, obligations souveraines) et temporelle (positions long-terme + couvertures court-terme). Mettez en place une surveillance macro-économique permanente pour réajuster les poids dès les premiers signaux d’instabilité. Utilisez les couvertures de change (options, forwards) pour limiter les risques de dévaluation. Cette stratégie transforme votre patrimoine en position défensive et offensive simultanément.
Faut-il créer une structure offshore (Hong Kong, Singapour) pour sécuriser ses actifs en temps de crise ?
Oui, une holding offshore peut constituer une mesure de protection renforcée essentielle face aux instabilités géopolitiques. Hong Kong offre une fiscalité optimale (16,5 % sur les sociétés, zéro taxe sur les plus-values), une stabilité monétaire via son lien à l’USD et un système juridique de common law protecteur. Combinez cette structure avec des comptes en devises fortes (USD, EUR, CHF), une assurance risques pays pour les obligations LATAM et un stockage physique des matières premières en entrepôts certifiés. Cette approche multicouches garantit la sauvegarde de votre patrimoine même en scénario extrême.
La mécanique de transmission : de la bombe à votre assurance-vie
Le détroit d’Ormuz, détonateur mondial
Le détroit d’Ormuz concentre à lui seul 21 % du transit pétrolier mondial, dont 80% vers l’Asie et 20% vers l’Europe. Sa fermeture officieuse — même partielle, même temporaire — devrait propulser le baril vers des niveaux inédits depuis 2008, probablement entre 150 et 200 $.
Les précédents chocs pétroliers ont systématiquement précédé des récessions avec inflation, ce que les économistes anglophones nomment la “stagflation” : la combinaison la plus redoutable pour un épargnant. L’inflation qui en découle n’est pas celle, douce et maîtrisée, des années 2010. Elle est importée, soudaine, et frappe simultanément l’énergie, les transports et l’alimentation. Les banques centrales n’auront pas d’autre choix que de réagir — aussi douloureusement qu’en 2022 — au risque de perdre leur crédibilité sur les anticipations d’inflation de long terme.
La Réserve fédérale et la BCE ont déjà montré, en 2022-2023, qu’elles pouvaient remonter leurs taux directeurs de 0 à 5 % en dix-huit mois. Face à un nouveau choc pétrolier, elles referaient le même arbitrage : sacrifier la croissance pour casser l’inflation.
Or, quand les taux directeurs montent, la valeur des obligations (taux longs) chute, car un cours plus faible suffit désormais pour délivrer le même rendement. Les fonds euros, composés à 70-80 % d’obligations d’État, portent cette bombe à retardement depuis des décennies. Nous n’attendions plus que l’allumette : c’est Epic Fury.
Plus de 1 500 milliards d’€uros sous pression
La conséquence directe d’une hausse brutale des taux courts, c’est l’effondrement de la valeur de marché des obligations longues détenues dans les fonds euros.
Un titre souverain à 10 ans émis à 1 % perd mécaniquement 20 à 35 % de sa valeur si les taux de marché remontent à 4-5 %. Les assureurs français gèrent collectivement près de 2 100 milliards d’euros en assurance-vie, dont 1 500 milliards d’euros en obligations souveraines (fonds euros). Vous lisez bien : mille cinq cents milliards.
Tant que les assurés ne demandent pas à récupérer leur argent, la perte reste latente, comptabilisée dans un tiroir. Mais si la panique s’installe, si les rachats s’accélèrent, l’assureur est contraint de vendre les obligations à perte pour honorer les demandes. C’est précisément pour éviter ce scénario de bank-run que la loi Sapin II (2016) et notamment son article 49 ont été rédigés.
Ce que la loi Sapin II prévoit précisément
Adoptée en 2016, cette loi donne au Haut Conseil de Stabilité Financière (HCSF) le pouvoir de “suspendre, limiter ou retarder les rachats” sur les contrats d’assurance-vie, ainsi que les versements d’intérêts. La durée initiale est de 3 mois, renouvelable jusqu’à 6 mois. Aucun recours n’est possible pour l’assuré. Son équivalent a d’ailleurs déjà été activée en Italie dans l’affaire dite “Eurovita”, qui s’est heureusement bien terminée pour les assurés.
Le paradoxe du piège
Le paradoxe de l’assurance-vie française est cruel : c’est précisément dans les moments où l’épargnant voudrait fuir — inflation forte, marchés en chute, incertitude géopolitique — que la loi lui interdit de le faire.
Le piège se referme au pire moment. La diversification patrimoniale n’est pas un luxe intellectuel réservé aux initiés : c’est la seule protection réelle contre ce scénario, qui arrive toujours sans crier gare.
L’or, les matières premières énergétiques, et plus généralement les actifs tangibles ont historiquement préservé le pouvoir d’achat lors des chocs inflationnistes, là où les fonds euros, les obligations à duration longue et les actions se sont effondrés.
La conclusion s’impose d’elle-même : attendre que la crise soit confirmée pour diversifier son patrimoine, c’est attendre que le feu soit déclaré pour acheter un extincteur. La loi Sapin II sera ou non activée, mais dans tous les cas, elle signale une chose : l’État sait que le système est fragile. Il vaut mieux le savoir avant lui.
Approfondir avec nos parcours Finance & Patrimoine
Contrairement à l’or, valeur refuge dans l’adversité, le cuivre prospère dans la croissance. Quand la Chine construit, quand l’Inde s’électrifie, quand les plans de relance s’activent, le cuivre s’envole. Quand l’activité se contracte, il plonge — parfois de 70 % comme en 2008. C’est cette réactivité extrême qui en fait un thermomètre en temps réel de l’activité productive globale.
Les banques centrales n’en stockent pas. Il n’existe pas de « réserves stratégiques de cuivre ». C’est un pari industriel pur, pas un ancrage monétaire — même si, paradoxalement, les pièces d’or les plus célèbres (Krugerrand, Napoléon, Souverain) en contiennent pour assurer leur durabilité physique…
Transition énergétique : un déficit structurel s’installe
Depuis une vingtaine d’années, la décarbonation de l’économie mondiale a changé la donne. Un véhicule électrique consomme quatre fois plus de cuivre qu’un thermique. Éoliennes offshore, réseaux intelligents, bornes de recharge, panneaux solaires : tous sont intensifs en cuivre.
L’Agence internationale de l’énergie (IEA) anticipe ainci un doublement de la demande d’ici 2040. Face à cette demande en explosion, l’offre peine à suivre. Entre la découverte d’un gisement et la première tonne produite, il se passe souvent plus d’une décennie. Les teneurs en minerai se dégradent (autrefois 2-3 %, aujourd’hui souvent sous 1 %), rendant l’extraction plus coûteuse et plus lente. Cette tension structurelle soutient les prix sur le long terme — sans pour autant effacer la cyclicité du métal.
Epic Fury : le risque géopolitique entre en scène
Le 28 février 2026, les États-Unis et Israël ont lancé l’opération baptisée Epic Fury, une offensive militaire conjointe contre des infrastructures nucléaires et militaires iraniennes. Le choc dépasse largement le cadre géopolitique moyen-oriental.
L’Iran est le 4e producteur mondial de cuivre, avec des gisements majeurs dans les provinces de Kerman et d’Ispahan. Mais c’est surtout le blocage du détroit d’Ormuz qui préoccupe les marchés : 20% du commerce maritime mondial y transite. Toute perturbation durable des routes de fret affecterait l’ensemble de la chaîne d’approvisionnement en métaux industriels.
Dans ce contexte, le cuivre se retrouve à l’intersection de trois chocs simultanés :
une demande structurellement haussière portée par la transition énergétique;
une offre minière contrainte sur le long terme;
et désormais une volatilité géopolitique de premier ordre.
Les analystes commodes raisonnent en scénarios : si le conflit se stabilise rapidement, l’impact restera limité; si l’Iran active durablement le blocus d’Ormuz, le choc sur les matières premières industrielles pourrait être sévère.
Repères chiffrés
Investir dans le cuivre : les voies accessibles
Le cuivre physique n’est pas une option rationnelle pour un investisseur particulier : quelques euros le kilo, TVA pleine (20%), contraintes de stockage. En revanche, plusieurs instruments permettent une exposition efficace :
Contrats à terme (LME, COMEX) — réservés aux investisseurs expérimentés, forte volatilité
Pièces d’or alliées (Krugerrand, Napoléon) — exposition indirecte via la robustesse physique L’or reste le refuge contre le chaos systémique.
Le cuivre, lui, est le pari sur la vitalité productive du monde. Les deux ont leur place dans une allocation diversifiée — à condition de ne pas confondre leurs logiques.
Ce 28/02/2026, au moment même où nos analystes rédigent ces lignes, les États-Unis et Israël ont lancé une opération militaire d’envergure inédite contre l’Iran, officiellement désignée par le Pentagone sous le nom Opération Epic Fury.
Il s’agit de la deuxième frappe directe américaine sur le sol iranien en moins d’un an, après l’Opération Midnight Hammer de juin 2025 qui avait ciblé les sites nucléaires de Fordow, Natanz et Isfahan. Il faut donc croire qu’elle n’a pas totalement atteint son but…
Dans le prolongement de l’opération Epic Fury, dont les répercussions sur les infrastructures énergétiques régionales ont été sans précédent, notre rédaction publie aujourd’hui un dossier complet consacré à la gestion de la crise énergétique engendrée par cet événement et ses conséquences patrimoniales à court et moyen termes.
Ce document de référence retrace l’ensemble des séquences critiques observées depuis le déclenchement de l’opération : ruptures d’approvisionnement, tensions sur les réseaux de distribution, activation des plans de continuité et mobilisation des équipes d’urgence. Il rassemble les analyses opérationnelles, les retours d’expérience de terrain ainsi que les premières recommandations stratégiques formulées par nos experts.
Face à l’ampleur des perturbations constatées — et à la nécessité d’en tirer des enseignements durables — ce dossier entend servir d’outil d’anticipation pour protéger votre patrimoine de l’inflation qu’une telle opération pourrait provoquer.
Il propose notamment une cartographie des vulnérabilités identifiées et un cadre d’action pour profiter de la résilience – ou au contraire des fragilités – des systèmes énergétiques.
L’indice KOSPI 200 : 25 ans de résilience & de performance du marché coréen
Longtemps dans l’ombre du Nikkei japonais ou des indices de Shanghai, la Bourse de Séoul revient en force dans les portefeuilles des investisseurs avertis. Après plusieurs années de consolidation, le KOSPI 200, l’indice de référence des 200 plus grandes capitalisations du marché coréen, affiche en ce début d’année 2026 une dynamique technique particulièrement intéressante. Cet indice boursier a progresse de 44% depuis le début de l’année, franchissant pour la première fois les 900 points. Tour d’horizon des arguments pour une exposition mesurée à ce marché encore sous-estimé, dans le contexte plus large des marchés asiatiques en expansion.
Le graphique ci-dessous, mis à jour au 27 février 2026, illustre l’évolution du KOSPI 200 depuis 2001. Sur cette période d’un quart de siècle, l’indice a progressé d’environ 72 à plus de 900 points, soit une multiplication par plus de 10 de sa valeur de départ. Mais au-delà de la performance brute, c’est la structure du mouvement qui retient l’attention : la tendance haussière de long terme (matérialisée par la droite rouge, qui montre +10,8% de rendement annuel moyen) est restée intacte à travers toutes les crises, la grande crise financière de 2008-2009, la correction de 2018, le choc brutal du Covid-19 en mars 2020, ou encore la période de remontée des taux de 2022-2023.
Les bandes en pointillés gris encadrent un canal de régression (+/- 1 ou 2 écarts-types) autour de cette tendance principale. Elles permettent d’identifier les zones de surachat (partie haute du canal) et de survente (partie basse).
Ce qui est notable en ce début 2026 : après une longue phase de consolidation entre 2021 et 2025, pendant laquelle l’indice a oscillé dans la partie basse du canal, le KOSPI 200 semble s’être affranchi de cette zone de résistance avec une cassure nette et dynamique vers le haut. Après +95 % de hausse en 2025 et cette progression de 44% déjà réalisée en 2026, une telle configuration teste les limites de la reprise de tendance haussière. Les analystes techniques interprètent généralement cette cassure comme un signal de poursuite de la dynamique, mais à plus de 2 écarts-types au-dessus de la moyenne, nous sommes dans le domaine du pari spéculatif.
Corée du Sud : une économie fondamentalement solide & des sociétés technologiques au cœur des marchés mondiaux
La Corée du Sud est la 4 e puissance économique d’Asie et la 13 e mondiale. Son marché boursier est dominé par des géants industriels et technologiques de réputation mondiale : Samsung Electronics (semi-conducteurs, smartphones, +92% depuis début 2026), SK Hynix (mémoire DRAM et NAND, qui a doublé depuis octobre 2025), Hyundai Motor, LG Electronics ou encore POSCO dans l’acier. Ces sociétés ne sont pas seulement des acteurs locaux : ce sont des leaders au cœur des chaînes de valeur mondiales, en particulier dans la filière des semi-conducteurs, dont la demande explose avec l’intelligence artificielle, les véhicules électriques et la 5G.
La croissance du PIB de la Corée du Sud, sa balance commerciale positive et son faible taux de chômage soutiennent la confiance des investisseurs. La Banque de Corée maintient une politique monétaire accommodante post-pandémie, avec des taux d’intérêt bas. Toutefois, la surveillance de l’inflation est cruciale, car elle pourrait entraîner un resserrement monétaire qui affecterait la liquidité du marché et les flux d’investissements institutionnels.
Par ailleurs, les valorisations coréennes restent historiquement attractives par rapport aux marchés américain et européen. Le PER (ratio cours/bénéfices) moyen du KOSPI 200 tourne autour de 10 à 12 fois les bénéfices anticipés, contre 20 à 25 fois pour le S&P 500. Cet écart de valorisation, souvent qualifié de « décote coréenne », est en partie structurel (gouvernance d’entreprise, conglomérats familiaux), mais il offre un potentiel de revalorisation significatif si des réformes de fond sont menées, ce qui est précisément l’une des priorités affichées du gouvernement de Séoul.
Volatilité du marché coréen : risques géopolitiques & concentration sectorielle à considérer
Investir en Corée du Sud ne s’improvise pas. Le marché est exposé à plusieurs facteurs de risque spécifiques. La géopolitique régionale reste une source d’incertitude permanente, avec la péninsule coréenne toujours officiellement en état de guerre depuis 1953. Les tensions avec la Corée du Nord génèrent périodiquement des pics de volatilité. La dépendance aux cycles technologiques et aux exportations expose le marché aux retournements de la demande mondiale en puces, comme l’ont rappelé les années 2022-2023.
Le KOSPI 200 dépend fortement de Samsung et SK Hynix pour sa performance. Une décélération du marché des semi-conducteurs aurait un impact disproportionné sur l’indice. Les tensions commerciales internationales avec la Chine et les relations géopolitiques avec les États-Unis augmentent la volatilité régionale. L’environnement politique monétaire américain joue également un rôle : une relance de la politique monétaire US au T2 2026 pourrait réduire la liquidité globale et affecter particulièrement les marchés émergents comme la Corée du Sud.
En outre, certaines sociétés investissent massivement dans l’IA sans résultats financiers tangibles à court terme. Ces valorisations peuvent être fragiles face à une correction du marché. Le risque de change (won coréen vs euro) doit être pris en compte, même si des produits hedgés sont disponibles. Les fluctuations du prix du pétrole et des matières premières influencent également les coûts de production et les marges des entreprises industrielles du KOSPI 200.
Notre conclusion : une opportunité de diversification à saisir avec méthode & précaution
Pour un investisseur européen cherchant à diversifier son épargne en dehors des marchés occidentaux, la Corée du Sud présente en 2026 un profil rendement/risque intéressant. La lecture du graphique KOSPI 200 plaide pour une poursuite de la dynamique haussière après plusieurs années de consolidation, même si les gains des douze derniers mois ont été conséquents. Les fondamentaux économiques et la position de la Corée du Sud dans les filières technologiques d’avenir, notamment les semi-conducteurs portés par la demande d’IA, constituent des atouts structurels solides.
L’horizon d’investissement doit être aligné sur votre capacité à absorber les baisses temporaires : un portefeuille dédié au KOSPI 200 convient aux investisseurs disposés à accepter une volatilité sur 3 à 5 ans ou plus. La diversification est clé : un portefeuille uniquement centré sur cet indice est sensible aux chocs régionaux. Compléter avec des actifs hors Corée (obligations, actions internationales) permet de réduire la volatilité globale. Le KOSPI 200 bénéficie d’un volume d’échange élevé, limitant les spreads et facilitant les entrées et sorties.
La façon la plus accessible d’y accéder pour un particulier est via un ETF répliquant le KOSPI 200 (plusieurs sont disponibles sur Euronext Paris ou via des courtiers en ligne), idéalement intégré dans une enveloppe fiscale adaptée (PEA-PME non éligible, mais assurance-vie ou CTO). Une allocation de l’ordre de 3 à 7 % d’un portefeuille diversifié semble une proportion cohérente avec un profil équilibré. Comme toujours, l’entrée progressive, par tranches mensuelles ou trimestrielles (DCA), reste la meilleure façon de lisser le risque de timing sur un marché émergent volatil.
Samarie-cie.fr propose des études financières personnalisées & 26 modules de formation dédiés à toutes les classes d’actifs, et notamment aux actions, indices et ETF. Ces parcours pédagogiques permettent d’appréhender les mécanismes des marchés financiers et d’élaborer des stratégies d’investissement sur des indices comme le KOSPI 200, offrant ainsi les outils nécessaires pour investir efficacement en 2026. Nous vous recommandons de consulter notre formation indice boursier pour approfondir votre compréhension.
Le programme EDUC-FI propose un accompagnement personnalisé d’une heure en ligne, enseignant les fondamentaux de l’économie, la gestion de budget, l’épargne et les stratégies d’investissement, afin d’aider les particuliers à maîtriser leurs décisions financières et à bâtir un patrimoine solide. Consultez notre formation finance personnelle pour débuter votre parcours d’apprentissage.
Pour aller plus loin
La lettre d’information mensuelle Finance & Tic propose chaque mois des analyses économiques, des explications de concepts financiers et des stratégies d’investissement illustrées par des études de cas, offrant ainsi aux investisseurs un socle solide de connaissances pour aborder des marchés comme le KOSPI 200 en 2026. Abonnez-vous à notre lettre mensuelle finance pour recevoir chaque mois une analyse détaillée des univers économique, financier, patrimonial & géopolitique.
Le module pédagogique N°11, par ailleurs, explique comment les économies émergentes, et en particulier les bourses asiatiques, offrent des opportunités de rendement à moyen terme. Il analyse les dynamiques macroéconomiques des BRICS+, met en avant le rôle croissant du marché sud-coréen et préconise d’intégrer des indices comme le KOSPI 200 dans une stratégie d’investissement ciblée pour 2026, afin de tirer parti de la volatilité et des leviers de croissance de la région. Consultez notre guide investir sur les marchés émergents pour une analyse approfondie.
Ce module pédagogique de 45 pages propose une initiation aux stratégies d’investissement indiciel, en expliquant le fonctionnement des ETF et la construction d’un portefeuille autour d’indices majeurs comme le CAC 40, offrant ainsi les bases nécessaires pour appliquer ces techniques à d’autres indices, tel que le KOSPI 200, en vue d’une exposition en 2026. Accédez à notre formation indice ETF pour maîtriser les stratégies de diversification.
Pour une compréhension approfondie du contexte économique coréen et des perspectives macroéconomiques, consultez la veille économique Corée 2026 pour accéder aux derniers rapports et analyses institutionnelles.
Nos 11 parcours thématiques conçus pour vous aider à transformer les crises en opportunités et vous constituer un patrimoine
Quelles seront les performances du KOSPI 200 en 2026 ?
Le KOSPI 200 a progressé de 44 % depuis le début de l’année 2026 et franchit pour la première fois les 6 000 points. Après une hausse de 95 % en 2025, l’indice poursuit sa dynamique positive portée par le secteur technologique. Cependant, les prévisions pour le reste de l’année 2026 dépendent de plusieurs facteurs : la politique monétaire américaine, la demande mondiale en semi-conducteurs liée à l’IA, et la stabilité géopolitique régionale. Les analystes surveillent le PER moyen du KOSPI 200 (actuellement entre 10-12x) pour identifier d’éventuels risques de surévaluation. Une allocation progressive et diversifiée reste la meilleure stratégie pour bénéficier de la croissance tout en gérant la volatilité.
Pourquoi l’indice KOSPI réussit-il si bien ?
Le succès du KOSPI 200 en 2026 repose sur plusieurs piliers solides. D’abord, la domination du secteur technologique avec Samsung Electronics et SK Hynix, dont les actions ont doublé depuis octobre 2025 grâce à la demande mondiale croissante en puces pour l’intelligence artificielle. Ensuite, les fondamentaux macro-économiques sud-coréens restent robustes : croissance du PIB stable, balance commerciale positive et faible chômage. La politique monétaire accommodante de la Banque de Corée soutient également la liquidité du marché. Enfin, les valorisations coréennes restent attractives (PER moyen de 10-12x contre 20-25x pour le S&P 500), créant un potentiel de revalorisation à moyen terme si les réformes de gouvernance progressent.
Qu’est-ce que le KOSPI 200 exactement ?
Le KOSPI 200 est l’indice boursier de référence de la Corée du Sud, regroupant les 200 plus grandes capitalisations du marché coréen. Il représente les leaders mondiaux des secteurs technologique, automobile et industriel : Samsung Electronics, SK Hynix, Hyundai Motor et POSCO. Cet indice reflète la santé économique de la Corée du Sud et offre une exposition directe aux géants technologiques coréens impliqués dans la chaîne de valeur mondiale des semi-conducteurs. Le KOSPI 200 bénéficie d’une liquidité élevée et peut être investi via des ETF répliquant l’indice, disponibles sur les marchés européens. C’est le choix idéal pour les investisseurs souhaitant diversifier leur portefeuille avec une exposition aux marchés asiatiques émergents à fort potentiel de croissance.
Les taux augmentent, ce qui alourdit inévitablement vos mensualités. Cela réduit votre capacité d’emprunt et peut vous placer dans une situation d’inaction tandis que des opportunités s’échappent. Il est temps de réagir et d’adopter une nouvelle approche face à cette évolution du marché. Cet article détaille des stratégies concrètes pour ajuster votre projet : renégocier votre crédit immobilier, vous orienter vers le LMNP ou investir en SCPI.
Renégocier son crédit immobilier face à la hausse des taux
La hausse des taux immobiliers a un impact direct sur votre budget si vous avez opté pour un crédit à taux variable, en augmentant le montant de vos mensualités. Accepter cette situation sans réagir serait une erreur financière. Dès les premiers signaux de remontée, envisagez une renégociation de crédit pour protéger vos intérêts. Cette démarche exige de la rigueur, mais les économies potentielles sont substantielles.
Quand & comment renégocier son prêt immobilier avec sa banque
Il est essentiel d’agir rapidement : le marché n’attend personne. Pour maximiser vos chances, contactez au moins trois banques en même temps afin de stimuler la concurrence. Un emprunteur disposant de plusieurs offres sera toujours en position de force face à son établissement bancaire. Sollicitez donc votre banque actuelle ainsi que deux concurrentes pour comparer les propositions.
Analysez objectivement chaque offre pour évaluer le gain réel, une fois déduits tous les frais annexes. Si l’écart de taux de crédit dépasse 0,3 pt de %, il devient pertinent d’envisager une renégociation de crédit immobilier. Cette démarche peut vous permettre d’économiser plusieurs milliers d’euros sur la durée totale de remboursement.
Des parcours et des études financières sur mesure existent pour vous aider à maîtriser l’investissement et bâtir un patrimoine durable. Ces ressources couvrent la stratégie patrimoniale, l’immobilier (SCPI, investissement locatif, perspectives de marché), la gestion bancaire, les métaux précieux, la fiscalité et l’analyse des marchés. Elles visent à remettre à plat vos stratégies, comprendre les rouages financiers et explorer des alternatives comme la diversification ou l’ optimisation de prêt. Pour en savoir plus, consultez nos ressources sur l’investissement immobilier.
Frais à négocier dès le départ : Essayez de faire reporter les indemnités de remboursement anticipé, de réduire les frais de dossier et les autres frais annexes pour améliorer la rentabilité de l’opération.
Timing crucial : Intervenez dès que les taux directeurs commencent à monter. Attendre réduit votre marge de manœuvre et affaiblit votre pouvoir de négociation.
Arguments solides : Mettez en avant la solidité de votre profil emprunteur : gestion de compte irréprochable, stabilité professionnelle, apport disponible. Présentez-vous comme un client fiable.
Gain chiffré : Par exemple, sur un prêt immobilier de 250 000 €, une hausse de taux de 2,2 % à 2,8 % sur 20 ans accroît la mensualité de 120 €, soit 28 800 € en plus sur le coût total du crédit.
Le calcul doit être méticuleux : additionnez tous les frais (dossier, pénalités, garantie) et déduisez ce total des économies annuelles liées au nouveau taux de crédit immobilier. Si le retour sur investissement dépasse trois ans, l’opération est rarement intéressante. En revanche, un amortissement en moins de deux ans justifie pleinement de renégocier son crédit immobilier.
Optimiser l’apport et la durée pour réduire les mensualités
L’ optimisation de prêt repose sur deux leviers principaux : l’apport personnel et la durée d’emprunt. Bien les maîtriser permet de mieux résister à un marché défavorable. Un apport, même modeste (5 %), peut partiellement compenser l’effet de la hausse des taux.
Injecter 10 000 € d’épargne dans votre projet envoie un signal positif à la banque, qui percevra un risque moindre et pourra proposer un meilleur taux immobilier. Un apport de 30 % diminue significativement le capital emprunté et limite le poids des intérêts.
Ce module pédagogique explique comment transformer la remontée des taux immobiliers en opportunité grâce à des stratégies alternatives : investir hors résidentiel traditionnel (garages, caves), maîtriser l’ingénierie du crédit pour optimiser l’endettement, et orienter les acquéreurs vers des solutions financières plus résilientes. Il propose aussi des techniques de négociation et des scénarios adaptés à un marché sous tension. Découvrez comment ajuster vos stratégies immobilières face aux taux.
Jouer sur la durée du prêt est votre second levier. Allonger la durée (par exemple de 25 à 27 ans) réduit la mensualité et améliore votre trésorerie, mais augmente le coût total du crédit. Inversement, une durée plus courte rassure la banque et peut vous valoir un taux inférieur.
Une stratégie efficace consiste à augmenter légèrement l’apport tout en prolongeant temporairement la durée. Vous protégez ainsi votre budget mensuel tout en conservant une flexibilité. Ultérieurement, un remboursement anticipé partiel pourra raccourcir la durée restante. Vous transformez une contrainte de marché en gestion financière agile.
Rachat de crédit & changement d’assurance emprunteur
Le rachat de crédit immobilier est une solution performante pour restructurer vos dettes, par exemple en regroupant un crédit immobilier et un crédit conso. Cette opération simplifie votre profil d’endettement et peut vous faire bénéficier d’un taux unique. Une structure mixte (taux fixe et taux variable) peut aussi être avantageuse selon le contexte.
N’oubliez pas l’assurance emprunteur, qui pèse parfois lourd dans votre budget. Opter pour la délégation d’assurance auprès d’un assureur externe permet souvent de réduire les cotisations de 10 à 20 %, aidant à absorber la hausse des taux immobiliers. Comparez les offres pour ne pas surpayer inutilement.
Le LMNP pour compenser la hausse du prêt immobilier
Si renégocier votre crédit immobilier est une stratégie défensive essentielle, elle se révèle souvent insuffisante dans le contexte actuel. Pour véritablement contrer la hausse des taux, il faut adopter une approche offensive. Le statut de Loueur en Meublé Non Professionnel (LMNP) devient alors votre meilleure arme, même si l’amortissement du bien, qui a été maintenu, doit cependant être réintégré lors du calcul de la plus-value. Ce régime fiscal spécifique transforme votre imposition en un puissant levier d’amortissement immobilier, érigeant un bouclier fiscal robuste pour protéger votre rentabilité face à l’envolée du coût du crédit.
Amortissement & optimisation fiscale en LMNP
La fiscalité LMNP s’appuie sur un principe comptable très avantageux pour réduire votre imposition : vous amortissez à la fois le bâti et le mobilier. Concrètement, ces éléments génèrent des charges fictives qui viennent abaisser sensiblement votre revenu imposable. Ce module pédagogique de 24 pages propose des stratégies concrètes pour protéger la rentabilité de vos locations face à la remontée des taux immobiliers. Il décrypte les niches fiscales, détaille le choix des contrats de bail et des clauses sur-mesure, et illustre par des cas pratiques comment ajuster les leviers fiscaux et juridiques pour compenser l’augmentation du coût du prêt et optimiser votre location.
Prenons l’exemple d’un studio acheté 150 000 €, financé par un prêt immobilier à un taux de crédit de 3,1 % sur 15 ans. En amortissant le bien sur 30 ans et le mobilier sur 5 ans, vous générez environ 6 000 € de déductions annuelles. Cette économie d’impôt, que l’État vous reverse indirectement, compense directement la hausse de vos mensualités. L’amortissement immobilier devient ainsi une protection solide contre la flambée des taux d’intérêt.
Régime micro-BIC vs réel : Depuis la réforme, ce choix est crucial. Le micro-BIC apporte de la simplicité pour des revenus modestes, tandis que le régime réel maximise l’amortissement pour des investissements importants, créant un écart fiscal parfois très significatif.
Seuils à connaître : Les plafonds de revenus pour le statut LMNP ont évolué. Il est indispensable de maîtriser ces nouveaux seuils pour structurer votre investissement sans mauvaises surprises fiscales.
Déductibilité intégrale des intérêts : Contrairement à d’autres régimes, les intérêts de votre crédit immobilier sont intégralement déductibles en LMNP. Cet avantage permet d’absorber une large part de la hausse de vos charges financières.
Amortissement du mobilier accéléré : Amortir vos meubles sur 5 ans au lieu de 30 crée un impact fiscal immédiat et puissant, intervenant juste au moment où le taux de crédit pèse le plus sur votre trésorerie.
Élément
Période d’amortissement
Impact fiscal annuel (exemple 150 000 €)
Bâtiment
30 ans
~5 000 €
Mobilier
5 ans
~1 000 € (années 1-5)
Intérêts de prêt
Variable
~4 650 € (année 1)
Déduction fiscale totale annuelle
—
~10 650 € (années 1-5)
Stratégies opérationnelles & montages juridiques en LMNP
Si l’amortissement immobilier est central, il ne représente que la première étape d’une stratégie globale. Pour renforcer votre position, il faut aussi agir sur la diversification locative, la structure juridique et les travaux. Chaque levier consolide votre projet face aux incertitudes du marché.
Le choix entre une location meublée traditionnelle et une location courte durée (comme Airbnb) dépendra de votre localisation. Une zone étudiante offre de la stabilité, tandis qu’un centre-ville touristique peut générer un rendement brut supérieur grâce à une rotation plus rapide. Ce surplus de revenus aide à neutraliser l’impact d’un taux de crédit immobilier élevé.
Ciblez en priorité les secteurs porteurs, comme les villes universitaires ou les zones bien desservies par les transports. En garantissant des loyers stables et une faible vacance, vous protégez votre cash-flow. Votre trésorerie reste ainsi saine même si votre banque resserre ses conditions.
Structuration SCI de famille ou SASU : Ces montages juridiques permettent de mutualiser les frais et d’optimiser la transmission. La SASU offre souvent plus de flexibilité pour des prêts progressifs ou des montages financiers complexes.
Travaux de mise en valeur comme arme de guerre : Des rénovations énergétiques ou d’amélioration du confort permettent de justifier des loyers plus élevés. C’est aussi un argument solide lors de la négociation avec votre banque.
Simulation multi-scénarios avant acquisition : Testez la résilience de votre projet en intégrant des hypothèses défavorables, comme une nouvelle hausse des taux ou une baisse des loyers. Si l’investissement reste viable, vous avez identifié une opportunité solide.
Avant de vous engager, réalisez des simulations financières rigoureuses pour tester la solidité de votre projet. Appliquez virtuellement une forte augmentation des taux d’intérêt et simulez plusieurs mois de vacance locative. Si votre investissement passe ce stress-test, vous pouvez vous lancer en confiance. Sinon, il est préférable d’attendre d’être en position de force.
SCPI & pierre-papier pour diversifier en cas de remontée des taux
Si vous avez déjà tenté de renégocier votre prêt ou investi en LMNP sans succès, votre stagnation pourrait venir d’une concentration excessive sur l’immobilier direct. Ce dernier est particulièrement sensible aux hausses des taux immobiliers. Pour contrer cela, les SCPI non bancaires, ou pierre-papier, représentent une excellente stratégie de diversification offensive. Avec un ticket d’entrée modeste, elles vous libèrent en outre de toutes les contraintes de gestion.
Avantages des SCPI non bancaires face au marché immobilier tendu
Contrairement aux produits proposés par les grandes banques, les SCPI non bancaires offrent généralement des frais d’entrée plus bas et une gestion plus professionnelle et proactive. Cette structure permet souvent d’obtenir un rendement net supérieur (de l’ordre de 6% net), même quand le marché se durcit. Comparativement, un investissement locatif direct financé à 3,5% peut voir sa rentabilité réelle s’évaporer rapidement.
Le calcul est sans appel : charges et imprévus font qu’un bien classique a du mal à concurrencer certains segments spécialisés. Une SCPI logistique peut viser 4/5% net, tandis que des niches comme les garages atteignent parfois des rendements bien plus élevés (10-12%). Votre capital ne subit pas l’inflation; il travaille activement pour préserver sa valeur.
Frais maîtrisés : En limitant les frais d’entrée, les SCPI non bancaires améliorent votre rendement direct et réduisent l’effet de la hausse des taux sur la performance.
Spécialisation stratégique : Que ce soit en santé ou en logistique, chaque secteur présente un profil rendement-risque distinct pour diversifier votre portefeuille.
Baux longs et indexation sur l’inflation : Ces clauses sont essentielles car elles atténuent la sensibilité aux taux d’intérêt et alignent les loyers sur l’inflation.
Aucune gestion locative : La société de gestion s’occupe de tout, de la perception des loyers aux travaux, vous garantissant des revenus réguliers sans effort.
Financer des SCPI par crédit pour optimiser rendement & fiscalité
L’idée d’emprunter pour acquérir des parts de SCPI peut sembler risquée, mais c’est un levier financier très puissant. Optez pour un crédit in fine : vous ne remboursez que les intérêts du prêt, ce qui préserve votre trésorerie. Généralement, les revenus de la SCPI couvrent ces intérêts.
Ce principe de pierre-papier rendement crée une asymétrie favorable, rare en immobilier direct aujourd’hui. Si votre placement rapporte 6% alors que vous empruntez à un taux immobilier inférieur (3%), vous dégagez un surplus de trésorerie immédiat. C’est une façon astucieuse de faire travailler l’argent de la banque pour vous.
Il est conseillé d’allouer environ 20% de son patrimoine aux SCPI pour atténuer l’effet d’une hausse des taux immobiliers. Alors que l’immobilier classique pâtit de la conjoncture, les revenus indexés des SCPI servent d’amortisseur. De plus, utiliser des enveloppes comme l’assurance-vie permet d’optimiser fiscalement ces revenus.
Pour mieux comprendre la fiscalité et les modalités, vous pouvez consulter le module 15 : investir en SCPI.
Anticiper les risques & critères de sélection des SCPI
Performantes mais pas infaillibles, les SCPI demandent une analyse minutieuse. Il est crucial d’ anticiper leurs limites avant d’investir.
Frais de gestion et d’entrée : Des frais annuels élevés (2% par exemple) peuvent réduire significativement votre rendement net. Ciblez les structures aux coûts maîtrisés.
Taux d’occupation financier(TOF) : Examinez l’historique sur trois ans. Un TOF inférieur à 90% peut indiquer un risque pour la pérennité de vos revenus.
Endettement de la SCPI : Un endettement important rend la SCPI plus vulnérable à la hausse des taux d’intérêt, ce qui peut compromettre son rendement.
Qualité de la société de gestion : L’expertise de l’équipe et son passé performance constituent la meilleure assurance contre une mauvaise gestion.
La diversification géographique et la solidité des baux protègent contre les cycles du marché immobilier. Mieux vaut privilégier une SCPI affichant un rendement stable de 5/6% depuis cinq ans qu’une promesse de rendement supérieur hypothétique. Notez aussi que la revente de parts n’est pas instantanée.
Avant d’investir, effectuez des simulations incluant des scénarios de hausse des taux défavorables. Cela vous aidera à valider la solidité de votre stratégie et à garantir que votre placement résistera à un marché difficile.
Foire aux questions
Comment réduire ma mensualité immobilière quand les taux augmentent ?
Trois leviers principaux existent pour réduire votre mensualité en période de hausse des taux. Premièrement, renégociez rapidement votre crédit immobilier auprès de plusieurs établissements bancaires pour comparer les offres et tirer parti de la concurrence.
Ensuite, essayez d’augmenter votre apport personnel, même modérément. Cela améliore votre profil emprunteur et peut influencer favorablement le taux immobilier proposé par la banque.
Enfin, envisagez d’allonger la durée du prêt. Cette approche permet d’ajuster le remboursement mensuel ou de bénéficier d’un meilleur taux d’intérêt. N’oubliez pas de calculer la rentabilité globale en incluant les frais annexes et les éventuelles pénalités de remboursement anticipé.
Le LMNP est-il intéressant face à la hausse des taux immobiliers ?
Oui, le statut LMNP reste très pertinent, notamment grâce à ses avantages fiscaux. La fiscalité LMNP permet d’amortir le bien et son mobilier sur plusieurs années, réduisant ainsi votre revenu imposable et offrant une protection contre la hausse des taux immobiliers.
De plus, les intérêts de votre crédit immobilier sont entièrement déductibles, transformant une partie des coûts supplémentaires liés à la hausse des taux en avantage fiscal. Selon votre situation, vous pouvez opter pour le régime réel ou le micro-BIC pour optimiser votre endettement.
Restez attentif aux plafonds spécifiques de ce statut pour éviter toute complexité administrative. Cette stratégie demeure efficace pour atténuer l’impact de l’augmentation des taux d’intérêt.
Les SCPI non bancaires sont-elles plus sûres que l’immobilier direct en période de taux hauts ?
Les SCPI non bancaires ne sont pas intrinsèquement plus sûres, mais elles offrent une diversification difficile à atteindre avec un investissement direct. Elles proposent souvent des frais d’entrée réduits et des rendements nets plus attractifs lorsque le marché traditionnel est sous pression.
Cependant, il est essentiel d’examiner le niveau d’endettement de la structure ainsi que la solidité de la société de gestion. Une SCPI trop endettée pourrait voir ses performances se dégrader en contexte économique difficile.
Intégrer ces actifs à votre portefeuille permet de répartir les risques liés aux fluctuations du crédit immobilier. Il s’agit davantage d’un outil de diversification que d’une garantie de sécurité absolue.
On ne parle plus ici de « gestion de bon père de famille » de la part de nos gouvernants, mais d’un pur et simple réflexe de survie d’une technocratie qui a brûlé ses vaisseaux et cherche désormais à faire les poches de ceux qui ont eu l’outrecuidance de réussir.
Pour anticiper l’impact de la loi de finances 2026 sur vos finances et votre patrimoine, une formation patrimoniale complète peut vous aider à construire une stratégie d’investissement à long terme et d’optimisation fiscale.
Le budget 2026 et la loi de finances passés au 49 al 3 : fin de l’illusion fiscale
Entre le rabotage des niches fiscales, le durcissement prévisible de la fiscalité sur les revenus du capital, la remise en question des avantages liés à la transmission et l’augmentation des impôts et contributions ciblées, la nouvelle loi de finances envoie un message limpide : le déficit budgétaire se paie aujourd’hui avec votre sueur. On nous vend de la « justice fiscale », on nous sert du matraquage.
Cette loi n’est pas une trajectoire économique, c’est un aveu d’impuissance de l’État. On cherche désespérément à boucher des trous béants en taxant tout ce qui dépasse : revenus du capital, plus-values, héritages, entreprises – même les petites structures qui créent de l’emploi. L’assurance-vie et les droits de succession ? Dans le collimateur. Le message envoyé aux investisseurs est d’une violence inouïe : « Ne prenez pas de risques, ne construisez rien, car nous prendrons tout. »
Face à cette offensive législative, la plupart des épargnants réagissent comme des lapins dans la lumière des phares : ils attendent l’impact de la nouvelle loi de finances. C’est une erreur tragique. La fiscalité et les impôts ne sont pas une fatalité météorologique, c’est un paramètre que l’on doit dompter, sinon votre revenu disponible s’évapore mois après mois.
C’est ici que le travail de Samarie & Cie devient indispensable. Notre module pédagogique n°17 sur le risque fiscal devient indispensable pour maîtriser les nouveaux enjeux de la loi de finances 2026. C’est votre gilet de sauvetage pour modérer votre impôt sur le revenu, anticiper l’IFI et les situations qui déclenchent un contrôle fiscal de Bercy. La plupart des conseillers en gestion de patrimoine vous vendent des produits sur lesquels ils sont intéressés par la commission; nous vous vendons de l’intelligence stratégique indépendante. Comprendre le risque fiscal de la nouvelle loi, c’est anticiper comment l’État va tenter de dévoyer vos contrats et vos structures de détention. Si vous ne maîtrisez pas cette variable, votre performance nette sera systématiquement dévorée par l’inflation monétaire et les hausses d’impôts législatives. En 2026, l’ignorance fiscale sera le premier poste de dépense des ménages français…
Ne soyez pas les victimes du prochain krach : protégez votre patrimoine face aux bulles et aux déficits
Mais le fisc n’est qu’une mâchoire du piège. L’autre, c’est l’instabilité chronique des marchés. Nous vivons dans une économie de bulles, maintenue sous perfusion par des dettes que personne ne pourra jamais rembourser. Le budget 2026 et la loi de finances montrent que les marges de manœuvre de l’État sont nulles. À la moindre récession, au moindre craquement du système financier, l’État ne pourra plus vous protéger. Il se servira dans votre épargne et vos revenus.
C’est tout le sens de notre module pédagogique n°1 : Le portefeuille 4×4 face aux récessions et aux bulles. Pourquoi « 4×4 » ? Parce que les routes qui s’annoncent sont défoncées par l’endettement public et la pression fiscale. Vous avez besoin d’une stratégie patrimoniale d’investissement qui ne dépend pas d’un scénario rose de croissance infinie. C’est savoir rester mobile quand tout se fige, et solide à très long terme quand tout s’effondre – voilà comment un patrimoine survit à la fiscalité d’un État en déficit.
Sortez de la masse, reprenez le contrôle de votre patrimoine face à la loi de finances 2026
La masse va continuer à lire les journaux subventionnés, à se rassurer devant BFM-TV avec des « experts finance » qui prédisent une reprise économique imaginaire, à accepter des livrets qui perdent de la valeur réelle chaque jour. Pendant ce temps, la loi de finances 2026 s’apprête à augmenter vos impôts et à réduire vos revenus. Le budget de l’État approche des 1 600 milliards d’euros de dépenses publiques : il faudra bien que quelqu’un paie. Ce sera vous.
Le choix est simple : soit vous continuez à subir les oukases de Bercy et les soubresauts d’un système fiscal à bout de souffle, soit vous décidez que votre patrimoine mérite mieux qu’un sacrifice sur l’autel de la loi de finances 2026. En vous formant, en comprenant réellement les mécanismes du risque fiscal et en structurant un portefeuille résilient, vous ne faites pas que de la gestion de patrimoine. Vous faites un acte de résistance. Ne demandez pas ce que le gouvernement va faire pour votre revenu en 2026. Demandez-vous comment vous allez l’optimiser pour que l’État ne vous prenne pas tout. La réponse est dans la connaissance et l’anticipation. Le reste n’est que littérature pour technocrates.
Pour aller plus loin que les modules pédagogiques : le mensuel, la visio Expert & le simulateur de droits de succession
Mon impôt sur le revenu va-t-il augmenter en 2026 avec la loi de finances ?
Oui, plusieurs mesures de la loi de finances 2026 affecteront directement votre impôt sur le revenu. Si aucune hausse du taux marginal n’est prévue, l’indexation du barème de l’IR (+0,9%) est inéférieure à l’inflation annuelle, si bien que, pour un ménage gagnant 50 000 €, l’impact estimé varie entre 150 € et 400 € de pertes annuelles selon le scénario appliqué. De plus, les plafonnements et décotes existants seront réduits ou supprimés partiellement, ce qui pénalisera davantage les foyers avec enfants. L’État cherche à compenser le déficit budgétaire en augmentant la fiscalité sur les revenus des classes moyennes et supérieures.
Quelles taxes nouvelles et contributions vont affecter mon épargne et mon patrimoine en 2026 ?
La loi de finances 2026 introduit plusieurs nouvelles ponctions sur votre patrimoine : hausse de la CSG sur les revenus du capital (9,2 % à 10,6 %), introduction d’une contribution sociale additionnelle de 0,5 % sur certains revenus du capital, augmentation du Prélèvement Forfaitaire Unique (PFU) sur les plus-values mobilières à 31,4 %… L’abaissement du seuil d’IFI de 1,3 M€ à 1,2 M€ intègre désormais 30 % de la résidence principale dans le calcul. Les entreprises de petite et moyenne taille verront leurs cotisations patronales augmenter (+0,4 % pour les structures de plus de 250 salariés). Ces mesures réduiront votre pouvoir d’achat de 3 à 5 % selon votre profil d’épargne.
Comment la loi de finances 2026 affecte-t-elle ma retraite et mes revenus futurs ?
La loi de finances 2026 apporte des changements majeurs aux enveloppes de retraite : la déductibilité des versements sur le PER cesse après 70 ans (bien que les capitaux sortis soient exonérés d’impôt sur le revenu), et le plafond de Sécurité sociale augmente de 2 %, ce qui hausse vos cotisations salariales. L’indexation des pensions sera alignée sur l’inflation réelle plutôt qu’un taux forfaitaire, ce qui peut diminuer le pouvoir d’achat des retraités en période de faible inflation. Un prélèvement additionnel de 0,2 % vise les pensions supérieures à 45 000 €/an, tandis que les aides au logement (APL) sont réduites de 10 % pour certains publics. Ensemble, ces mesures créent une pression fiscale croissante sur les revenus de retraite, justifiant d’anticiper dès maintenant une stratégie patrimoniale pour préserver votre revenu disponible après l’application de ces nouvelles taxes.
Vous vous interrogez sur la chute brutale observée depuis octobre 2025 et vous demandez si cela annonce la fin du bitcoin ou s’il s’agit simplement d’une correction passagère ? Cet article vous explique pourquoi ce repli s’inscrit dans un cycle historique classique et comment en profiter plutôt que de succomber à la panique.
La chute actuelle du BTC marque-t-elle sa disparition définitive ?
Absolument pas. Il est temps d’arrêter de céder aux prédictions alarmistes qui annoncent la mort des cryptomonnaies ou qui prétendent que Jeffrey Epstein serait Satoshi Nakamoto himself ! Même si le bitcoin a perdu près de 50 % de sa valeur depuis octobre 2025, cette baisse est tout à fait typique sur un marché aussi cyclique. A mesure que le bitcoin était adopté, on avait – c’est vrai – perdu l’habitude d’une si grande volatilité. Mais n’oublins pas une chose : la peur généralisée profite surtout à ceux qui souhaitent vous voir vendre au plus mauvais moment…
Historiquement, la chute du bitcoin a toujours précédé ses remontées les plus spectaculaires vers de nouveaux records. Les quatre grands cycles de correction précédents ont tous enregistré des baisses dépassant les 70 %, mais le BTC a invariablement rebondi pour atteindre des sommets encore plus élevés quelques années plus tard. Les chiffres parlent d’eux-mêmes : la patience a toujours payé pour ceux qui ont su rester investis.
Cette correction constitue une véritable aubaine que beaucoup laissent passer par indécision. Tandis que vous hésitez, les investisseurs avisés en profitent pour accumuler des actifs, car si le cours du bitcoin a chuté, son infrastructure technique reste parfaitement solide. Le réseau fonctionne sans faille et sa communauté ne cesse de grandir – voilà les seuls faits tangibles à retenir.
Pourquoi le bitcoin perd 50% depuis octobre 2025
Trois facteurs principaux expliquent chaque épisode de chute bitcoin : une spéculation débridée, des prises de bénéfices massives corréelées aux sommets atteints par l’once d’or (5 600 $)et par l’once d’argent (120 $) et des réactions paniquées. En octobre 2025, le marché avait atteint des niveaux tellement extravagants (plus de 120 000 $) que seuls les plus crédules croyaient à une hausse perpétuelle. Cette illusion d’une croissance sans fin est systématiquement démantelée par le marché tous les quatre ans environ.
Les nouveaux investisseurs ont tendance à acheter au sommet, attirés par la volatilité du btc qui laisse miroiter des gains rapides. Ils accumulent ainsi juste avant le krach, répétant l’erreur classique commise par Isaac Newton, qui avait perdu sa fortune en pensant que les cours de la South Sea Company grimperaient éternellement. Les marchés sont impitoyables envers ceux qui méconnaissent leurs mécanismes profonds.
La volatilité du bitcoin n’est pas un défaut, mais une caractéristique inhérente et durable de ce type d’actif. Elle persiste parce que le marché des cryptomonnaies reste jeune, fragmenté et souvent piloté par les émotions bien plus que par l’analyse rationnelle. Elle continue d’être en moyenne de 40% l’an, soit le double de celle de l’or. Sauf que la relique barbare voyant sa volatilité s’accroître (prises de bénéfice à plus de 5 000 $ l’once, hausse des appels de marge de 6% à 9%, etc.), celle de la reinedes cryptos a aussi explosé… Pour les initiés, ces corrections ne sont pas des désastres, mais de réelles opportunités d’investissement.
Les cycles historiques de correction du BTC expliqués
Depuis son apparition en 2009, chaque cycle obéit au même scénario : accumulation, euphorie, pic, prise de bénéfices, panique, capitulation, puis renouveau. La volatilité btc n’a rien d’aléatoire pour qui sait décrypter la psychologie des foules et l’histoire des bulles financières. Comprendre cette cyclicité permet de mieux anticiper les mouvements à venir.
Cycle 2011 : Le BTC a chuté de 93 % avant de rebondir et multiplier sa valeur par cent pour atteindre de nouveaux records en 2017.
Cycle 2013-2015 : Une correction sévère de 83 % a précédé une flambée spectaculaire jusqu’à près de 20 000 dollars en 2017.
Cycle 2017-2018 : Une baisse de 73 % a marqué le point bas avant une reprise fulgurante vers les 60 000 dollars en 2021.
Cycle 2021-2022 : Un repli de 65 % a préparé le terrain pour la remontée menant au pic d’octobre 2025.
Il est crucial d’observer attentivement ce schéma et de saisir qu’il se reproduit inévitablement. Chaque correction majeure offre aux investisseurs futés la chance d’acheter à bas prix et de bénéficier de la prochaine hausse. Le bitcoin anéantit le capital de ceux qui paniquent, mais enrichit ceux qui maîtrisent son histoire.
L’analyse du cours du bitcoin sur les 15 dernières années montre une tendance haussière incontestable, en dépit de ces corrections violentes. Toute personne ayant conservé ses positions sur un cycle complet de quatre ans a réalisé des gains significatifs, même en ayant acheté au pire moment. C’est une réalité incontestable, solidement documentée.
Le piège du FOMO qui amplifie les chutes
Le syndrome FOMO (Fear Of Missing Out) transforme fréquemment des investisseurs rationnels en foule impulsive guidée par l’émotion. Sous l’influence des réseaux sociaux en effervescence, vous redoutez de manquer une opportunité et achetez au sommet en octobre 2025. Puis, quelques mois plus tard, face à un portefeuille dans le rouge, vous cédez à la panique et vendez à perte.
Newton a dilapidé sa fortune de la même manière, achetant au pic d’une bulle spéculative poussé par l’envie des gains d’autrui. Les marchés l’ont broyé, et trois siècles plus tard, la nature humaine nous pousse à reproduire les mêmes erreurs. Le mécanisme psychologique est identique : la peur et le regret mènent immanquablement à la capitulation.
Pourquoi le BTC conserve un avenir prometteur malgré la correction
Le bitcoin est fondamentalement différent d’une entreprise traditionnelle, qui peut faire faillite du jour au lendemain. Ce n’est pas non plus une action dont la valeur dépend des décisions d’un dirigeant incompétent. Il s’agit d’un réseau décentralisé, régi par des règles mathématiques que personne ne peut modifier.
Aucune autorité ne peut arrêter ce système ni censurer les transactions en bitcoin qui y sont effectuées. Vos actifs restent inaccessibles, à condition de savoir les protéger correctement. C’est cette résilience exceptionnelle qui garantit l’avenir bitcoin.
Infrastructure décentralisée & résilience du réseau bitcoin
Le réseau s’appuie sur plus de 10 000 nœuds actifs, dispersés dans 180 pays et gérés par des particuliers indépendants. Aucun gouvernement n’a le pouvoir de tous les arrêter en même temps. Cette architecture assure que l’avenir bitcoin ne repose sur aucune décision politique ou crise économique.
Décentralisation absolue : L’absence de point de défaillance unique empêche toute paralysie du réseau.
Sécurité cryptographique : La protection mathématique des transactions résistera même aux ordinateurs quantiques de demain.
Transparence et traçabilité : La blockchain enregistre chaque mouvement, permettant à tout utilisateur de vérifier les opérations.
Protocole constamment audité : Contrairement aux banques opaques, des milliers de développeurs examinent le code chaque jour.
Cette robustesse a été démontrée à maintes reprises; le bitcoin a survécu à de nombreuses attaques et tentatives de régulation. Il a surmonté des crises majeures, comme la suspension des retraits sur certaines plateformes ou des faillites spectaculaires (FTX). Depuis sa création en 2009, le réseau n’a jamais connu d’interruption.
Les investisseurs craintifs, qui doutent encore après la récente correction, oublient souvent un principe fondamental. Chaque attaque renforce le système, poussant les chercheurs à améliorer le protocole et à déployer de nouveaux nœuds. Le bitcoin puise paradoxalement sa force dans les oppositions qu’il rencontre.
Adoption institutionnelle & améliorations techniques du BTC
L’adoption institutionnelle du bitcoin s’intensifie, indépendamment des baisses temporaires de prix. De grandes banques et des entreprises du Fortune 500 intègrent désormais le BTC dans leur trésorerie comme réserve de valeur. Cette évolution transforme la crypto en une infrastructure financière légitime et durable.
Les récentes mises à jour, comme Taproot et le Lightning Network, ont résolu les principaux défauts historiques. Il est désormais possible de traiter des millions de transactions en bitcoin par seconde à un coût dérisoire. Les critiques sur la lenteur du réseau sont devenues obsolètes grâce à ces progrès techniques.
Paramètre
Avant Taproot/Lightning
Après Taproot/Lightning
Transactions par seconde
7 TPS (théorique)
Millions de TPS (layer-2)
Frais moyens
10-50 $ par transaction
Quelques centimes par transaction
Temps de confirmation
10-60 min
Quasi-instantané (layer-2)
Scalabilité
Limitée
Théoriquement illimitée
Le bitcoin comme rempart contre l’inflation fiat
Les banques centrales créent massivement de la monnaie, ce qui réduit inévitablement la valeur de l’euro. Votre pouvoir d’achat diminue chaque année, même si votre salaire semble augmenter nominalement. Contrairement aux monnaies fiduciaires, l’offre de bitcoin est strictement plafonnée à quelque 21 millions d’unités.
Lors de crises économiques sévères, des populations entières se tournent vers le bitcoin pour se protéger de l’effondrement de leur monnaie nationale. Dans ces situations critiques, il constitue une alternative cruciale face à une politique monétaire défaillante. C’est un code immuable et incorruptible qui préserve l’épargne des citoyens.
Transformez cette correction du bitcoin en une réelle opportunité d’enrichissement grâce à une stratégie bitcoin rigoureuse, en vous affranchissant des émotions et de l’influence des réseaux sociaux. C’est précisément ce que notre module pédagogique N°10 enseigne avec une rigueur militaire.
Comment transformer la chute du BTC en opportunité d’accumulation
Alors que de nombreux investisseurs, cédant à la panique, vendent au plus bas, les stratèges avisés continuent d’accumuler patiemment. Ce qui distingue le succès de l’échec financier n’est pas le génie, mais bien la constance. Une stratégie bitcoin simple, appliquée avec discipline, surpasse systématiquement les tentatives vaines de prédire les mouvements du marché.
Stratégie d’accumulation progressive pendant la correction
La méthode d’investissement la plus éprouvée reste le Dollar Cost Averaging (DCA), qui consiste à effectuer des achats réguliers. Vous investissez ainsi des montants fixes en BTC à intervalles prédéfinis, indépendamment de son prix du moment. En ignorant le bruit médiatique et les pronostics incertains, vous suivez votre plan avec une discipline infaillible.
Accumulation hebdomadaire : Investir, par exemple, 10 € chaque semaine dans le bitcoin, quel que soit son cours, permet de lisser efficacement les effets de sa volatilité.
Accumulation mensuelle : Allouer 40 € par mois de manière systématique constitue les fondations d’un patrimoine en crypto solide sur le long terme.
Indifférence aux fluctuations : Résistez à l’envie de vérifier le cours du bitcoin quotidiennement, une habitude source de stress inutile.
Réinvestissement des gains : Lorsque le marché reprendra son ascension, utilisez vos profits pour alimenter la prochaine phase de votre plan d’accumulation.
L’historique des prix démontre mathématiquement qu’une accumulation disciplinée devient profitable sur un horizon d’environ quatre ans. Même les investisseurs ayant acheté au sommet, par exemple en octobre 2025, finissent par être rentables s’ils conservent leurs actifs suffisamment longtemps. Cette affirmation s’appuie sur des données factuelles et concrètes, et non sur de vagues promesses.
Accumuler des cryptomonnaies n’a aucun sens si vous risquez de les perdre à cause d’un vol ou d’une saisie. Le module pédagogique N°10 vous forme à sécuriser vos actifs, les mettant hors de portée des pirates et de toute ingérence indésirable. Il s’agit d’une compétence cruciale que de nombreuses plateformes d’échange omettent souvent de mentionner pour retenir vos fonds.
Utiliser des portefeuilles matériels, tels que Ledger ou Trezor, permet de conserver vos clés privées hors ligne, sous votre seul contrôle. Ainsi, aucune cyberattaque et aucune plateforme d’échange en faillite ne peut bloquer ou confisquer vos avoirs numériques. Cette souveraineté financière est primordiale, raison pour laquelle nous lui consacrons une section entière dans notre formation.
Foire aux questions
Est-ce que le bitcoin peut disparaître après cette chute ?
Absolument pas. Le bitcoin a déjà chuté de manière bien plus spectaculaire par le passé, avec une perte de 93 % enregistrée en 2011. Malgré ces effondrements sévères, cette monnaie numérique a toujours réussi à se redresser pour ensuite franchir de nouveaux records. L’idée d’une véritable fin du bitcoin est un mythe, souvent entretenu par les institutions bancaires pour alimenter les craintes des investisseurs.
Pour qu’une disparition totale se produise, il faudrait soit briser son système de cryptographie, soit éteindre simultanément ses quelque 10 000 nœuds répartis mondialement. Ce scénario est techniquement irréalisable, car ces nœuds fonctionnent de manière autonome et sont dispersés à travers la planète. Le réseau est, de ce fait, bien plus résilient que la plupart des banques traditionnelles.
Quand sera le prochain rebond majeur du bitcoin ?
Il est impossible de prévoir le moment exact du prochain rebond, et les analystes qui affirment le contraire se trompent fréquemment. Toutefois, les cycles historiques nous montrent que chaque correction majeure a été suivie d’une reprise dans un délai de 12 à 36 mois. Les données passées concernant le prix du bitcoin confirment nettement cette tendance cyclique.
Si vous adoptez une stratégie d’investissement sur quatre ans, vous avez de grandes chances de bénéficier d’un retournement positif du marché. L’important n’est pas de tenter de deviner le moment parfait pour acheter, mais de conserver vos positions quand la panique s’empare des autres. C’est en restant constant que l’on bâtit une véritable réussite financière.
Devrais-je investir tout mon argent en bitcoin maintenant ?
Non, certainement pas. Les transactions en bitcoin représentent un investissement hautement spéculatif et soumis à une volatilité extrême. Il est impératif de diversifier votre portefeuille avec d’autres actifs, comme l’immobilier, les actions ou les métaux précieux. Sauf si votre tolérance au risque est exceptionnelle, la part allouée à la crypto ne devrait jamais excéder 5 à 10 % de votre patrimoine total.
Notre module pédagogique N°10 explique justement comment intégrer ces actifs de manière intelligente au sein d’une stratégie patrimoniale globale. C’est cette approche qui distingue l’investissement réfléchi de la simple spéculation, qui s’apparente davantage à un jeu de casino. Bâtir une richesse durable nécessite une vision à long terme et non des décisions impulsives.