Schneider E. perd 15% en bourse : que faire ?
Sommaire
- -15 % sur l’action Schneider Electric : un coup de Trafalgar en bourse plus que rare
- Le rachat de PTC : montant, financement et synergies attendues
- Un brief exclusif pour vous faire votre avis sur l’action Schneider Electric
- Centres de données, IA et transition énergétique : les moteurs de croissance
- Résultats 2024 et dividende : des fondamentaux solides
- Les risques à peser avant d’investir dans l’action Schneider
- Acheter l’action Schneider Electric : cotation, PEA et critères personnels
- Foire aux questions
-15 % sur l’action Schneider Electric : un coup de Trafalgar en bourse plus que rare
Schneider Electric (SE), valeur déjà présente dans notre portefeuille français, a cédé environ 15 % en deux séances après l’annonce, le 5 octobre 2026, du rachat de PTC. Le jour même, l’action Schneider Electric clôture en baisse de 9,97 %, à 272,80 €.
Le marché semble sanctionner un prix jugé élevé : 205 dollars par action, tout en numéraire, soit une opération d’environ 22,6 milliards de dollars, ou 20,1 milliards d’euros, et 21,1 Mds € en valeur d’entreprise. C’est la plus grosse acquisition de l’histoire du groupe.
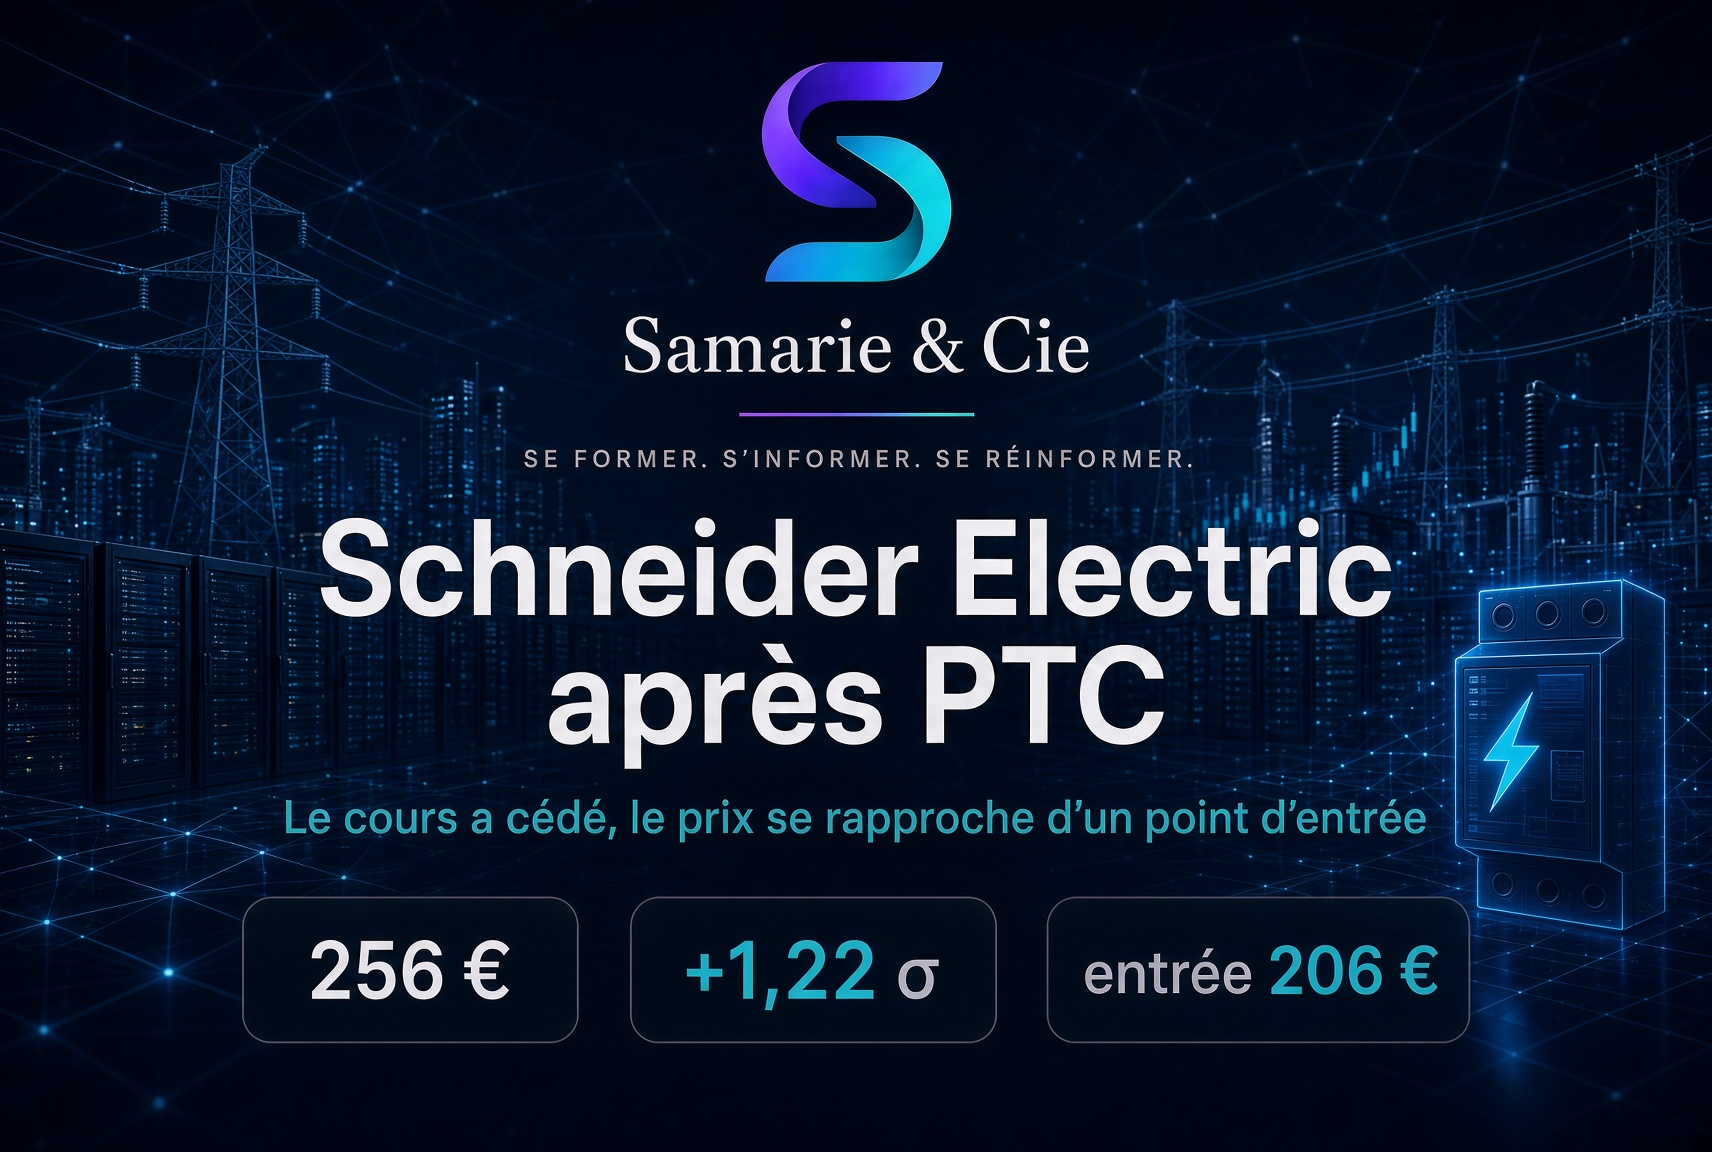
Cette baisse ramène le cours à 252 € le 7 octobre. Elle pose directement la question d’un prix d’entrée ou de renforcement, que nous abordons en urgence dans ce 11e brief. Pour situer le recul, il faut repartir du récent sommet, proche de 312 €. Au 6 octobre 2026, le cours de l’action Schneider avait évolué entre 220,40 € et 312,30 € sur 52 semaines.
Ce que les marchés ne disent pas toujours : après la baisse du 5 octobre 2026, le titre se négociait encore à près de 33 fois ses bénéfices, pour une capitalisation d’environ 150,7 milliards d’euros au 6 octobre 2026. Le cours a subi une chute brutale. Pourtant, la question relève moins de l’analyse technique que des fondamentaux, puisque la performance atteignait encore 93,81 % sur cinq ans au 6 octobre 2026.
Le rachat de PTC : montant, financement & synergies attendues
PTC édite des logiciels de conception assistée par ordinateur et de gestion du cycle de vie des produits, utilisés par plus de 30 000 clients industriels. Schneider Electric dispose déjà de logiciels pour exploiter les usines. Avec PTC, il ajouterait des outils qui interviennent dès la conception des produits, ce qui prolongerait la digitalisation de la chaîne industrielle.
Le prix se lit au regard des comptes de la cible : en 2025, PTC réalise 2,4 milliards d’euros de chiffre d’affaires, avec une marge d’EBITA ajustée d’environ 40 %. Sa valeur, dette comprise, représente 21 fois son EBITA ajusté attendu en 2027. Ce multiple ne descendrait à 13 fois que si toutes les synergies promises se réalisaient.
- Financement : 16 à 17 milliards d’euros de dette et 5 à 6 milliards d’euros d’actions nouvelles.
- Synergies de coûts : 250 millions d’euros d’économies d’ici trois ans.
- Synergies de revenus : environ 800 millions d’euros de revenus supplémentaires.
- Calendrier : finalisation attendue d’ici le troisième trimestre 2027, sous réserve du vote des actionnaires de PTC et des autorisations réglementaires.
Ce financement aurait deux conséquences à découvrir dans le brief.
Un brief exclusif pour vous faire votre avis sur l’action Schneider Electric
Pour mémoire, le titre reste, dans notre stratégie, le moyen de jouer la Chine et l’Asie de l’Est (environ 1/5e du CA annuel), tout en restant exposé à une société française, leader de la gestion d’énergie et des automatismes.
L’acquisition de titres SE, ou le renforcement de la ligne, pourrait à présent permettre de jouer une croissance externe tournée vers le logiciel et vers l’IA. PTC, éditeur d’abonnements de conception et de cycle de vie des produits, doit porter la part des logiciels et services d’environ un cinquième à un quart des ventes de SE.
La grille Samarie dépeint Le brief en question, le voilà un tableau précis. Le groupe conserve son modèle et sa solidité, mais l’acquisition de PTC érode aussi des points forts (dette, ROCE). Faut-il pour autant se détourner du titre ? Le dividende continuera de progresser et les fondamentaux sont restés extrêmement robustes depuis que SE est dans notre portefeuille.
Le brief en question, le voilà : nous ne souhaitons pas attendre les ventes du troisième trimestre, avancées au 16 octobre 2026, pour témoigner de la confiance que nous avons dans nos propres analyses. Nous ne voulons pas non plus nous laisser perturber par une publication dont la date a été déplacée.
Le brief 11 porte notamment sur le prix que le marché semble juger élevé : un multiple de 21 fois l’EBITA, une dette envisagée de 16 à 17 milliards d’euros, la dilution possible et des synergies de revenus incertaines. Il les confronte au prix de 252 € pour dire si l’entrée ou le renforcement se justifie. Le brief 11 figure dans notre sélection d’analyses sur les actifs cotés, avec nos modules sur la stratégie boursière.
Centres de données, IA et transition énergétique : les moteurs de croissance
Le groupe exerce deux métiers. La gestion de l’énergie (distribution électrique, alimentation sécurisée) représente environ 82 % des ventes de 2024, en croissance organique de 12 %. L’automatisation industrielle, qui comprend les systèmes de contrôle et les logiciels, pèse environ 18 % des ventes, avec une évolution organique de −3,7 %. PTC viendrait renforcer ce second pôle, dont l’évolution organique était négative en 2024.
Le premier pôle profite de la transition énergétique et de l’essor des centres de données. Schneider Electric fournit à ces centres de la distribution électrique, de l’alimentation sécurisée, des outils de gestion de l’énergie et du refroidissement liquide. En 2025, ces activités représentent environ 30 % des commandes. Au premier trimestre 2026, elles sont le principal moteur du groupe, avec une croissance à deux chiffres particulièrement forte en Amérique du Nord.
Le groupe a enrichi cette offre avec un spécialiste du refroidissement liquide, racheté en février 2025, et prévoit une usine de modules préfabriqués pour centres de données d’IA à Dunkerque. Une autre acquisition, annoncée le 30 juin 2026 pour 3,1 milliards de dollars, ajoute des outils d’IA industrielle à l’automatisation. Elle doit aussi accroître la part des revenus logiciels et récurrents.
Résultats 2024 et dividende : des fondamentaux solides
Les résultats de 2024 illustrent la solidité que nous évoquions plus haut. Le chiffre d’affaires atteint 38 153 millions d’euros, en croissance organique de 8,4 %. L’EBITA ajusté s’élève à 7 083 millions d’euros, soit une marge de 18,6 % (+90 points de base). Le résultat net atteint 4 269 millions d’euros et le flux de trésorerie disponible 4 216 millions d’euros.
Pour l’exercice 2024, le dividende proposé s’élève à 3,90 € par action, en hausse de 11 %. C’est la quinzième année consécutive de progression, et le groupe dit maintenir une politique de dividende en hausse malgré l’opération. Pour les investisseurs, le rendement total combine ces dividendes et une éventuelle plus-value à la revente, sans que ni l’un ni l’autre ne soit garanti.
Les risques à peser avant d’investir dans l’action Schneider
La valorisation reste élevée, ce qui rend le titre Schneider Electric sensible à toute déception sur la croissance ou sur l’intégration de PTC. Le financement et l’intégration de deux acquisitions logicielles annoncées en 2026 créent en complément un risque d’exécution. À ces points s’ajoutent des facteurs propres à tout groupe industriel mondialisé :
- des droits de douane, des tensions géopolitiques et des taux d’intérêt qui peuvent freiner les investissements des clients ;
- des cycles industriels ou un ralentissement économique qui pèsent sur la demande ;
- l’exposition aux devises et aux perturbations des chaînes d’approvisionnement ;
- la concurrence et la nécessité de maintenir l’effort de recherche et développement.
Le cours d’une action peut baisser, et tout placement en actions expose à une perte en capital. Le moment d’entrée dépend aussi de l’environnement économique. C’est l’objet de notre étude synthétique de valeur d’une société cotée, qui confronte la situation de l’entreprise aux fondamentaux macroéconomiques des pays où elle produit, vend et est cotée.
Acheter l’action Schneider Electric : cotation, PEA et critères personnels
L’action est cotée sur Euronext Paris sous le symbole SU. Elle est éligible au PEA et peut aussi être détenue sur un compte-titres ordinaire. En France, un particulier majeur domicilié fiscalement dans le pays peut détenir des actions dans un PEA bancaire classique, avec des versements plafonnés à 150 000 €.
Après cinq ans de détention d’un PEA bancaire, les plus-values de cession sont exonérées d’impôt sur le revenu mais restent soumises aux prélèvements sociaux. Le choix de l’enveloppe, la fiscalité et la transmission sont traités dans notre dossier pratique sur la détention d’actions en bourse.
Au-delà des perspectives et des prévisions du groupe, acheter l’action Schneider Electric dépend de votre horizon, de votre tolérance au risque et de la place du titre dans un portefeuille diversifié. Une décision financière éclairée commence par ce cadre, et cet article ne vaut pas recommandation personnalisée. Sur le long terme, la différence se joue sur le prix payé, que le brief 11 permet d’évaluer.
Foire aux questions
Pourquoi Schneider Electric chute-t-il en bourse ?
Le titre a perdu 9,97 % le 5 octobre 2026, après l’annonce du rachat de PTC pour 22,6 milliards de dollars. Le marché sanctionne un prix élevé (21 fois l’EBITA attendu en 2027), un financement par la dette et par des actions nouvelles qui diluent les actionnaires, ainsi que des synergies de revenus incertaines.
Quel avenir pour Schneider Electric après PTC ?
Le groupe s’appuie sur les centres de données, qui représentent environ 30 % des commandes en 2025, et sur l’ajout de logiciels de conception grâce à PTC. Il prévoit une hausse du bénéfice par action ajusté dès la première année de consolidation complète. La finalisation est attendue d’ici le troisième trimestre 2027.
Faut-il acheter l’action Schneider Electric à ce cours ?
Même après la baisse, le titre se négocie à près de 33 fois ses bénéfices. La réponse dépend de votre horizon et de votre tolérance au risque. Notre brief 11 confronte le cours de 252 € du 7 octobre à la dette, à la dilution et au ROCE pour juger d’une entrée ou d’un renforcement.