Tout particulier qui reçoit un don manuel en France doit le signaler à l’administration fiscale. Le formulaire Cerfa 2735, également référencé formulaire 2735-SD, constitue le support officiel de cette démarche. Une déclaration correctement remplie permet de sécuriser les abattements applicables et de respecter les obligations fiscales.
À quoi sert le formulaire 2735
Dans sa révision actuelle, le formulaire Cerfa 2735 permet d’informer l’administration des dons reçus, de déterminer si des droits d’enregistrement sont dus et, si nécessaire, de les acquitter. Il s’appuie sur les articles 635 A et 790 G du Code général des impôts, ainsi que sur l’article 281 E de l’annexe III du même code.
Informer l’administration fiscale : la déclaration d’un don manuel indique à l’impôt l’existence et la valeur du don reçu. Elle permet ensuite de calculer les droits éventuellement exigibles.
Sécuriser la date certaine : l’enregistrement fixe la date du don de manière incontestable. Cette date constitue le point de départ du délai de six ans au-delà duquel l’abattement utilisé ne s’impute plus sur les dons ultérieurs.
Bénéficier des abattements : la déclaration de dons manuels permet d’activer les abattements fiscaux prévus par la loi, notamment celui de 100 000 € renouvelable tous les quinze ans entre un parent et son enfant.
En pratique, l’absence de déclaration peut entraîner une majoration des droits allant jusqu’à 40 %, voire 80 % en cas de manœuvres frauduleuses. Déposer ce document dans le délai prévu protège donc le bénéficiaire tout en répondant à une obligation légale.
Quels dons doivent être déclarés ?
La déclaration de dons manuels concerne les sommes d’argent, les objets, les bijoux, les œuvres d’art et les valeurs mobilières transmis de la main à la main, sans acte notarié. Le formulaire Cerfa 2735 couvre ces situations, à l’exception des biens immobiliers, pour lesquels l’intervention d’un notaire est obligatoire. Les présents d’usage, comme un cadeau d’anniversaire ou de mariage d’une valeur raisonnable au regard des revenus du donateur, ne relèvent pas de cette formalité.
Où télécharger le Cerfa officiel ?
Le formulaire 2735-SD de déclaration est disponible en PDF remplissable et imprimable sur le site officiel de l’administration française. Aucune version Word officielle n’est prévue. Pour télécharger le document, cliquez sur le symbole « disquette » dans l’interface PDF ou utilisez le menu déroulant sur un appareil mobile.
La notice d’utilisation associée porte le code 50586#18. Consultez-la avant de remplir le formulaire, notamment pour décrire précisément les biens donnés. Pour les valeurs mobilières cotées, le code ISIN est requis ; pour les sociétés non cotées, le numéro SIRET de l’entreprise doit être renseigné.
Quelle version choisir entre *17 et *18 ?
Le numéro de base « 11278 » identifie le modèle, tandis que le suffixe « *17 » du Cerfa 11278 correspond à l’indice de révision en vigueur avant son remplacement progressif par le Cerfa 11278*18. Avant toute démarche, vérifiez la version demandée par le service fiscal chargé de l’enregistrement : certains centres utilisent déjà la révision suivante.
À retenir avant d’investir du temps dans la saisie : un formulaire Cerfa déposé dans une version obsolète peut être refusé ou entraîner un délai de traitement supplémentaire. La référence de la révision figure en bas à gauche du document ; un contrôle visuel suffit avant l’impression.
Foire aux questions
Est-il obligatoire de déclarer un don manuel, quel que soit son montant ?
Oui. L’obligation naît dès la révélation d’un don à l’administration, quel que soit le montant transmis. Le délai légal est d’un mois. Il court à compter du don ou de sa révélation au fisc. Pour un don manuel dont la valeur dépasse 15 000 €, le donataire peut toutefois choisir une déclaration différée au décès du donateur, au moyen du formulaire n° 2734-SD, dans le délai d’un mois suivant le décès.
L’absence de déclaration dans les délais expose à des majorations importantes : jusqu’à 40 % des droits dus en cas de manquement délibéré, ainsi qu’une pénalité minimale de 60 € en cas de non-respect de l’obligation de télédéclaration depuis le 1er janvier 2026.
Comment remplir une déclaration de dons manuels et de sommes d’argent ?
Le formulaire comporte six cadres à remplir dans l’ordre. Ceux consacrés au donateur et au bénéficiaire demandent notamment les nom, prénom, date et lieu de naissance, statut matrimonial, adresse et coordonnées. Le lien de parenté avec le donateur doit être précisé uniquement pour ce dernier.
La rubrique relative aux biens donnés exige une description précise de chaque don. Pour des actions cotées, retenez le dernier cours de Bourse avant la déclaration. La déclaration d’un don manuel sur le formulaire 2735-not-SD doit être signée par le donataire ou son représentant. Le mode de paiement des droits éventuels, carte bancaire, virement, chèque ou numéraire, doit également être coché.
La rubrique « Donations antérieures » ne doit être renseignée que si le même donateur a déjà effectué un don non enregistré ou une donation enregistrée depuis moins de six ans.
Depuis le 1er janvier 2026, faut-il encore déposer le formulaire papier pour déclarer un don manuel ?
Depuis le 1er janvier 2026, la déclaration d’un don manuel doit obligatoirement être effectuée en ligne depuis l’espace particulier sur impots.gouv.fr : « Votre espace particulier » › « Déclarer » › « Déclarer un don ou une cession de droits sociaux ». Le formulaire papier cerfa reste toutefois autorisé dans certaines situations prévues par décret : absence d’accès à internet, donataire mineur, dispositif Dutreil, dons affectés à l’achat ou à la rénovation énergétique d’une résidence principale, ou dons d’œuvres d’art exonérés d’impôt.
En dehors de ces exceptions, il reste possible de déposer un formulaire papier par courrier auprès du service fiscal d’enregistrement compétent pour la résidence du donataire, avec le règlement des droits.
L’article 757 du code général des impôts encadre la fiscalité des dons manuels : définition, faits générateurs des droits, abattements et modalités de déclaration. Il fixe le régime général applicable aux transmissions mobilières à titre gratuit. Il permet d’anticiper les conséquences fiscales d’un don avant sa réalisation ou sa révélation à l’administration.
L’article 757 du code général des impôts soumet les dons manuels aux droits de mutation à titre gratuit lorsqu’ils sont constatés dans un acte enregistré, reconnus par voie judiciaire ou révélés spontanément à l’administration par le bénéficiaire. Ce texte constitue le socle du régime fiscal applicable aux transmissions mobilières à titre gratuit. Pour approfondir ces questions patrimoniales, les articles économiques et financiers de Samarie & Cie proposent des analyses pédagogiques.
La définition des dons manuels
Un don manuel consiste à remettre gratuitement un bien meuble : espèces, virement bancaire, chèque, objet mobilier ou valeur mobilière. La jurisprudence admet également les virements de compte à compte, à condition que le donateur se dessaisisse réellement et immédiatement du bien transmis. Les dons d’argent relèvent donc de ce mécanisme lorsqu’ils prennent la forme d’une remise ou d’un transfert direct.
Biens mobiliers admis : espèces, chèques, virements, objets mobiliers corporels, valeurs mobilières cotées ou non cotées et titres dématérialisés inscrits en compte.
Biens exclus du don manuel : immeubles, fonds de commerce, parts sociales non négociables, bateaux et aéronefs. Ces biens sont soumis à publicité foncière ou nécessitent obligatoirement l’intervention d’un notaire.
Condition de dessaisissement : le donateur doit abandonner réellement et immédiatement la maîtrise du bien. L’absence de remise matérielle ne suffit pas à écarter la taxation lorsque le transfert est établi.
Le don peut porter sur la pleine propriété ou sur un droit démembré, notamment la nue-propriété ou l’usufruit. Dans ce dernier cas, la valeur fiscale est déterminée selon le barème de l’article 669 du CGI, en fonction de l’âge de l’usufruitier. Le choix du démembrement modifie donc directement la base imposable et le montant des droits.
La déclaration et la révélation fiscale
Le donataire doit déclarer le don reçu, même lorsqu’aucun droit n’est effectivement dû. Le fait générateur correspond à la révélation du don à l’administration, et non nécessairement à la date de la remise initiale : un don non déclaré demeure ainsi susceptible d’être taxé jusqu’à sa révélation.
Les exonérations de l’article 790 G du CGI applicables aux dons familiaux d’argent obéissent à des conditions propres, distinctes du régime général des dons prévu par l’article 757 du CGI. Depuis le 1er janvier 2026, la télédéclaration des dons manuels est en principe obligatoire via le téléservice fiscal. Le formulaire papier n° 2735, consacré à la déclaration de dons manuels et de sommes d’argent, ne subsiste qu’à titre exceptionnel, notamment pour les dons familiaux en espèces, les dons au profit d’une personne morale ou en l’absence d’accès à internet.
Le formulaire n° 2734 permet, sur option, de différer le paiement des droits au décès du donateur pour tout don manuel d’une valeur supérieure à 15 000 €. Pour compléter cette information, les archives fiscales de Samarie & Cie présentent d’autres analyses consacrées aux abattements et aux droits de succession.
Les abattements et les droits applicables
Les droits sont calculés sur la valeur du bien au jour de sa déclaration ou de son enregistrement, ou sur sa valeur au jour du don si celle-ci est supérieure. Déclarer un don manuel permet donc de fixer la valeur fiscale retenue et de faire courir le délai de quinze ans ouvrant droit au renouvellement des abattements.
L’abattement dépend du lien de parenté entre le donateur et le donataire. Chaque parent peut transmettre jusqu’à 100 000 € à chaque enfant sans droits, sous réserve du rappel fiscal des donations consenties au cours des quinze années précédentes. Au-delà, les droits de mutation à titre gratuit sont calculés selon le barème de l’article 777 du CGI.
La reconnaissance judiciaire d’un don constitue également un fait générateur lorsqu’un jugement constate une mutation mobilière à titre gratuit. La reconnaissance judiciaire d’un don manuel peut être retenue même si le dispositif du jugement ne mentionne pas expressément la libéralité.
L’article 757 du code général des impôts établit le régime général de taxation des dons manuels, quels que soient les biens mobiliers transmis. L’article 790 G prévoit, à l’inverse, une exonération spécifique pour les dons familiaux de sommes d’argent : jusqu’à 31 865 € tous les quinze ans, si le donateur a moins de 80 ans et si le bénéficiaire est majeur ou émancipé. À défaut, le bénéficiaire peut être un neveu, une nièce ou, par représentation, un petit-neveu ou une petite-nièce.
Cette exonération se cumule avec les abattements de droit commun prévus par l’article 757 du CGI. Une décision financière éclairée commence par l’identification du régime applicable, car les plafonds et les conditions déclaratives ne sont pas les mêmes. Pour approfondir la protection du patrimoine familial, consultez également les risques pour l’épargne.
Un acte notarié et un don manuel relèvent des mêmes barèmes et des mêmes abattements pour le calcul des droits de mutation. La différence concerne surtout la formalisation et le fait générateur : le don déclaré auprès du notaire est enregistré immédiatement, tandis qu’un don manuel non révélé reste susceptible d’être imposé jusqu’à sa découverte ou à sa révélation volontaire par le donataire.
Foire aux questions
Qu’est-ce que l’article 757 du CGI ?
L’article 757 du CGI soumet les dons manuels aux droits de mutation à titre gratuit lorsqu’ils sont constatés dans un acte soumis à l’enregistrement, reconnus par une décision judiciaire ou révélés à l’administration fiscale par le bénéficiaire. Le dispositif concerne les biens meubles, notamment les espèces, les chèques, les virements et les valeurs mobilières, mais exclut les immeubles et les biens soumis à publicité foncière. Le fait générateur correspond à la date de révélation du don, et non à celle de sa remise effective : un don manuel non déclaré peut donc rester taxable jusqu’à sa révélation.
Quel est le montant maximum exonéré pour un don de sommes d’argent en famille ?
Deux dispositifs peuvent se cumuler dans le cadre des dons d’argent au sein d’une famille. L’abattement de droit commun permet à chaque parent de transmettre jusqu’à 100 000 € à chaque enfant sans droits, avec un renouvellement tous les quinze ans. S’y ajoute, sous conditions, l’exonération prévue par l’article 790 G du CGI : jusqu’à 31 865 € supplémentaires lorsque le donateur a moins de 80 ans et que le bénéficiaire est majeur ou émancipé. Ces deux enveloppes sont cumulables et indépendantes.
Comment déclarer un don manuel à l’administration fiscale ?
Depuis le 1er janvier 2026, la déclaration s’effectue en principe en ligne, via le téléservice de l’administration fiscale. Le formulaire papier n° 2735 reste prévu dans certains cas. Dons familiaux en espèces, dons à une personne morale ou absence d’internet. La déclaration doit être déposée dans le mois suivant la révélation du don.
Pour déclarer un don manuel d’une valeur supérieure à 15 000 €, le formulaire n° 2734 permet de choisir un paiement des droits différé au décès du donateur.
Comprendre l’abattement applicable à un don manuel permet d’optimiser la transmission de son patrimoine sans payer de droits inutilement. Cet article, complété par notre indispensable simulateur de droits de succession, présente les montants exonérés selon le lien de parenté, les conditions du don familial de sommes d’argent, le renouvellement tous les quinze ans et les obligations de déclaration en vigueur depuis 2026.
Comprendre le don manuel et son abattement
La fiscalité de la donation repose sur un principe simple : chaque transmission entre vifs ouvre droit à un abattement, dont le montant dépend du lien de parenté entre le donateur et le bénéficiaire. Vérifier le régime applicable avant le transfert limite les mauvaises surprises lors de l’enregistrement et préserve les droits futurs sur la succession.
Définition d’un don manuel
Un don manuel correspond à la remise directe d’un bien meuble du vivant du donateur, acceptée immédiatement par le bénéficiaire, sans acte notarié obligatoire. Il peut s’agir d’espèces, d’un virement bancaire, d’un chèque, de valeurs mobilières, de bijoux ou d’une voiture. Le donateur se dessaisit immédiatement et irrévocablement du bien transmis, conformément à l’article 894 du Code civil.
Les biens immobiliers sont exclus de ce dispositif : leur transmission nécessite obligatoirement un acte notarié. Toutefois, des charges, un droit de retour ou un caractère hors part successorale peuvent être précisés pour sécuriser la transmission. Facultatives, ces précisions renforcent la sécurité juridique de la transmission et facilitent le règlement ultérieur de la succession.
Don manuel ou présent d’usage
La distinction entre don manuel et présent d’usage repose sur la proportion du cadeau et sur l’occasion concernée. Un cadeau disproportionné peut être requalifié par l’administration fiscale et soumis à déclaration, même s’il est remis lors d’un événement particulier.
Présent d’usage admis : un chèque de 1 000 € offert à un enfant pour sa réussite au baccalauréat, proportionné aux revenus du donateur, ne déclenche aucune obligation de déclaration.
Requalification possible : un chèque de 10 000 € remis pour la même occasion peut être requalifié en don manuel si son montant excède ce que justifie la situation financière du donateur.
Petits cadeaux récurrents : les étrennes de Noël ou l’argent de poche versé régulièrement ne relèvent pas du régime général des dons manuels et n’appellent aucune formalité.
Lorsque le don dépasse les limites raisonnables du présent d’usage, la qualification de don manuel s’impose et les abattements fiscaux peuvent s’appliquer.
Les montants d’abattement selon la donation
Chaque donation ouvre droit à un abattement, dont le plafond dépend du lien de parenté entre le donateur et le bénéficiaire. Ces seuils s’appliquent quel que soit le bien transmis, que le bénéficiaire soit majeur ou mineur, sous réserve des conditions propres à certaines exonérations.
L’abattement entre parents et enfants
Le don d’argent aux enfants bénéficie d’un cadre fiscal favorable : chaque enfant dispose d’un abattement de 100 000 € sur les sommes reçues de chacun de ses parents. Un couple peut donc transmettre jusqu’à 200 000 € au même enfant sans payer de droits, à condition que chaque parent dispose encore de son abattement. Le seuil de 100 000 euros constitue ainsi la référence des transmissions en ligne directe.
Le mécanisme prévoit un renouvellement : l’abattement se reconstitue intégralement au terme de quinze ans. La même opération peut alors être renouvelée dans la limite disponible, sans taxation sur la fraction couverte. Une famille qui anticipe suffisamment peut donc répartir sa transmission sur plusieurs périodes et réduire la base taxable de la succession future.
Abattement par parent : 100 000 € par enfant et par parent, soit 200 000 € au total lorsque les deux parents donnent simultanément.
Renouvellement : l’abattement se reconstitue entièrement tous les quinze ans, ce qui permet une nouvelle donation exonérée à l’issue de ce délai.
Cumul possible : cet abattement peut se combiner avec l’exonération spécifique des dons familiaux de sommes d’argent, jusqu’à 131 865 € par parent.
Abattement commun donations-successions : l’abattement utilisé pour une donation s’impute sur celui disponible pour la succession si le décès intervient moins de quinze ans après le don.
Une donation réalisée plus de quinze ans avant le décès du donateur permet donc de reconstituer l’abattement et de transmettre une nouvelle part sans payer de droits dans cette limite. En pratique, l’efficacité repose sur une planification suffisamment précoce.
Les abattements selon le lien familial
Au-delà de la ligne directe entre parents et enfants, chaque lien de parenté ouvre droit à un abattement différent. La question « quelle somme d’argent peut-on donner sans déclarer » doit être distinguée de celle du paiement des droits : une somme peut devoir être déclarée tout en restant exonérée. Les petits-enfants, les frères et sœurs, les neveux et nièces disposent ainsi de plafonds fixés par le Code général des impôts.
Aucun abattement personnel n’est prévu pour un don reçu d’un ami : les droits sont alors calculés selon les taux les plus élevés du barème. À l’inverse, les petits-enfants bénéficient d’un abattement de 31 865 € par grand-parent, tandis que les arrière-petits-enfants bénéficient d’un abattement de 5 310 €, indépendamment des seuils applicables aux enfants.
Lien de parenté
Abattement applicable
Enfant (par parent)
100 000 €
Petits-enfants (par grand-parent)
31 865 €
Arrière-petit-enfant
5 310 €
Frère ou sœur
15 932 €
Neveu ou nièce
7 967 €
Conjoint ou partenaire de Pacs
80 724 €
Ami (hors lien de parenté)
Aucun
L’abattement supplémentaire en cas de handicap
Une personne en situation de handicap peut bénéficier d’un abattement supplémentaire de 159 325 €, cumulable avec celui applicable au titre de la filiation. Un enfant handicapé qui reçoit une donation de l’un de ses parents peut ainsi bénéficier d’un montant total exonéré de 259 325 €, si les conditions légales sont remplies.
Cette disposition concerne également les dons manuels. L’abattement lié au handicap est indépendant du lien de parenté et peut donc se cumuler avec un abattement de droit commun présenté dans le tableau. À retenir avant d’investir dans une stratégie de transmission : vérifiez l’ensemble des conditions applicables avant toute déclaration.
Exonération des dons familiaux de sommes d’argent
En complément des abattements personnels liés au lien de parenté, la législation fiscale prévoit une exonération spécifique pour les dons familiaux de sommes d’argent. Ce dispositif, codifié à l’article 790 G du Code général des impôts, est soumis à des conditions strictes.
Conditions de l’exonération de 31 865 €
Le don familial se distingue du don manuel de droit commun par la nature du bien transmis et le profil des parties. Il porte exclusivement sur des sommes d’argent remises en pleine propriété par chèque, virement, mandat ou espèces, tandis que le régime général des dons manuels s’étend à l’ensemble des biens meubles corporels. L’exonération s’applique aux dons de sommes d’argent effectués dans un cadre familial défini par la loi.
Deux conditions cumulatives concernent les personnes. Le donateur doit avoir moins de 80 ans au jour de la transmission, et le bénéficiaire doit être majeur ou émancipé à cette même date. Sont éligibles les enfants, petits-enfants et arrière-petits-enfants; à défaut de descendance directe, les neveux et nièces peuvent en bénéficier par substitution. Ces critères doivent être réunis simultanément au jour du don.
Nature du don : uniquement des sommes d’argent en pleine propriété, remises par chèque, virement, mandat ou espèces.
Âge du donateur : strictement inférieur à 80 ans au jour de la transmission, sans dérogation possible.
Majorité du bénéficiaire : le donataire doit être majeur ou émancipé au moment de la réception.
Le montant exonéré au titre de ce dispositif est plafonné à 31 865 € par donateur et par bénéficiaire sur une période de quinze ans. Ce plafond reste inchangé même si plusieurs dons sont effectués au cours de ces quinze années.
Cumul avec l’abattement personnel
Un enfant majeur peut ainsi recevoir jusqu’à 131 865 € d’un parent de moins de 80 ans sans payer de droits : 100 000 € au titre de l’abattement personnel et 31 865 € au titre de l’exonération spécifique. Ce cumul est le montant maximal transmissible à un enfant sur quinze ans.
La même règle s’applique aux petits-enfants. Les dons familiaux de sommes d’argent consentis par un grand-parent de moins de 80 ans permettent à chaque petit-enfant majeur de recevoir jusqu’à 63 730 €, en cumulant 31 865 € d’exonération spécifique et 31 865 € d’abattement personnel. Un enfant peut donc recevoir 200 000 € de ses deux parents et 254 920 € de ses quatre grands-parents, soit 454 920 € tous les quinze ans, en mobilisant ces dispositifs.
Donateur âgé de 80 ans ou plus
La condition d’âge est stricte : un don manuel après 80 ans ne donne plus accès à l’exonération spécifique de 31 865 €, quelle que soit la qualité du bénéficiaire. Depuis 2026, la déclaration en ligne reprend cette contrainte d’âge.
Un donateur de 80 ans ou plus conserve néanmoins son abattement de 100 000 € par enfant. Un parent âgé de 80 ans ou plus peut encore transmettre jusqu’à 100 000 € à chacun de ses enfants sans droits à payer, si cet abattement n’a pas été utilisé au cours des quinze années précédentes. Anticiper la transmission avant cet âge reste donc déterminant pour optimiser le montant transmis sans taxation.
Déclarer une donation manuelle en 2026
La déclaration d’un don manuel incombe au donataire, c’est-à-dire à la personne qui reçoit la somme ou le bien. Cette obligation demeure même lorsqu’aucun droit n’est dû, notamment lorsque le don reste inférieur aux abattements disponibles. Les formalités déclaratives déterminent aussi le point de départ du délai de reconstitution des abattements et l’application de certaines exonérations.
Déclaration en ligne obligatoire
Depuis le 1er janvier 2026, les dons manuels et les dons de sommes d’argent doivent être déclarés depuis l’espace sécurisé d’impots.gouv.fr. Le formulaire papier n° 2735-SD, qui permettait avant le 31 décembre 2025 de déclarer les sommes d’argent exonérées comme les autres dons, n’est plus la voie principale. La règle vaut aussi lorsque le don reste inférieur aux abattements disponibles et qu’aucun droit n’est effectivement dû.
Accès au service : connectez-vous à l’espace sécurisé sur impots.gouv.fr, puis ouvrez la rubrique « Déclarer » et sélectionnez « Déclarer un don ou une cession de droits sociaux ».
Information requise : le numéro fiscal du donateur est indispensable pour remplir la déclaration en ligne, quelle que soit la nature du don.
Transition numérique : le formulaire papier n° 2735-SD reste utile pour comprendre la structure de la déclaration, même si la procédure dématérialisée constitue désormais la règle générale.
La date d’enregistrement de la déclaration marque le point de départ officiel du délai de quinze ans nécessaire à la reconstitution des abattements. Une omission ou un retard peut donc décaler ce délai et réduire la capacité de transmission future du donateur. La déclaration protège ainsi les droits fiscaux attachés à l’opération.
Délais et effets fiscaux
Pour bénéficier de l’exonération applicable aux dons familiaux de sommes d’argent, la déclaration doit être déposée dans le mois qui suit la date du don. Le non-respect de ce délai d’un mois entraîne la perte définitive de cette exonération, sans régularisation ultérieure possible.
Quand aucune déclaration n’est nécessaire
Les présents d’usage, les étrennes, les cadeaux d’anniversaire et les gratifications ponctuelles proportionnés à la situation financière du donateur échappent à l’obligation déclarative. Elle s’attache à la nature de l’acte : si le cadeau correspond à une occasion précise, il n’est pas requalifié en don manuel soumis à déclaration. Les petits versements récurrents, comme l’argent de poche, suivent la même logique.
En revanche, la déclaration devient nécessaire lorsque le montant dépasse ce qui paraît proportionné à la situation du donateur, même lors d’une occasion légitime. Le donataire engage alors sa responsabilité fiscale et un retard peut entraîner des pénalités. En pratique, lorsque la qualification est incertaine, mieux vaut déclarer la donation afin d’éviter une requalification tardive.
Transmettre par don manuel reste simple, mais vérifier le montant transmis, la situation familiale et les abattements disponibles évite des surprises fiscales.
Fiscalité et succession après une donation
Une donation inscrite dans la durée modifie les droits disponibles au moment de la succession : le calcul après abattement et le rapport du don à la masse successorale déterminent les éventuels soldes à régler. Pour aller plus loin, consultez le guide complet pour payer moins de frais de succession.
Calcul des droits après abattement
Les droits de donation se calculent en deux étapes : l’abattement disponible est d’abord déduit, puis un barème progressif s’applique à la part taxable restante. Entre un parent et un enfant, les taux commencent à 5 % jusqu’à 8 072 € de part nette taxable, avant d’augmenter selon les tranches prévues par la loi. Ainsi, une donation légèrement supérieure à l’abattement ne crée pas nécessairement une imposition élevée.
Tranche jusqu’à 8 072 € : taux de 5 % en ligne directe, correspondant au premier niveau du barème applicable aux enfants.
Tranches intermédiaires : 10 % jusqu’à 12 109 €, 15 % jusqu’à 15 932 €, puis 20 % jusqu’à 552 324 € de part taxable nette.
En 2024, moins de 1,7 % des déclarations de dons effectuées en ligne ont donné lieu au paiement de droits. Ce chiffre illustre l’effet des abattements pour la plupart des familles, lorsque les transmissions sont anticipées et déclarées dans les formes requises. Une donation familiale préparée suffisamment tôt peut donc, dans de nombreux cas, rester fiscalement neutre.
Effet sur la succession future
L’abattement de 100 000 € s’applique aux donations comme aux successions. Lorsqu’une donation utilise tout ou partie de cet abattement moins de quinze ans avant le décès du donateur, elle réduit d’autant la somme encore disponible pour la succession. Le suivi des dons et de leurs dates d’enregistrement devient dès lors indispensable pour déterminer les droits réellement disponibles au moment du règlement successoral.
Sauf disposition contraire prévue dans l’acte ou le pacte adjoint, un don manuel reçu par un héritier est rapportable à la succession afin de préserver l’égalité entre les héritiers réservataires. Dans le cas d’une donation simple, le bien est retenu selon sa valeur au jour du décès, et non selon celle constatée au jour du don. Une forte plus-value entre ces deux dates peut ainsi déséquilibrer le partage. L’héritier réservataire peut demander une réduction si le don porte atteinte à la part que la loi lui garantit.
La donation-partage répond précisément à cette difficulté : elle fige la valeur des biens à la date de la donation et favorise une répartition équilibrée entre les enfants, quelles que soient les évolutions ultérieures. Une transmission mal structurée peut donc provoquer des litiges successoraux qui annulent les économies fiscales réalisées; des outils juridiques adaptés permettent de réduire ce risque.
Préparer la transmission patrimoniale
Le don manuel fait partie d’un ensemble plus large de solutions destinées à organiser la transmission d’un patrimoine. Le démembrement de propriété peut réduire l’assiette taxable, puisque les droits sont calculés sur la seule valeur de la nue-propriété, selon un barème lié à l’âge du donateur. L’usufruit s’éteint ensuite à son décès sans droits supplémentaires, ce qui rend le dispositif particulièrement pertinent lorsqu’il est mis en place tôt.
L’assurance-vie constitue un autre levier, avec un abattement spécifique de 152 500 € par bénéficiaire pour les primes versées avant 70 ans. Une taxation de 20 % s’applique entre 152 500 € et 700 000 €, puis de 31,25 % au-delà. Pour les versements réalisés après 70 ans, l’abattement global de 30 500 € est réparti entre tous les bénéficiaires désignés, tandis que les primes excédentaires rejoignent l’actif successoral soumis au barème général.
La coordination entre les abattements de droit commun, les exonérations spécifiques applicables aux dons familiaux de sommes d’argent, le démembrement et l’assurance-vie permet d’organiser la transmission sur plusieurs générations. Un conseil en gestion de patrimoine peut, par exemple, alerter sur les délais de reconstitution des abattements.
La déclaration reste une étape essentielle, notamment pour le don manuel et la donation familiale. Les conditions d’exonération dépendent du lien de parenté, du type de don et du respect de chaque limite fiscale. Un suivi précis du bénéficiaire, des dates et des montants facilite ainsi la transmission et évite de perdre le bénéfice d’un abattement.
Foire aux questions
Quel est le montant de l’abattement fiscal applicable à un don manuel entre parents et enfants ?
Chaque enfant bénéficie d’un abattement de 100 000 € sur les donations reçues de chacun de ses parents, soit 200 000 € au total lorsque les deux parents donnent. Cet abattement se reconstitue tous les quinze ans : une donation réalisée plus de quinze ans avant le décès permet donc de le retrouver intégralement. En complément, l’exonération spécifique applicable aux dons familiaux de sommes d’argent s’élève à 31 865 €. Le montant transmissible sans payer de droits peut ainsi atteindre 131 865 € par parent, si le donateur a moins de 80 ans et si le bénéficiaire est majeur.
Quels abattements s’appliquent aux dons manuels consentis aux petits-enfants et aux autres proches ?
Les petits-enfants bénéficient d’un abattement de 31 865 € par grand-parent tous les quinze ans. Ce montant peut se cumuler avec l’exonération spécifique de 31 865 € prévue pour les dons familiaux de sommes d’argent, soit jusqu’à 63 730 € par grand-parent âgé de moins de 80 ans. Le neveu ou la nièce bénéficie d’un abattement de 7 967 €, tandis que celui du frère ou de la sœur atteint 15 932 €. Pour le conjoint ou le partenaire de Pacs, il s’élève à 80 724 €. Aucun abattement personnel ne s’applique à un don consenti à un ami : l’intégralité du montant est alors soumise aux droits d’enregistrement selon le barème applicable hors lien familial.
Comment déclarer un don manuel en 2026 et quel délai respecter ?
Depuis le 1er janvier 2026, la déclaration d’un don manuel se fait en ligne depuis l’espace sécurisé d’impots.gouv.fr, dans la rubrique « Déclarer », puis « Déclarer un don ou une cession de droits sociaux ». Le numéro fiscal du donateur est nécessaire pour compléter le formulaire. Pour conserver le bénéfice de l’exonération spécifique des dons familiaux de sommes d’argent, la déclaration doit être déposée dans le mois suivant la date du don. À défaut, l’exonération de 31 865 € est définitivement perdue, sans possibilité de régularisation ultérieure. Pensez à conserver la preuve du dépôt en ligne.
Faire fructifier 100 euros rapidement est possible, à condition de choisir un placement adapté à votre horizon et à votre tolérance au risque. Cet article compare les meilleurs supports accessibles dès cette somme mensuelle : livrets, ETF, crowdfunding et assurance-vie. Il présente aussi une stratégie progressive, des premiers choix sécurisés jusqu’à la capitalisation à long terme.
Épargne et livret avant d’investir
Avant de chercher à faire fructifier votre argent sur les marchés, constituez une réserve de précaution. Elle évite de vendre un actif au mauvais moment pour régler une dépense imprévue. Le guide des petits investissements aide à poser ce cadre avant d’aller plus loin.
Sécuriser 100 euros disponibles
Une règle simple guide toute démarche patrimoniale sérieuse : l’argent destiné aux factures, au loyer ou aux dépenses courantes n’a pas sa place en bourse. Seule la trésorerie réellement disponible doit être exposée au risque. Avant de chercher à savoir comment fructifier 50 euros, ou davantage, vérifiez que l’épargne de sécurité couvre bien trois à six mois de dépenses sur un support garanti et liquide.
Livret A et LDDS : ouverts dès 10 €, ils affichent un taux net de 1,7 % en 2026. Le capital est entièrement garanti, exonéré d’impôt et disponible immédiatement. Ils constituent la base de l’épargne de précaution.
LEP (Livret d’Épargne Populaire) : réservé aux revenus modestes sous condition de revenus fiscaux, ce livret affiche un taux net de 2,5 % en 2026. Il offre ainsi le meilleur rendement parmi les placements garantis réglementés.
Assurance-vie en fonds euros : accessible dès 100 € sur certains contrats, elle associe garantie du capital, rendement moyen de 2,60 % en 2025 et performances allant jusqu’à 3,5 % à 4 % pour les meilleurs contrats. Sa fiscalité devient également plus avantageuse après huit ans.
Ces solutions sécurisées ne servent pas à multiplier rapidement une somme modeste. Leur fonction consiste à protéger le capital tout en conservant une réserve disponible. Les super livrets et les comptes à terme peuvent proposer des taux proches de 4 % selon la durée, mais leurs intérêts restent fiscalisés et les fonds peuvent être bloqués : comparez ces contraintes avant de vous engager. En pratique, l’épargne de précaution constitue le socle de toute stratégie d’investissement.
Choisir selon votre délai
L’horizon de placement est le premier filtre pour définir la stratégie à adopter avec 100 €. Un projet prévu dans moins de deux ans ne doit pas dépendre d’un placement volatil ou peu liquide : une baisse de marché peut survenir au moment où la somme devient nécessaire.
Lorsque l’horizon dépasse cinq ans, la palette s’élargit : ETF, SCPI, crowdfunding immobilier et obligations deviennent pertinents. Pour comprendre leurs mécanismes, le guide pour débuter en bourse détaille les étapes, de l’ouverture d’un compte à la sélection d’un premier ETF. Le long terme permet aussi d’absorber plus sereinement les fluctuations des marchés.
Une décision financière éclairée commence par une évaluation honnête de vos besoins de liquidité. Calculez vos charges fixes mensuelles, puis multipliez-les par trois ou six afin de fixer un objectif d’épargne défensive. Une fois ce cap franchi, les fonds restants peuvent être dirigés vers des placements offrant un rendement potentiellement supérieur.
Investir 100 euros en bourse avec des ETF
La bourse reste historiquement l’un des vecteurs les plus performants pour faire croître un capital sur le long terme. Avec 100 euros, il est aujourd’hui possible d’investir directement grâce aux ETF, à des enveloppes fiscales adaptées et à des courtiers proposant des versements programmés sans frais. Il faut toutefois comprendre ce que l’on achète, le niveau de risque associé et la durée nécessaire pour que la stratégie produise ses effets.
Pourquoi choisir un ETF diversifié
Il est tout à fait possible d’investir 100 euros en bourse dès aujourd’hui au moyen d’un ETF mondial, accessible dès environ 20 euros par part chez la plupart des courtiers en ligne. Un ETF répliquant le MSCI World donne indirectement accès à environ 1 300 à 1 400 entreprises réparties dans 23 pays. Cette diversification immédiate serait impossible à obtenir en achetant des actions individuelles avec un budget aussi limité.
Les ETF affichent des frais de gestion annuels très bas, souvent inférieurs à 0,15 %, contre des fonds actifs qui peuvent facturer dix à vingt fois plus. Sur le long terme, la différence se joue sur cet écart de frais : 0,50 % de frais supplémentaires par an peut représenter des dizaines de milliers d’euros perdus après trente ans de capitalisation. Le MSCI World a rapporté en moyenne environ 10 % par an depuis 1979, avec de fortes variations possibles à court terme; cette performance historique ne constitue jamais une promesse.
Le plan épargne en actions (PEA) constitue l’enveloppe la plus adaptée pour débuter en bourse avec des ETF européens. Après cinq ans, les plus-values sont exonérées d’impôt sur le revenu; seuls les prélèvements sociaux restent dus. À l’inverse, le compte-titres ordinaire (CTO) donne accès à tous les marchés mondiaux, mais applique une flat tax de 31,4 % sur les gains. La possibilité de placer 100 euros par mois pendant 20 ans dans un PEA investi en ETF Monde illustre concrètement la manière dont une fiscalité avantageuse amplifie l’effet des intérêts composés.
Mesurer le risque boursier
Le stock-picking, qui consiste à sélectionner quelques actions individuelles, exige une analyse approfondie de chaque entreprise et expose à un risque de concentration élevé. Cette approche convient peu à un débutant disposant de 100 euros et souhaitant construire une base solide : une mauvaise sélection peut effacer la totalité de la mise sur un seul titre. Les ETF réduisent ce risque en répartissant l’exposition entre des centaines d’entreprises.
La bourse ne garantit aucun gain à court terme. Une baisse temporaire de 20 % ou davantage est statistiquement possible, voire probable sur certaines périodes. Ce que les marchés ne disent pas toujours, c’est que ces corrections font partie du cycle normal : l’investisseur qui reste investi et poursuit ses versements pendant les baisses acquiert davantage de parts à prix réduit, ce qui peut soutenir le rendement futur.
Avant d’exposer une partie de votre épargne à la bourse, évaluez votre résistance psychologique : êtes-vous capable de supporter une baisse de 20 % sans vendre dans la panique ? Si la réponse est négative, conserver une proportion plus importante en fonds euros ou sur un livret constitue une décision rationnelle. L’objectif consiste à rester investi sur la durée, et non à rechercher un placement risqué à court terme dans l’espoir d’un gain rapide, jamais garanti.
Peut-on gagner vite avec 100 euros
La question d’un gain rapide avec 100 € est légitime, mais elle appelle une réponse honnête. Les actifs susceptibles de générer une forte performance à court terme sont aussi les plus risqués : leur cours peut s’effondrer aussi vite qu’il progresse, avec une volatilité qui rend les pertes sèches toujours possibles.
Crypto et volatilité à limiter
L’idée d’investir 50 euros pour en gagner 400 en quelques semaines circule souvent autour de la crypto, mais ce scénario suppose un rendement de 700 % : aucun actif ne peut le promettre de façon fiable. Créé en 2009, le Bitcoin reste la référence la plus établie parmi les crypto-actifs, notamment en raison de l’effet Lindy. Sa volatilité demeure toutefois extrême : des baisses de 50 % ou plus ont été observées à plusieurs reprises.
Seuil maximum recommandé : les cryptomonnaies ne devraient pas représenter plus de 5 % du patrimoine total. Ainsi, une forte correction ne compromet pas les objectifs financiers principaux ni le reste du portefeuille.
Stratégie DCA sur la crypto : programmer des achats réguliers, par exemple de 20 € à 30 € par mois, lisse les prix d’entrée et réduit l’impact émotionnel des fluctuations, plutôt que de placer les 100 € en une seule fois.
Bitcoin en priorité : parmi les crypto-actifs, le Bitcoin est le seul recommandé pour débuter, en raison de son ancienneté et de sa liquidité. Les altcoins ajoutent un risque supplémentaire, difficile à maîtriser sans expérience.
L’ or papier, via un ETC, constitue une alternative défensive aux actifs très spéculatifs. Il évite les frais de stockage de l’or physique et affiche une performance annualisée historique de 7 % à 8 %, mais il reste volatil : une correction de 28 % a été observée début 2026.
En complément des actifs cotés, certains investisseurs s’intéressent aux objets de collection : LEGO, cartes Pokémon, œuvres d’art ou pièces numismatiques. Ces supports peuvent prendre de la valeur avec le temps, mais ils exigent une connaissance pointue de leur marché de niche et n’offrent aucune garantie de revente à un prix favorable.
Crowdfunding et immobilier fractionné
Le crowdfunding immobilier est accessible dès 100 € et peut viser des rendements bruts compris entre 8 % et 10 %, soit davantage que les SCPI classiques. Transformer 100 euros en 1 000 euros par ce canal supposerait toutefois un rendement de 900 %, sans garantie sur le capital ni sur les intérêts : cette perspective doit être écartée.
L’immobilier fractionné permet de découvrir l’investissement immobilier sans ticket d’entrée élevé, avec un horizon recommandé de deux à trois ans. La liquidité peut être limitée avant le terme du projet, tandis qu’un retard ou une défaillance du promoteur reste possible.
Éviter les promesses irréalistes
Aucun placement sérieux ne promet de doubler ou de tripler une mise en quelques semaines sans risque important. Ne rien faire par peur de perdre peut freiner la constitution du patrimoine, mais se précipiter vers une offre trop attractive expose à des pertes sèches. À retenir avant d’investir : rendement potentiel, risque de perte, frais et délai de revente doivent être évalués ensemble.
Concentration excessive : placer la totalité du capital sur un seul actif, qu’il s’agisse d’une crypto, d’une action technologique ou d’un projet de crowdfunding, expose à un risque de perte totale.
Absence de formation : acheter un actif à la mode sans comprendre son sous-jacent conduit fréquemment à vendre dans la panique lors des premières baisses, ce qui cristallise une perte évitable.
Multiplication des plateformes : tester simultanément les actions, la crypto et le crowdfunding sur plusieurs applications crée de la confusion, nuit à la régularité et rend le suivi du portefeuille moins lisible.
Penser que 100 € est insuffisant : cette idée bloque inutilement l’action. Commencer tôt avec une somme modeste permet de créer une habitude d’épargne et de bénéficier immédiatement des intérêts composés, même à petite échelle.
Le patrimoine se construit rarement en ligne droite. Les actifs risqués peuvent amplifier les gains comme les pertes, selon le moment d’entrée et la discipline de l’investisseur. Définir sa tolérance réelle aux baisses, 10 %, 20 % ou 30 %, avant d’engager le capital protège la stratégie et la tranquillité d’esprit sur le long terme, bien au-delà de la performance immédiate.
Placer 100 euros chaque mois à long terme
La régularité des versements pèse souvent davantage que le montant initial dans la construction du capital. Investir avec seulement 100 euros au départ, puis ajouter automatiquement 50 € à 200 € par mois, permet de faire progresser son épargne sans chercher à anticiper le marché. Sur dix, vingt ou trente ans, cette constance devient un facteur déterminant.
La force des intérêts composés
Placer 100 euros chaque mois sur un ETF mondial et réinvestir les gains active le mécanisme des intérêts composés : chaque euro de rendement produit à son tour de futurs rendements. Avec un départ à 100 € et 100 € ajoutés mensuellement, un rendement hypothétique de 7 % par an pourrait conduire à environ 8 900 € au bout de dix ans, avant frais et fiscalité. Il s’agit d’une simulation fondée sur un taux constant : les marchés évoluent par à-coups et le capital n’est jamais garanti.
Sur vingt ans, le même scénario illustratif pourrait atteindre environ 26 600 €, pour des versements cumulés bien inférieurs à cette somme. Avec un horizon de trente ans, 100 € mensuels et un rendement annuel de 8 % à 10 % pourraient conduire à un capital compris entre 150 000 € et 230 000 €, pour seulement 36 000 € de versements effectifs. Ce décalage entre les versements et le capital final montre la puissance de la durée.
Horizon
Versement mensuel
Rendement hypothétique
Capital estimé
10 ans
100 € + 50 €/mois
7 % par an
≈ 8 900 €
20 ans
100 € + 50 €/mois
7 % par an
≈ 26 600 €
30 ans
100 €/mois
8 % à 10 % par an
150 000 € à 230 000 €
Automatiser pour investir sans timing
Faire fructifier 1 000 euros rapidement repose rarement sur la chance. L’automatisation rend cette accumulation progressive plus simple à maintenir. Programmer un virement mensuel vers un PEA ou une assurance-vie réduit la pression liée au choix du moment et maintient la discipline pendant les phases de baisse comme de hausse. Cette méthode, appelée DCA ou Dollar Cost Averaging, conduit à acheter davantage de parts lorsque les prix baissent et moins lorsqu’ils montent, ce qui lisse le coût moyen d’acquisition.
Versement automatique mensuel : programmer un prélèvement fixe, même modeste, limite la procrastination et transforme l’épargne en réflexe.
Choix de l’enveloppe : le PEA convient aux ETF européens avec un avantage fiscal après cinq ans; l’assurance-vie multisupport permet d’associer des fonds en euros et des unités de compte selon le profil de risque recherché.
Maîtrise des frais : privilégier des ETF dont le TER est inférieur à 0,15 % et des courtiers sans commission sur les investissements programmés. Les frais constituent le principal levier directement contrôlable par l’investisseur.
Suivi simplifié : un tableau de bord sur Google Sheets suffit pour vérifier la répartition, les versements et le coût total annuel, sans multiplier les applications.
Pour un débutant, l’objectif intermédiaire peut consister à constituer progressivement une somme d’environ 4 000 € avant d’élargir le portefeuille. Une fois ce cap franchi, les arbitrages entre immobilier, obligations et ETF deviennent plus lisibles. La gestion pilotée en assurance-vie ou en PER peut aussi accompagner cette montée en compétence pour les épargnants qui souhaitent déléguer le choix des supports à des experts, après vérification des frais et du niveau de risque retenu.
Quelle stratégie financière adopter avec 100 euros ?
Il n’existe pas de placement universel optimal pour 100 €. La meilleure allocation dépend de l’horizon, de la tolérance aux baisses et du besoin de liquidité de chaque épargnant. Comparer les options selon ces trois axes, rendement net, volatilité et liquidité, permet de construire une stratégie cohérente plutôt que de suivre la tendance du moment.
L’espoir de devenir riche avec 100 euros en peu de temps repose sur des scénarios improbables. Il expose davantage à une perte totale qu’à un enrichissement durable. Le chemin réaliste consiste à comprendre le niveau de risque associé à chaque classe d’actifs, puis à choisir une allocation adaptée à ses objectifs. Les livrets garantis offrent une sécurité élevée, mais leur rendement reste limité. Les ETF actions, plus volatils, ont historiquement offert un potentiel de croissance supérieur.
Livrets réglementés : le Livret A à 1,5 % net et le LEP à 2,5 % net en 2026 offrent un capital garanti, une disponibilité immédiate et un rendement exonéré d’impôt. Ils conviennent à l’épargne de précaution, mais restent insuffisants pour construire un capital à long terme.
ETF et bourse : leur performance historique atteint 6 % à 10 % par an selon l’indice suivi, avec des frais bas et une diversification immédiate. Un PEA peut être privilégié pour bénéficier de son avantage fiscal après cinq ans.
Crowdfunding immobilier : le rendement brut cible se situe entre 8 % et 10 %, avec un accès dès 100 €. Le capital et les intérêts ne sont toutefois pas garantis. Répartir l’investissement sur plusieurs projets limite le risque de défaillance.
Les obligations, accessibles notamment via une assurance-vie ou un courtier, offrent généralement davantage de stabilité que les actions, avec un rendement potentiel de 2 % à 4 %. Le risque de défaut de l’émetteur doit néanmoins être pris en compte. Les SCPI, quant à elles, exigent souvent un ticket d’entrée supérieur à 100 € et comportent des frais d’entrée ainsi qu’un risque de liquidité.
Avec 100 €, une solution bien comprise vaut mieux qu’une dispersion entre cinq plateformes et plusieurs produits. La diversification peut couvrir différentes classes d’actifs, mais elle se construit progressivement, à mesure que le capital augmente. En pratique, un seul ETF mondial donne déjà accès à des centaines d’entreprises réparties dans des dizaines de pays.
Socle garanti : 10 % à 15 % du portefeuille en livrets et fonds en euros pour préserver la liquidité et la sécurité, même lorsque les marchés fluctuent.
Cœur dynamique : 40 % en ETF mondiaux via un PEA, afin de soutenir la croissance à long terme grâce à la performance historique des marchés actions et à des frais maîtrisés.
Immobilier et revenus réguliers : 20 % en SCPI ou en immobilier fractionné pour rechercher des revenus complémentaires et une protection partielle contre l’inflation, lorsque le capital le permet.
Alternatifs limités : 5 % maximum en crypto, avec le Bitcoin comme point de départ possible, et une part en or via ETC pour une couverture défensive. Ces supports doivent rester secondaires.
Le rééquilibrage annuel consiste à ramener chaque ligne vers son poids cible : les positions devenues trop importantes sont réduites, tandis que celles qui ont moins progressé sont renforcées. Sur le long terme, la différence se joue sur la régularité du rééquilibrage autant que sur la sélection initiale des supports.
Un épargnant de 30 ans disposant d’un horizon de vingt à trente ans peut raisonnablement orienter 70 % de son portefeuille vers les actions et 30 % vers des actifs moins risqués, selon la règle des 100 appliquée à l’âge. À l’inverse, une personne proche d’un projet important, achat immobilier ou retraite dans cinq ans, réduira la part des actifs volatils au profit des fonds en euros et des obligations. Leur liquidité et la prévisibilité de leurs revenus correspondent mieux à des objectifs à court ou moyen terme.
La performance d’un portefeuille ne se mesure pas avec un seul indicateur. Un rendement brut de 4 % à 5,5 % par an pour une stratégie équilibrée, 40 % d’actions, 30 % d’obligations, 25 % d’immobilier et 5 % d’alternatifs, peut produire environ 240 000 € sur vingt ans à partir de 100 000 €, contre 55 000 € sur un livret seul dans ce scénario illustratif. Évaluer le rendement net après frais, la volatilité supportable et la liquidité nécessaire reste essentiel pour choisir où investir et quelle stratégie financière adopter.
L’assurance-vie, les fonds en euros, les ETF, la bourse, les SCPI et la crypto répondent à des usages différents. La durée, les revenus disponibles et les objectifs poursuivis priment donc sur le montant investi.
Foire aux questions
Est-il possible d’investir 100 euros et de les voir croître significativement ?
Oui, il est possible d’investir 100 euros et de construire progressivement un capital significatif, à condition de rester régulier et patient. Avec 50 € ajoutés chaque mois et un rendement hypothétique de 7 % par an, ce capital pourrait atteindre environ 8 900 € en dix ans et 26 600 € en vingt ans, selon des projections fondées sur un taux constant. La régularité des versements automatiques compte autant que le choix d’une enveloppe fiscale adaptée, comme le PEA ou l’assurance-vie. Il faut aussi accepter de maintenir son placement pendant les phases de baisse des marchés.
Quel est le meilleur placement pour débuter avec 100 euros selon son profil ?
Le meilleur placement dépend du profil de l’épargnant et de son horizon. Pour un profil prudent, le LEP à 2,5 % net ou le Livret A à 1,7 % net garantissent le capital et restent disponibles immédiatement. À l’inverse, pour un profil dynamique qui vise plus de cinq ans, un ETF mondial logé dans un PEA apporte une diversification large, des frais bas et un avantage fiscal après cinq ans de détention. L’assurance-vie multisupport constitue une solution intermédiaire : elle associe des fonds en euro sécurisés à des unités de compte plus dynamiques, dès 100 € sur certains contrats.
Comment éviter les pièges lorsque l’on commence à investir avec un petit budget ?
Trois erreurs sont fréquentes chez les débutants qui veulent faire fructifier un capital de départ modeste. La première consiste à investir sans avoir constitué une épargne de précaution équivalant à trois à six mois de dépenses : en cas d’imprévu, il faudrait vendre des actifs au mauvais moment. La deuxième revient à concentrer 100 € sur un seul actif risqué, comme une crypto ou une action unique, dans l’espoir d’un gain rapide, sans comprendre le sous-jacent ni les baisses possibles. Enfin, multiplier les plateformes et les produits dès le départ réduit la lisibilité du portefeuille et la régularité des versements, deux bases d’une stratégie durable pour investir.
Comprendre les réformes économiques et sociales, c’est voir comment les politiques publiques transforment la fiscalité, le patrimoine et la protection sociale. Les principales mesures de la loi de finances 2026, leurs effets sur les épargnants, les entreprises et les ménages ainsi que les arbitrages qui les orientent méritent une lecture précise.
Les réformes économiques en France : fiscalité et protection du patrimoine
La loi de finances 2026 a prévu plusieurs ajustements fiscaux, de la revalorisation du barème de l’impôt sur le revenu à la hausse du PFU. Pour approfondir les enjeux de formalisation de l’économie, l’ouvrage consacré à l’économie formelle et la lutte contre la pauvreté fournit un cadre théorique utile, notamment grâce aux travaux de l’économiste péruvien Hernando De Soto sur le capital mort.
Définition et objectifs des réformes économiques
Une réforme économique regroupe des politiques publiques destinées à modifier le fonctionnement d’un système économique pour en améliorer les résultats. Elle peut viser la réduction du chômage, le soutien à la croissance potentielle ou la correction des inégalités de revenus, selon les priorités du gouvernement. Les débats sur les réformes économiques et sociales en France concernant la protection du patrimoine montrent combien ces choix influencent directement les ménages.
Compétitivité budgétaire : réduire de 15 milliards d’euros par an la dépense publique non sociale, soit 0,5 % du PIB, sans toucher à la protection sociale, qui représente plus de la moitié des 1 700 milliards d’euros de dépenses annuelles.
Réforme du marché du travail : ne pas remplacer un fonctionnaire sur deux partant à la retraite, pour une économie estimée à 5 milliards d’euros par an, tout en préservant la qualité du service public.
Investissement productif : orienter les marges budgétaires dégagées vers l’investissement privé, afin de soutenir une croissance économique durable et la création d’emploi.
Le discours de certains experts économiques de haut niveau, dont Jacques de Larosière, distingue les dépenses administratives des dépenses sociales. Agir sur le « train de vie de l’État », plutôt que sur les retraites ou les allocations, revient à préserver l’adhésion sociale tout en assainissant les finances publiques. Les réformes structurelles présentées dans les propositions économiques et sociales de cet économiste s’inscrivent dans cette logique.
Hausse du PFU et de la CSG sur les revenus du capital
Le prélèvement forfaitaire unique est passé, sauf exceptions, à 31,4 %, contre 30 % auparavant. Ce taux concerne les dividendes, les plus-values mobilières et les cryptomonnaies. Les dividendes et plus-values mobilières ainsi que les cryptomonnaies sont soumis au PFU, tandis que l’assurance-vie, les revenus fonciers et les plus-values immobilières conservent des prélèvements sociaux de 17,2 %. Le choix du support d’épargne devient donc déterminant.
La CSG appliquée à certains revenus du capital augmente de 9,2 % à 10,6 %. Une contribution sociale additionnelle pouvant atteindre 0,5 % porte les prélèvements sociaux sur les dividendes et les plus-values mobilières à 18,6 %. Cette fiscalité différenciée doit être intégrée à l’allocation patrimoniale. Un impôt différentiel sur la fortune personnelle, à l’image de la contribution différentielle prorogée pour les hauts revenus, garantit par ailleurs une imposition minimale de 20 % au-delà de 250 000 euros pour une personne célibataire et de 500 000 euros pour un couple.
Impôt différentiel sur la fortune personnelle et nouveaux dispositifs
La loi de finances 2026 introduit aussi une taxe de 20 % sur les holdings patrimoniales contrôlées par des personnes physiques détenant au moins 5 millions d’euros de patrimoine. Elle vise les biens somptuaires qui ne sont pas affectés à une activité professionnelle : yachts, véhicules de collection, chevaux de course ou bijoux. Le dispositif s’applique aux exercices clos à partir du 31 décembre 2026.
Le dispositif Jeanbrun crée en complément un statut de bailleur privé. Il permet un amortissement annuel de 3 % à 5,5 % sur des logements neufs situés en zone tendue ou sur des logements anciens rénovés, avec un engagement locatif minimal de neuf ans. Les plafonds de déduction peuvent atteindre 12 000 euros en location très sociale.
Impact global sur les épargnants et les investisseurs
Les mesures fiscales prévues par les réformes économiques et sociales de la loi de finances 2026 réduisent de 3 à 5 % le revenu disponible de certains épargnants, selon leur profil d’investissement. Pour un foyer dont les revenus annuels avoisinent 50 000 euros, la sous-indexation du barème à 0,9 % représente un surcoût estimé entre 150 et 400 euros par an. Sur le long terme, la différence se joue sur la capacité à réorienter les placements vers des supports moins exposés à la hausse des prélèvements sociaux.
La relance de la croissance passe également par l’amélioration de la situation des entreprises. Le plafond du taux réduit d’IS à 15 % est relevé de 42 500 à 100 000 euros de bénéfices imposables, ce qui profite directement aux PME. La suppression progressive de la CVAE, avancée de 2030 à 2028, prévoit un taux maximal de 0,19 % en 2026 puis de 0,09 % en 2027.
Support d’épargne
Prélèvements sociaux 2026
PFU applicable
Dividendes et plus-values mobilières
18,6 %
31,4 %
Assurance-vie
17,2 %
Non modifié
Revenus fonciers et immobilier
17,2 %
Non modifié
Cryptomonnaies
18,6 %
31,4 %
Foire aux questions
Quels sont les principaux objectifs des réformes économiques et sociales en France ?
Les réformes économiques et sociales mises en œuvre poursuivent plusieurs objectifs liés : soutenir la croissance par l’offre, réduire le chômage grâce à une réforme du marché du travail, renforcer la compétitivité des entreprises et limiter les inégalités de richesses au moyen de la fiscalité. En France, la loi de finances 2026 cible en priorité la dépense publique non sociale, tout en préservant la sécurité sociale et les allocations afin d’éviter une rupture du contrat social.
Quelle est la définition d’une réforme économique ?
Une réforme économique est une politique publique, ou un ensemble de mesures, qui modifie le fonctionnement d’un système économique. Elle peut passer par de nouvelles réglementations, des ajustements structurels ou une évolution de la fiscalité. Son objectif est d’améliorer la situation d’un pays en agissant sur des facteurs précis : le niveau d’emploi, la répartition des richesses, le dynamisme des entreprises ou la croissance potentielle. Certaines réformes économiques s’appuient sur des travaux d’experts afin de fixer des priorités sectorielles, comme dans les analyses consacrées à la pauvreté et à la formalisation économique, où le capital mort représente plus de 10 000 milliards de dollars dans les pays sous-capitalisés.
Comment les réformes structurelles affectent-elles l’économie et la société ?
Les réformes structurelles transforment en profondeur les règles qui organisent l’économie et la société. Elles peuvent soutenir la croissance potentielle en stimulant l’offre, en orientant les dépenses publiques vers l’investissement plutôt que vers la seule gestion administrative et en améliorant la qualité des politiques publiques. Leur effet n’est pas immédiat : selon les analyses de l’OCDE, un délai d’un à trois ans est généralement nécessaire avant l’apparition des premiers résultats significatifs. La réussite dépend donc autant de la conception de la réforme que de son accompagnement social, notamment pour préserver le pouvoir d’achat des ménages les plus exposés au glissement fiscal.
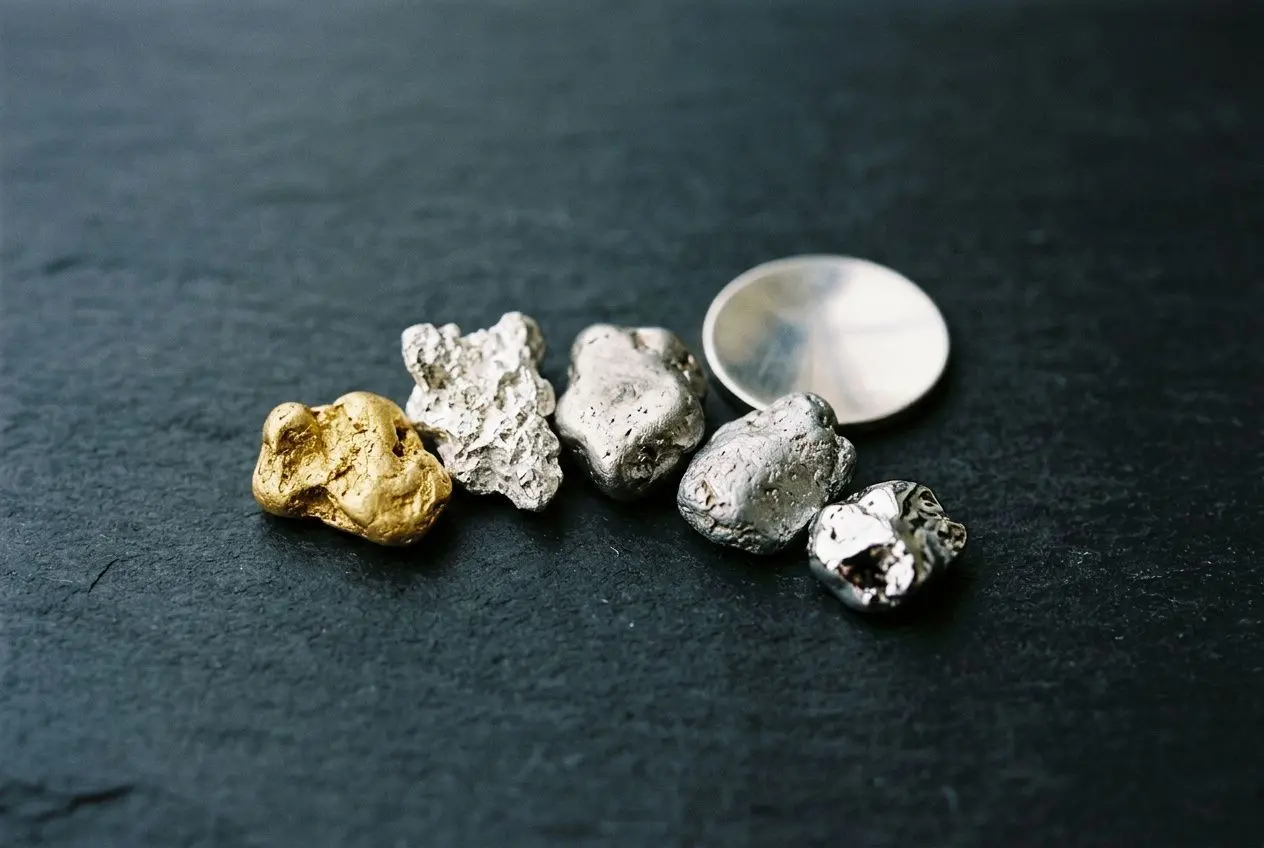
La découverte des cinq principaux métaux précieux, or, argent, platine, palladium et rhodium, constitue un point de départ utile pour tout investisseur souhaitant diversifier son patrimoine. Leurs caractéristiques, leurs usages industriels et patrimoniaux, ainsi que les premiers repères pour orienter une allocation, sont présentés ici.
Quels sont les cinq métaux précieux ?
Les cinq métaux précieux les plus étudiés sont l’or, l’argent, le platine, le palladium et le rhodium. Chacun possède des propriétés uniques, qui influencent à la fois son prix et sa place dans un portefeuille.
L’or et l’argent en bref
Pour aborder les métaux précieux quand on est débutant, l’or et l’argent constituent deux points d’entrée accessibles grâce à leur liquidité et à la diversité de leurs formats : pièces, lingots et lingotins. L’or, symbolisé Au et de numéro atomique 79, résiste remarquablement à l’oxydation et à la corrosion. Cette stabilité chimique explique son statut de valeur refuge, prisé depuis l’Antiquité comme réserve monétaire et instrument d’épargne intergénérationnelle.
L’argent, symbolisé Ag et de numéro atomique 47, se distingue par une production annuelle mondiale proche de 25 000 tonnes, très supérieure à celle de l’or. Il est toutefois moins rare en quantité absolue, tandis que le recyclage des métaux précieux, notamment celui de l’argent, peut être difficile et coûteux à mettre en œuvre industriellement. Sa double fonction de métal d’investissement et de matière première pour l’industrie le rend sensible aux cycles économiques, davantage que l’or.
Or pur (Au) : résistance totale à l’oxydation, production mondiale légèrement supérieure à 3 000 tonnes par an et statut de métal jaune de référence pour l’épargne patrimoniale.
Argent (Ag) : production annuelle proche de 25 000 tonnes, usage industriel massif dans les panneaux solaires et les batteries, prix historiquement plus volatil que celui de l’or.
Formats disponibles : pièces souveraines et lingots pour l’or; pièces, lingots et barres pour l’argent, avec des seuils d’entrée nettement inférieurs à ceux de l’or à parité de poids.
Rôle patrimonial : l’or sert principalement de réserve de valeur et d’assurance contre l’inflation; l’argent combine cette fonction avec une exposition directe à la demande industrielle mondiale.
Ces trois métaux blancs partagent des caractéristiques industrielles importantes, mais leurs profils de risque et de liquidité diffèrent. Pour déterminer quand acheter des métaux précieux de ce groupe, il faut d’abord comprendre leur offre, très concentrée géographiquement, ainsi que la nature essentiellement industrielle de leur demande.
Platine (Pt) : numéro atomique 78, classé parmi les huit matières premières stratégiques, production mondiale d’environ 180 tonnes par an; environ 30 fois plus rare que l’or et 60 % plus dense à volume égal.
Palladium (Pd) : numéro atomique 46, métal blanc du groupe du platine, production mondiale de l’ordre de 210 à 225 tonnes par an, principalement en Russie et en Afrique du Sud; composant clé des convertisseurs catalytiques.
Rhodium (Rh) : numéro atomique 45, production mondiale d’environ 23 tonnes par an, dont plus de 80 % extraites en Afrique du Sud; métal rare dont les prix peuvent atteindre des niveaux très élevés lorsque l’offre se tend.
Liquidité comparée : le platine demeure le plus accessible des trois pour un investisseur particulier; le palladium et le rhodium s’adressent plutôt à des profils avertis disposant d’un horizon de détention long.
Pour approfondir les différents métaux précieux de ce groupe, le dossier sur les métaux blancs, argent, platine et palladium, est disponible au prix de 19,99 € et explique comment acheter ces actifs concrètement. À retenir avant d’investir : une décision financière éclairée commence par une connaissance précise de ce que l’on détient.
Rareté et classement des métaux
Elle dépend surtout des volumes extraits chaque année et de la concentration géographique de la production. Sur le long terme, la différence se joue sur la capacité à distinguer rareté structurelle et volatilité conjoncturelle.
Production mondiale et rareté
Les risques liés à l’investissement dans les métaux précieux sont souvent amplifiés par une mauvaise lecture des fondamentaux. Un métal extrait à seulement 23 tonnes par an, comme le rhodium, réagit bien plus violemment à un choc d’offre qu’un métal produit à 3 000 tonnes. L’analyse s’appuie sur les volumes annuels mondiaux pour distinguer rareté structurelle et volatilité conjoncturelle, avant l’examen du prix ou des formats d’achat.
Or : production légèrement supérieure à 3 000 tonnes par an; principaux pays producteurs : Chine, Australie et Russie.
Argent : proche de 25 000 tonnes par an, soit la production la plus élevée parmi les cinq principaux métaux précieux.
Platine et palladium : respectivement environ 180 tonnes et 210 à 225 tonnes par an, avec une production très dépendante de l’Afrique du Sud et de la Russie.
Mais le risque de concentration varie fortement d’un métal à l’autre. À l’inverse de l’argent, le platine dépend d’un nombre limité de pays producteurs. Cette configuration expose l’investisseur à des risques géopolitiques spécifiques, invisibles dans la seule observation du prix spot.
Métal
Symbole
Production annuelle mondiale
Principaux pays producteurs
Or
Au
~3 000 t
Chine, Australie, Russie
Argent
Ag
~25 000 t
Mexique, Pérou, Chine
Platine
Pt
~180 t
Afrique du Sud, Russie, Zimbabwe
Palladium
Pd
~210-225 t
Russie, Afrique du Sud, Canada
Rhodium
Rh
~23 t
Afrique du Sud (>80 %)
Quel métal vaut plus que l’or ?
Contrairement à une idée répandue, l’or n’est pas le métal le plus cher au monde. En 2024, l’osmium s’affichait à environ 1 356 € par gramme, l’iridium à environ 147 € et le rhodium à environ 131 €, devant l’or, dont le prix dépassait 2 050 dollars l’once. Le ruthénium, autre membre du groupe du platine, complète ce panorama des métaux les plus cotés, même s’il reste peu accessible aux investisseurs particuliers.
Osmium : métal le plus cher au monde en 2024, à environ 1 356 € par gramme, mais presque inaccessible pour un investissement courant.
Iridium : environ 147 € par gramme, avec un usage essentiellement industriel et scientifique et un marché très étroit.
Rhodium : environ 131 € par gramme, avec un prix très volatil en raison d’une offre mondiale limitée à 23 tonnes par an.
La TVA applicable aux métaux précieux varie selon la nature du produit et le régime fiscal retenu. Ce point doit être vérifié avant tout achat, notamment pour l’argent, le platine, le palladium et le rhodium physiques, contrairement à l’or d’investissement, généralement exonéré dans l’Union européenne.
Les risques avant d’investir
À retenir avant d’investir : les métaux précieux ne génèrent ni dividende ni intérêt. Leur performance dépend entièrement de l’évolution de leur prix de marché, lui-même influencé par la demande industrielle, les politiques monétaires et les tensions géopolitiques. Le palladium et le rhodium, dont la demande est presque exclusivement industrielle, peuvent subir des corrections brutales lorsque la conjoncture automobile se retourne, comme l’a montré la décennie 2020.
Il devient dès lors possible de calibrer son exposition selon son horizon et sa tolérance au risque. L’or reste l’ancrage patrimonial le plus éprouvé; le platine, le palladium et le rhodium s’envisagent plutôt comme des positions satellites au sein d’une allocation déjà structurée autour du métal jaune et de l’argent.
Volatilité des prix : le rhodium et le palladium affichent des amplitudes de prix bien supérieures à celles de l’or sur un cycle de cinq ans.
Concentration de l’offre : plus de 80 % du rhodium mondial est extrait en Afrique du Sud, ce qui expose l’investisseur à un risque géopolitique et social concentré.
Fiscalité à l’achat : la TVA applicable diffère selon le métal et le format; une erreur de régime peut augmenter sensiblement le coût d’acquisition réel.
Stockage et conservation : tout métal physique implique un coût de garde. Pour des avoirs supérieurs à 15 000 €, la location d’un coffre bancaire, entre 60 et 200 € par an, devient plus économique et plus sûre que le stockage à domicile.
L’allocation en métaux précieux comporte elle aussi des phases de consolidation. Les coûts annexes, stockage, fiscalité et écart entre prix d’achat et prix de vente, doivent être intégrés afin d’évaluer le rendement réel d’une position et d’éviter une lecture trop simpliste de l’évolution du prix spot.
Usages des métaux précieux
Les principaux métaux précieux ne servent pas uniquement à préserver un patrimoine ou à créer des objets décoratifs. Ils occupent aussi une place centrale dans plusieurs secteurs industriels, dont la croissance influence leur demande future. Comprendre ces applications aide à expliquer pourquoi les prix peuvent évoluer différemment d’un métal à l’autre, même lorsque l’économie mondiale reste stable. Pour choisir votre métal précieux, il faut donc examiner à la fois sa fonction de valeur refuge et son ancrage dans l’industrie.
Applications industrielles essentielles
Au-delà de l’aspect patrimonial, l’usage industriel de chaque métal structure sa demande mondiale et influence directement son comportement de prix au fil des cycles économiques.
Or dans l’électronique : l’or entre dans la fabrication des connecteurs, des circuits imprimés et des microprocesseurs. Sa conductivité et sa résistance à l’oxydation restent précieuses, y compris dans des environnements soumis à de fortes températures.
Argent dans l’énergie : l’argent est utilisé dans les panneaux solaires photovoltaïques, les batteries et les interrupteurs électriques. La transition énergétique soutient ainsi structurellement sa demande industrielle.
Platine en médecine et automobile : le platine sert de catalyseur dans les convertisseurs automobiles. Il est également présent dans les stimulateurs cardiaques, les implants dentaires et certains médicaments de chimiothérapie.
Palladium et rhodium dans la mobilité : le palladium est essentiel aux convertisseurs catalytiques des véhicules essence et aux condensateurs céramiques des smartphones. Le rhodium contribue, dans ces mêmes convertisseurs, à réduire les émissions d’oxydes d’azote.
En complément, le rhodium intervient dans la fabrication de verre optique et de contacts électriques résistants à la corrosion. Une modification de ces règles peut donc provoquer une variation abrupte et durable des prix.
Les alliages en bijouterie
En bijouterie, les métaux précieux sont rarement utilisés à l’état pur. L’or 750 millièmes, aussi appelé or 18 carats, contient 75 % d’or et 25 % d’autres métaux, comme le cuivre ou l’argent, afin de mieux résister à l’usure. L’or blanc classique, composé de 75 % d’or pur et de 25 % d’argent, reçoit ensuite un rhodiage : cette fine couche de rhodium plaqué lui donne son éclat caractéristique et limite son oxydation. Ce traitement doit être renouvelé selon l’usure du bijou.
Argent sterling et Britannia : l’argent sterling est titré à 925 millièmes et allié à du cuivre pour gagner en résistance. L’argent Britannia atteint 958 millièmes, avec un titre plus élevé et un métal plus pur.
Platine en joaillerie : allié à 95 % de platine pur, le platine est hypoallergénique, résistant à l’abrasion et au ternissement. À volume identique, il est environ 60 % plus lourd que l’or.
Palladium en bijouterie : plus léger et généralement plus abordable que le platine, le palladium offre une bonne solidité sans nécessiter de placage supplémentaire, contrairement à l’or blanc.
En pratique, les compromis entre pureté, durabilité et esthétique orientent le choix du métal selon l’usage prévu.
Acheter et conserver le métal précieux
Une fois les caractéristiques de chaque métal étudiées, le stockage devient un point déterminant. Pour des avoirs inférieurs à 15 000 €, un coffre certifié EN 1143-1 installé professionnellement à domicile et associé à une télésurveillance reste une solution rationnelle. Au-delà, la location d’un coffre bancaire, facturée entre 60 et 200 € par an, apporte une protection difficile à reproduire chez soi et devient plus économique lorsque la valeur du stock dépasse ce seuil. Pour des capitaux supérieurs à 30 000 €, des services spécialisés peuvent prendre le relais. Leurs frais de garde annuels sont plafonnés à environ 1 % de la valeur détenue.
La fiscalité influence aussi la rentabilité nette lors de la revente. Sans justificatif d’acquisition, la taxe forfaitaire sur les métaux précieux s’élève à 11,5 % dès 5 000 € de transaction. Avec une facture nominative indiquant le poids et le numéro de série, le régime des plus-values réelles permet un abattement progressif jusqu’à l’exonération totale après vingt-deux ans; pour une cession de 50 000 €, l’économie peut atteindre 5 750 €. À retenir avant d’investir : le guide de stockage des métaux précieux présente les solutions disponibles, leurs coûts et les documents à conserver.
Foire aux questions
Quels sont les cinq principaux métaux précieux ?
Les cinq principaux métaux précieux sont l’or (Au), l’argent (Ag), le platine (Pt), le palladium (Pd) et le rhodium (Rh). Leurs propriétés uniques orientent leurs usages patrimoniaux et industriels. L’or et l’argent restent les plus accessibles pour un investisseur particulier, notamment sous forme de pièces ou de lingots. Le platine et le palladium dépendent davantage des cycles de l’industrie automobile, tandis que le rhodium, plus rare, figure aussi parmi les plus volatils en matière de prix.
Quel métal vaut plus que l’or ?
Plusieurs métaux affichent un prix par gramme supérieur à celui de l’or. En 2024, l’osmium atteignait environ 1 356 € le gramme, l’iridium environ 147 € et le rhodium environ 131 €. Le ruthénium et l’iridium appartiennent, comme le palladium et le platine, au groupe des métaux platiniques. Ces marchés restent toutefois très étroits : leur liquidité quasi inexistante les rend peu adaptés à un investissement courant pour les particuliers.
Faut-il privilégier l’or ou l’argent pour un premier investissement en métaux précieux ?
L’or constitue généralement le point d’entrée le plus privilégié pour un premier investissement patrimonial. Son marché est plus liquide, sa fiscalité à l’achat est plus favorable dans l’Union européenne et son rôle de valeur refuge est documenté par plusieurs siècles d’histoire des métaux précieux.
L’argent, à l’inverse, nécessite un budget initial plus faible et offre une exposition à la demande industrielle mondiale, notamment celle des panneaux solaires et des batteries. Cette caractéristique peut soutenir son cours lors des phases de croissance économique, mais elle s’accompagne d’une volatilité plus élevée.
ILT, acronyme de la plateforme « Investir sur le long terme », rassemble des ressources, des analyses et des méthodes destinées aux investisseurs qui souhaitent bâtir un patrimoine durable en bourse. Comprendre ses fondements permet de poser les premières bases d’une allocation cohérente, capable de traverser différents cycles des marchés financiers.
Pourquoi choisir les investissements à long terme
Pour débuter en investissement long terme, il revient à choisir un horizon d’au moins huit à dix ans. Cette période prolongée laisse au portefeuille le temps d’absorber les fluctuations et de bénéficier de la croissance des actifs. Sur cette durée, les actions ont historiquement procuré entre 7 % et 10 % de rendement annuel net d’inflation sur plusieurs cycles de marché, une performance rarement égalée par les placements à capital garanti, sans que les résultats passés ne garantissent ceux de l’avenir.
Des phases haussières dominantes : les périodes de hausse sont historiquement plus fréquentes que les baisses.
L’effet des intérêts composés : chaque gain réinvesti produit à son tour un gain. Un versement de 200 € par mois à 8 % pendant 25 ans aboutit à environ 180 000 € de capital théorique, pour seulement 60 000 € effectivement versés.
La discipline avant le timing : la qualité d’une stratégie dépend souvent moins du point d’entrée que de la régularité des versements et du maintien de la durée de détention.
Le patrimoine se construit rarement en ligne droite. Les premières années peuvent sembler modestes, puis l’écart entre le capital versé et le capital accumulé devient visible après une décennie.
L’automatisation d’un virement récurrent représentant 5 à 10 % du salaire brut permet d’appliquer le DCA, ou Dollar Cost Averaging. Cette méthode investit un montant fixe à échéances régulières. Elle lisse le prix moyen d’achat. Elle limite les décisions émotionnelles liées aux fluctuations de marché et stabilise le comportement sur une longue période. À l’inverse, la suractivité peut dégrader la performance : les investisseurs les plus actifs ont obtenu 11,4 % par an en moyenne, contre 18,5 % pour les moins actifs.
La diversification consiste à placer les actifs sur plusieurs classes, actions, obligations, immobilier via SCPI et liquidités, ainsi que sur différentes zones géographiques. Les gains de certains titres peuvent alors compenser les pertes d’autres positions. Un ETF répliquant le MSCI World donne accès à plus de 1 500 sociétés en une seule ligne et réduit le risque lié à une entreprise ou à un secteur isolé.
À l’inverse, un portefeuille concentré sur un seul secteur ou une seule entreprise amplifie le risque de concentration. Une mauvaise surprise peut alors peser fortement sur le résultat global. L’allocation doit aussi évoluer avec l’horizon : à mesure que la date d’utilisation du capital approche, la part des obligations ou des poches défensives peut progresser.
Classe d’actifs
Rendement indicatif long terme
Niveau de risque
Liquidité
Actions mondiales (ETF)
6 à 10 % / an
Élevé à court terme
Forte
Obligations d’État
Stable, faible
Modéré
Forte
SCPI de rendement
Jusqu’à 6,23 % brut (2024)
Modéré
Faible
Fonds en euros (assurance-vie)
~2,5 % brut (2024)
Faible
Moyenne
PEA et ETF pour débuter
Le PEA constitue une enveloppe de référence pour investir à long terme en actions françaises et européennes. Après cinq ans, les gains et dividendes sont exonérés d’impôt sur le revenu dans la limite de 150 000 €, tandis que les prélèvements sociaux restent dus. Depuis juillet 2020, les frais sont plafonnés : 10 € maximum à l’ouverture, 0,40 % pour la tenue de compte et 0,5 % par ordre en ligne. Ce cadre renforce l’intérêt du PEA pour une stratégie d’investissement indicielle à faibles coûts.
Une exonération fiscale progressive : au-delà de cinq ans, seuls les prélèvements sociaux s’appliquent. Le PEA peut ainsi préserver la performance nette sur une période prolongée de détention.
Des ETF indiciels : un tracker MSCI World logé dans un PEA combine diversification mondiale, frais réduits et cadre fiscal avantageux. Il constitue un placement accessible dès les premiers versements.
Le PEA-PME en complément : avec un plafond de 225 000 € et les mêmes avantages fiscaux, il permet d’orienter une partie du portefeuille vers les PME et ETI françaises et européennes à fort potentiel.
Un suivi annuel : un point annuel vérifie que l’allocation reste cohérente avec l’horizon. Il distingue le rééquilibrage de routine des arbitrages exceptionnels, sans transformer chaque baisse en réaction précipitée.
À retenir avant d’investir : l’AMF indique que 89 % des traders particuliers perdent de l’argent, pour une perte moyenne de 10 887 € par personne. Une stratégie long terme combinant PEA, ETF diversifiés et versements automatisés apporte une réponse structurée à ce constat. Elle privilégie la durée de détention plutôt que la recherche du point d’entrée parfait, ce qui constitue un conseil essentiel pour investir sur le long terme.
Foire aux questions
Qu’est-ce qu’ILT et comment cette plateforme aide-t-elle à investir sur le long terme ?
ILT, pour « Investir sur le long terme », est une plateforme de ressources consacrée à la bourse et à la construction patrimoniale. Sa chaîne et son site proposent des analyses, des méthodes et des conseils pour aider l’investisseur à long terme à définir son allocation, notamment autour du PEA, des ETF indiciels et d’une détention disciplinée. Les contenus sont également disponibles sur YouTube : ils expliquent la diversification, le DCA et les principaux mécanismes des marchés financiers. Cette démarche rejoint celle de Samarie & Cie : comprendre les mécanismes avant de choisir un placement reste la base d’une approche cohérente.
Investir à long terme en bourse : quel horizon et quelle stratégie adopter ?
Investir à long terme en bourse implique généralement un horizon d’au moins huit à dix ans. Cette durée permet de mieux absorber les fluctuations et d’évaluer le couple rendement-risque des différentes classes d’actifs, sans garantie de résultat. La stratégie long terme repose sur trois principes : verser régulièrement via le DCA, assurer la diversification des actifs entre actions, obligations et immobilier, puis suivre le portefeuille une fois par an plutôt que réagir à chaque baisse.
En pratique, une allocation type pour un jeune actif peut prévoir 50 % en actions mondiales via ETF, 20 % en obligations, 20 % en immobilier et 10 % en liquidités.
Investir sur le long terme consiste à placer son argent : combien épargner chaque mois pour préparer sa retraite ?
Investir sur le long terme consiste à placer régulièrement des sommes, même modestes, afin de bénéficier de l’effet des intérêts composés au fil des années. La règle des 7 ans indique qu’un capital double environ tous les 7 ans avec un rendement composé de 10 %. Épargner 200 € par mois pendant 40 ans à 6 % de rendement produit 240 000 € de capital et une rente estimée à 800 € par mois, pour 96 000 € versés au total.
Pour viser 1 000 € de rente mensuelle à la retraite, il faut un capital cible d’environ 300 000 €. Cela nécessite 300 € de versements mensuels pendant 40 ans, au même taux. Le PER permet de déduire jusqu’à 10 % du revenu des impôts et constitue une enveloppe adaptée pour débuter ce type de placement dans un cadre fiscal optimisé. YouTube et d’autres ressources en ligne, dont ILT, proposent des simulations et des conseils pour ajuster ces projections à votre situation.
La question de savoir s’il faut retirer son argent des banques en 2026-2027 revient avec une acuité particulière dans un contexte de tensions économiques et géopolitiques, sur fond de craintes de faillites bancaires et/ou de krach obligataire. Cet article pose le cadre réglementaire, précise les risques réels, distingue les garanties applicables selon les produits détenus et propose des pistes concrètes pour structurer une réponse patrimoniale mesurée, sans précipitation ni passivité.
La garantie bancaire protège-t-elle vraiment votre argent ?
Avant toute décision, il faut comprendre le dispositif qui protège les dépôts en France. Le Fonds de Garantie des Dépôts et de Résolution, ou FGDR, constitue le premier rempart entre un épargnant et la défaillance d’une banque.
Les dépôts couverts par le FGDR
Pour comprendre pourquoi certains épargnants envisagent de retirer leur argent de la banque en urgence, il faut d’abord identifier ce qui est effectivement protégé. Le FGDR couvre les comptes courants, les comptes sur livret, les PEL, les CEL, les livrets jeunes et les dépôts à terme, jusqu’à 100 000 € par déposant et par établissement. Toute banque agréée par l’ACPR adhère automatiquement à ce dispositif.
Comptes courants et livrets bancaires : protégés jusqu’à 100 000 € par déposant et par établissement, quelle que soit la banque concernée.
PEL, CEL et livrets jeunes : inclus dans le périmètre du FGDR au même plafond de 100 000 €, sans distinction de durée de détention.
Dépôts exceptionnels temporaires : une vente immobilière, une succession ou une indemnité de licenciement encaissée depuis moins de trois mois peut relever le plafond de 500 000 € supplémentaires par événement, sous conditions strictes.
Les filiales françaises de banques étrangères adhèrent au FGDR et relèvent donc de la garantie française. À l’inverse, lorsqu’une succursale française dépend d’une maison-mère établie dans un autre pays de l’Espace économique européen, c’est le fonds de garantie du pays d’origine qui indemnise les clients. Vérifier le statut exact de l’établissement sur le site fgdr.fr constitue une étape utile avant toute conclusion.
Type de dépôt
Couverture
Plafond par déposant/établissement
Compte courant, livrets bancaires
FGDR
100 000 €
PEL, CEL, livret jeune
FGDR
100 000 €
Dépôt exceptionnel temporaire
FGDR (temporaire)
+ 500 000 € par événement
Livret A, LDDS, LEP
Garantie de l’État
Plafonds + intérêts (FGDR mandaté)
Assurance-vie
Fonds de garantie assurances
70 000 € par assuré/compagnie
Titres financiers (PEA, CTO)
Propriété de l’épargnant
Séparés des fonds de la banque; en cas de liquidation des actifs, plafond fréquent de 70 000 €, parfois 20 000 € pour certains courtiers
En pratique, répartir ses liquidités entre deux établissements distincts double mécaniquement le montant couvert par la garantie des dépôts : jusqu’à 200 000 € peuvent ainsi être protégés sans démarche supplémentaire.
Le FGDR dispose d’un délai maximal de sept jours ouvrables pour indemniser les déposants à compter de l’indisponibilité des fonds. L’organisme peut aussi intervenir de manière préventive, avant toute faillite déclarée, afin de stabiliser un établissement fragilisé.
Les montants supérieurs à 100 000 € par déposant et par établissement ne bénéficient d’aucune couverture automatique du FGDR. C’est sur cette fraction que la directive européenne BRRD, qui encadre le renflouement interne, peut s’appliquer en mobilisant les dépôts non garantis pour recapitaliser une banque en difficulté. À retenir avant d’investir : il faut connaître précisément ce seuil et les sommes exposées au-delà.
Les produits relevant d’autres garanties
Le Livret A, le LDDS et le LEP bénéficient d’une garantie directe de l’État français, distincte du mécanisme du FGDR, bien que celui-ci soit mandaté pour assurer l’indemnisation. Ces livrets réglementés offrent donc un niveau de sécurité différent des dépôts bancaires ordinaires. Ils ne doivent pas être confondus avec un compte courant standard ni avec l’assurance-vie, soumise à un plafond de garantie de 70 000 € par assuré et par compagnie en cas de défaillance de l’assureur.
Les titres financiers détenus sur un PEA ou un compte-titres ordinaire suivent une logique distincte : séparés du bilan de la banque, ils demeurent la propriété de l’investisseur, même en cas de faillite de l’établissement. Si une liquidation, improbable, des investissements devait se produire, un plafond propre à chaque courtier (souvent 70 000 €, parfois 20 000 €) est appliqué. Cette protection structurelle concerne notamment les patrimoines investis en actions ou en obligations et ne doit pas être confondue avec la liquidité disponible sur un compte bancaire.
Que peut-il arriver à votre épargne en cas de crise ?
Comprendre les protections légales ne suffit pas. Il faut aussi mesurer ce qu’une crise financière grave peut faire subir à l’accès aux fonds, même lorsque les garanties formelles restent en place. Les précédents européens éclairent ces risques sans les exagérer et permettent de préparer une organisation cohérente de son épargne en cas de crise systémique.
L’État peut-il prendre votre épargne ?
La propriété privée est un droit fondamental protégé par la Constitution française. L’État ne peut donc pas saisir arbitrairement une épargne sans base légale stricte ni juste indemnisation. En revanche, une crise de grande ampleur peut restreindre temporairement l’accès aux fonds (voir notre module sur la loi Sapin II).
Savoir préserver son épargne pour sauver ce capital dans un tel scénario suppose d’anticiper ces restrictions avant leur mise en place, plutôt que de réagir dans l’urgence. Sous la Révolution française, des emprunts forcés ont ainsi contraint certains contribuables à prêter à l’État : une forme de mobilisation légale de l’épargne privée… qui s’est soldée par la faillite des deux-tiers (crise des Assignats, 1797).
Les limites d’accès au compte bancaire
Pour protéger son épargne en cas de crise grave, il faut identifier les mécanismes susceptibles de limiter l’accès aux fonds sans qu’une faillite formelle soit déclarée. Adoptée en France en 2016, la loi Sapin 2 autorise notamment la limitation temporaire des retraits ou des arbitrages sur certains contrats d’assurance-vie lorsque la stabilité du système financier est menacée.
Cette disposition concerne les contrats d’assurance-vie, et non les dépôts bancaires classiques. Elle illustre toutefois l’étendue des outils mobilisables :
Plafonds aux distributeurs : les banques peuvent limiter les retraits en cas de tension sur la liquidité, indépendamment de l’instauration d’un dispositif réglementaire d’urgence.
Contrôles de capitaux : l’État peut restreindre légalement les mouvements de fonds, comme en Grèce et à Chypre lors de crises précédentes.
Fermetures temporaires d’établissements : une banque fragilisée peut être placée sous administration avant l’indemnisation, ce qui bloque l’accès aux fonds pendant la procédure.
Loi Sapin 2 : elle permet de suspendre temporairement les retraits sur certains contrats d’assurance-vie en cas de menace grave pour la stabilité financière nationale.
À Chypre, en 2013, les dépôts supérieurs à 100 000 € ont subi une ponction pouvant atteindre 47,5 % dans le cadre d’un plan de sauvetage bancaire négocié avec les institutions européennes. En Grèce, en 2015, les contrôles de capitaux ont limité les retraits à : 60 € par jour pendant plusieurs mois, compliquant fortement le paiement des dépenses courantes. Ces épisodes montrent que le risque se concentre sur les dépôts non garantis et sur les situations où les mécanismes de crise sont déclenchés tardivement.
Sur le long terme, la différence se joue sur la structure du patrimoine avant la crise, et non sur les décisions prises lorsqu’elle a commencé. Ce dossier traite de la protection de l’épargne bancaire en contexte de faillites bancaires et du désendettement face à la hausse des taux : la protection de son épargne bancaire se prépare à froid, avec méthode, plutôt qu’en réaction à une alerte médiatique ponctuelle.
Retirer son argent en liquide est-il prudent ?
La tentation de convertir toute son épargne en espèces répond à un besoin de contrôle compréhensible. Elle remplace toutefois un risque par un autre. Avant d’agir, il faut mesurer les conséquences concrètes : perte de rendement, exposition physique, difficultés de paiement et impact sur la fluidité des transactions quotidiennes.
Les risques des espèces à domicile
Se demander où conserver son argent sans passer par la banque conduit souvent à garder du cash à domicile. L’argent liquide placé hors du système bancaire ne produit aucun rendement et, avec une inflation persistante, son pouvoir d’achat diminue chaque année. L’absence de traçabilité peut aussi compliquer un contrôle fiscal ou un litige.
Vol et cambriolage : des espèces mal protégées constituent une cible directe, sans recours possible en cas de disparition, contrairement aux dépôts bancaires couverts par le FGDR.
Incendie et sinistres : les billets détruits lors d’un sinistre ne sont remboursés par l’assurance habitation que dans la limite des plafonds prévus au contrat, souvent inférieurs aux sommes conservées.
Absence de rendement : le cash immobilisé à domicile perd de la valeur réelle sous l’effet de l’inflation, sans compensation liée au taux.
Difficultés de paiement : la numérisation des transactions rend l’usage exclusif des espèces plus contraignant pour régler les dépenses courantes ou recevoir des revenus.
Un retrait massif comporte également un risque systémique souvent sous-estimé. S’il se généralise, il peut provoquer ou aggraver une crise bancaire, comme l’a montré la situation au Liban en 2022. Les distributeurs automatiques appliquent des plafonds et peuvent rapidement manquer de billets lors d’un afflux exceptionnel de demandes. Retirer tout son argent d’un établissement fragilisé risque alors d’accélérer l’événement que l’on cherche à éviter.
Les titres financiers détenus sur un PEA ou un compte-titres ne sont pas des dépôts. Ils restent la propriété de l’investisseur et sont séparés du bilan de la banque, quelle que soit la décision de retirer son argent. Comme pour la diversification, la nature du produit détenu détermine le risque réel, et non le seul établissement dans lequel il est logé.
Quelle réserve liquide conserver ?
Faut-il retirer son argent en totalité ou conserver une réserve de précaution ? Une approche raisonnable consiste à garder entre 70 et 100 € par membre du foyer en espèces immédiatement disponibles, soit environ 72 heures d’autonomie en cas d’incident technique touchant les paiements électroniques. Cette somme permet de faire face aux pannes de réseau sans exposer l’ensemble du patrimoine à des risques disproportionnés. Un coffre-fort bancaire peut aussi accueillir des valeurs physiques complémentaires dans un cadre mieux contrôlé, mais son contenu n’est pas garanti en cas de faillite bancaire : prudence !
Au-delà de cette réserve, l’épargne de précaution, qui représente trois à six mois de charges courantes, a intérêt à rester sur des supports liquides, garantis et rémunérés : Livret A, LDDS ou LEP. Ces livrets réglementés bénéficient d’une garantie de l’État, permettent de disposer rapidement des fonds et ne demandent aucune démarche supplémentaire pour être protégés, y compris lors d’une crise bancaire localisée.
Le coffre-fort protège-t-il vraiment ?
Un coffre-fort, installé chez soi ou loué dans une agence bancaire, renforce la sécurité physique des espèces et des objets de valeur : métaux précieux, documents importants ou bijoux. Il ne constitue pas une stratégie patrimoniale. Les sommes conservées ne produisent aucun rendement, ne relèvent d’aucune garantie légale sur les dépôts et restent exposées aux sinistres si la protection physique est insuffisante.
Le coffre-fort bancaire offre une protection physique supérieure au stockage à domicile, mais son contenu n’entre pas dans la garantie des dépôts. Il n’est couvert que par les assurances souscrites à cette fin. À retenir avant d’investir : la protection physique d’un billet ou d’un objet ne répond pas au même mécanisme que la protection financière d’un compte bancaire.
Diversifier sans vider son compte bancaire
Une organisation progressive de l’épargne entre plusieurs supports, établissements et horizons de placement préserve la liquidité, respecte les plafonds de garantie et limite la dépendance à une seule banque ou à une seule devise. En pratique, cette méthode évite aussi les perturbations de trésorerie liées au déplacement brutal des fonds.
Répartir l’épargne entre plusieurs banques
En France, le montant moyen conservé sur les comptes courants atteint 14 000 €. Cette somme dépasse souvent les besoins de gestion quotidienne et reste parfois concentrée sur un seul compte. Elle n’est alors ni optimisée du point de vue du rendement ni nécessairement intégralement protégée si les autres avoirs du même déposant dans le même établissement portent les dépôts au-delà du plafond de 100 000 €.
Il s’agit plutôt de déplacer son argent avec méthode, sans sortir inutilement du système bancaire.
Respecter le plafond par établissement : évitez de concentrer plus de 100 000 € de dépôts non réglementés dans une même banque afin de rester dans le périmètre de la garantie du FGDR.
Multiplier les établissements : ouvrir un compte dans une deuxième banque peut doubler la couverture effective, sans démarche complexe ni coût significatif dans les banques en ligne.
Utiliser les livrets réglementés en priorité : le Livret A, le LDDS et le LEP bénéficient d’une garantie d’État distincte. Ils offrent également une liquidité immédiate et une rémunération encadrée par les pouvoirs publics.
Pour un patrimoine inférieur à 100 000 €, les livrets réglementés et les supports bancaires garantis peuvent suffire à sécuriser l’épargne disponible. Au-delà de ce seuil, ou lorsque l’objectif consiste à réduire l’exposition à une crise localisée en France, la diversification vers d’autres classes d’actifs devient un enjeu structurel.
Une approche graduelle reste préférable à un mouvement brutal. Répartir les fonds entre plusieurs supports réduit les risques opérationnels, les éventuelles pénalités, la perte de date de valeur et les délais de virement. La stratégie peut ainsi évoluer avec la situation économique au cours de l’année 2026 et au-delà.
Les supports pour limiter les risques
L’assurance-vie en fonds euros garantit le capital selon les conditions contractuelles. Elle a affiché des rendements nets compris entre 2,5 % et 3,1 % en 2024. Après huit ans de détention, elle ouvre droit à un abattement fiscal annuel de 4 600 € pour une personne seule ou de 9 200 € pour un couple, ce qui renforce son intérêt comme support d’épargne à moyen terme.
La loi Sapin 2 peut toutefois suspendre temporairement les retraits dans un cas de crise grave systémique. Cette possibilité doit être intégrée à l’analyse avant d’y placer une part importante de l’argent disponible. Un ratio 20% de fonds euros / 80% d’unités de compte placées en actions, obligations ou immobilier coté est recommandé, eu égard à la trappe à dette dans laquelle se retrouvent piégées nos finances publiques.
Les SCPI ont affiché des rendements nets moyens de 5 % à 7 % en 2025, sans contrainte de gestion directe. Elles comportent néanmoins des risques de liquidité et de valorisation qu’il convient de comprendre avant tout engagement.
Le dossier payant consacré à la performance de l’or en 2024 et à ses perspectives pour 2025 présente cinq options d’acquisition de cet actif refuge, avec des niveaux de risque et de liquidité différents : le dossier sur l’or comme actif incontournable en 2026 apporte ainsi un éclairage complémentaire sur la sécurité des dépôts bancaires.
Une stratégie adaptée à votre situation
Pour un patrimoine compris entre 100 000 € et 500 000 €, une répartition indicative peut inclure 30 % de liquidités sur des supports garantis, 50 % en assurance-vie, dont 20 % en fonds euros et 80 % en unités de compte, et 20 % en SCPI. Cette allocation associe liquidité immédiate, rendement régulier et diversification sectorielle, sans concentrer l’exposition sur un seul établissement ou une seule classe d’actifs.
L’impact d’une défaillance localisée sur l’ensemble du patrimoine s’en trouve mécaniquement réduit. Cette répartition reste toutefois un cadre de réflexion, à ajuster selon les objectifs, l’horizon de placement et la tolérance au risque.
À l’inverse, un patrimoine inférieur à 100 000 € n’a pas nécessairement intérêt à se disperser entre de nombreux supports. Une trésorerie de précaution couvrant trois à six mois de charges sur un Livret A ou un LEP, complétée par une assurance-vie en fonds euros pour l’épargne de moyen terme, constitue déjà une structure solide et bien protégée.
Une fois ce cap franchi, la diversification internationale, les devises étrangères ou l’or physique peuvent être envisagés progressivement et sur la base d’informations documentées. Le patrimoine se construit rarement en ligne droite : l’essentiel consiste à préserver l’accès aux fonds tout en répartissant les risques.
Foire aux questions
Faut-il retirer son argent des banques en 2026 ?
Non. Un retrait massif et précipité n’est pas recommandé dans les banques en 2025. Les dépôts jusqu’à 100 000 € par déposant et par établissement sont couverts par le FGDR. Les livrets réglementés, comme le Livret A ou le LEP, bénéficient en outre d’une garantie de l’État.
La première étape consiste à vérifier que les sommes détenues dans chaque établissement restent dans le périmètre garanti. Une diversification progressive peut ensuite être envisagée vers d’autres supports, comme l’assurance-vie, les SCPI ou l’or, selon la taille du patrimoine et l’horizon de placement. Retirer tout son argent en espèces créerait de nouveaux risques, sans supprimer les anciens.
L’État peut-il ponctionner notre épargne en cas de crise ?
En France, la propriété privée est protégée par la Constitution : aucune saisie arbitraire n’est légalement possible. Des mécanismes encadrés existent toutefois. La directive européenne BRRD prévoit que les dépôts supérieurs à 100 000 € peuvent être mobilisés pour recapitaliser une banque en difficulté, tandis que les 100 000 € garantis restent intouchables.
La loi Sapin 2 permet, dans un cas de crise grave menaçant la stabilité du système financier, de suspendre temporairement les retraits sur certains contrats d’assurance-vie. Ces outils sont exceptionnels. Ils justifient néanmoins une organisation préventive du patrimoine, plutôt qu’une réaction tardive sous pression.
Est-il prudent de laisser de l’argent à la banque en ce moment, notamment en cas de guerre ?
Laisser de l’argent en banque reste globalement sûr pour les montants couverts par le FGDR, y compris dans un contexte d’incertitude géopolitique ou en cas de guerre. Les précédents historiques montrent que les restrictions d’accès aux fonds apparaissent surtout lorsqu’une crise bancaire localisée n’a pas été anticipée.
La réponse adaptée n’est donc pas le retrait intégral. Cette démarche expose à la perte, au vol et à l’érosion liée à l’inflation. Une diversification préventive entre plusieurs établissements, plusieurs supports et, pour les patrimoines importants, plusieurs devises ou zones géographiques offre un cadre plus cohérent. La liquidité et la protection se préparent avant la crise, pas pendant.
À 50 ans, investir pour sa retraite reste pertinent sur le plan patrimonial : il reste en moyenne 14 ans avant la retraite, soit un horizon suffisant pour bâtir un capital retraite.
Préparer sa retraite à 50 ans malgré la réforme
La réforme des retraites de 2023 a officiellement relevé l’âge légal de départ à 64 ans. Ce décalage prolonge mécaniquement la durée disponible pour investir et ajuster son plan. En pratique, ce temps supplémentaire peut renforcer une stratégie de capital retraite, à condition d’agir sans attendre.
Le simulateur retraite nouvelle réforme et les mesures gouvernementales
Les nouvelles mesures du gouvernement pour les retraités pèsent sur la visibilité des revenus futurs : désindexation possible des pensions, hausse de la CSG, pression durable sur le système par répartition. Dans ce contexte, utiliser un simulateur retraite nouvelle réforme sur Info-Retraite permet d’estimer plus finement le niveau de pension attendu et de mesurer l’effort d’épargne à prévoir pour préparer sa retraite.
Âge légal relevé à 64 ans : la loi publiée le 4 juin 2023 allonge la durée de cotisation requise pour un taux plein et retarde le départ effectif de nombreux assurés.
Désindexation des pensions : des revalorisations inférieures à l’inflation érodent progressivement le pouvoir d’achat.
Hausse de la CSG : une augmentation de cette contribution réduirait les revenus nets des retraités imposables.
Système sous pression démographique : le régime par répartition représente plus de 14 % du PIB français, avec un ratio actifs-retraités qui se dégrade.
Évaluer l’écart de revenus à combler dès maintenant
Le taux de remplacement se situe généralement entre 50 et 75 % des derniers salaires, selon le statut. Pour les entrepreneurs et les professions libérales, il peut tomber autour de 30 %.
En pratique, ce calcul doit aboutir à un montant mensuel précis : c’est lui qui dimensionne les versements sur le support retenu. Sur le long terme, la différence se joue sur la régularité des versements, le choix du support et l’adéquation entre l’ horizon de placement et le niveau de risque accepté.
Vérifier ses droits via le relevé individuel de situation
Avant de choisir entre PER, assurance vie, SCPI ou immobilier, il faut contrôler les droits déjà acquis. Le Relevé individuel de situation, disponible sur Info-Retraite, permet de vérifier les trimestres validés et les revenus retenus. Une erreur à ce stade réduit durablement la pension future.
À 55 ans, l’Estimation indicative globale est envoyée automatiquement et projette le montant de la pension selon l’âge de départ. En complément, le rachat de trimestres manquants reste possible dans la limite de 12 trimestres, pour un coût compris entre 2 672 € et 5 279 € par trimestre en 2026 selon l’âge et le revenu moyen des trois dernières années. À retenir avant d’investir : aucun placement ne compense totalement une pension minorée par erreur administrative.
Épargner pour sa retraite avec le bon plan dès 50 ans
À 50 ans, bâtir un plan d’épargne retraite efficace consiste d’abord à mettre les priorités dans le bon ordre : une réserve de précaution, puis les solutions de placement adaptées à la capacité d’épargne disponible. La mécanique est simple : des versements réguliers comptent souvent davantage qu’un effort ponctuel plus élevé.
Combien épargner chaque mois pour un plan efficace
Le meilleur plan de retraite pour les débutants repose sur un repère clair : consacrer entre 15 et 25 % des revenus nets à la retraite après 50 ans. Pour 4 000 euros nets par mois, cela correspond à 600 à 1 000 euros de versements mensuels. Cette fourchette rejoint les données de l’INSEE pour les 50-69 ans, avec une moyenne nationale de 18 %.
Il s’agit d’épargner sans déséquilibrer le budget courant ni sacrifier les autres objectifs du patrimoine.
Réserve de précaution et plan d’épargne complémentaire
Avant tout investissement de long terme, la réserve de précaution reste prioritaire. À cet âge, elle couvre idéalement 6 à 12 mois de dépenses : pour 3 000 euros de charges mensuelles, cela représente 18 000 à 36 000 euros sur un support sécurisé et disponible. Ce niveau plus élevé s’explique par un risque bien concret : en cas de licenciement, retrouver un poste équivalent peut prendre plus de temps.
Réserve de précaution prioritaire : 6 à 12 mois de charges sur un plan d’épargne ou un livret sécurisé, avant tout autre placement de long terme.
Rattrapage des plafonds du PER : lors de l’ouverture d’un plan d’épargne retraite, ou PER, les plafonds non utilisés des trois années précédentes peuvent être cumulés. En pratique, cela permet des versements plus importants et une déduction fiscale immédiate.
Rachat de trimestres ciblé : pour certaines années d’études ou périodes incomplètes, jusqu’à 12 trimestres peuvent être rachetés. L’arbitrage entre le coût et le gain futur de retraite doit être chiffré avec précision.
Le patrimoine se construit par équilibre entre épargne disponible, actifs financiers et autres placements, et non par accumulation désordonnée dans un seul véhicule.
PER et assurance vie pour une épargne retraite optimisée
À 50 ans, deux enveloppes méritent d’être articulées avec méthode : le plan d’épargne retraite et l’assurance vie. Le premier privilégie l’avantage fiscal immédiat sur les versements; la seconde apporte de la souplesse, de la liquidité et une diversification multi-actifs. Sur un horizon de 10 à 15 ans, cette combinaison peut structurer un plan d’investissement cohérent pour la préparation de la retraite.
Le PER, levier fiscal déterminant à 50 ans
Le PER s’adresse particulièrement aux épargnants soumis à une tranche marginale d’imposition élevée. Son mécanisme est simple : les versements du plan d’épargne retraite sont déductibles du revenu imposable dans la limite de 10 % des revenus professionnels, avec un plafond fixé à 8 fois le PASS. En pratique, cette déduction crée un gain fiscal tangible dès la première année.
Un autre levier existe : le rattrapage des plafonds non utilisés sur les trois années précédentes. Un nouveau titulaire de PER peut ainsi effectuer des versements plus importants dès l’ouverture et renforcer immédiatement l’intérêt fiscal du plan.
La sortie reste modulable selon la situation personnelle : rente viagère, capital en une ou plusieurs fois, ou formule mixte. Dès lors, le PER prend tout son sens lorsque l’écart entre le taux d’imposition pendant la vie active et celui de la retraite est favorable. Le rendement global ne dépend donc pas seulement des supports choisis, mais aussi du cadre fiscal du plan.
Assurance vie en complément du plan d’épargne retraite
L’assurance vie se distingue du PER par l’absence de blocage : les retraits sont possibles à tout moment, sans condition d’âge. Après 8 ans, les gains retirés profitent d’un abattement annuel de 4 600 euros pour une personne seule et de 9 200 euros pour un couple.
Côté allocation, un équilibre de 40 à 50 % en fonds euros sécurisés et de 50 à 60 % en unités de compte peut convenir à un horizon encore significatif. L’objectif est de capter le potentiel de croissance des marchés tout en limitant l’exposition aux variations à court terme. Une fois ce cap franchi et la retraite plus proche, le rééquilibrage progressif vers les fonds euros permet de sécuriser l’épargne retraite accumulée.
Investir dans l’immobilier et les SCPI pour sa retraite
L’immobilier reste un axe classique de préparation de la retraite. Deux voies dominent : l’immobilier locatif direct, qui permet d’utiliser le crédit, et les SCPI, qui donnent accès à l’immobilier sans gestion quotidienne. Ces solutions ne répondent ni aux mêmes objectifs, ni au même profil de risque.
SCPI et démembrement comme placement retraite
Pour investir dans l’immobilier pour sa retraite sans gérer de locataires ni de travaux, les SCPI constituent un placement bien identifié. Leur rendement annuel moyen s’établit à 4,91 % en 2025, avec plus de 200 véhicules sur le marché français. En complément, l’achat en nue-propriété via un démembrement temporaire répond à une logique de fiscalité différée, souvent pertinente pour les épargnants fortement imposés.
Démembrement temporaire : décote pouvant atteindre 40 % du prix initial, sans perception de loyers pendant la durée du démembrement; les revenus arrivent au moment où la tranche d’imposition peut être plus basse, à la retraite.
SCPI via assurance vie : ticket d’entrée à partir de 180 euros, liquidité en quelques jours, frais annuels inférieurs à 0,70 % et cadre fiscal avantageux, mais sans accès au crédit bancaire.
SCPI en direct : possibilité de recourir au crédit immobilier, avec effet de levier et déduction des intérêts d’emprunt sur les revenus fonciers.
Critère
SCPI en assurance vie
Immobilier locatif direct
SCPI en nue-propriété
Ticket d’entrée
À partir de 180 €
Élevé (apport + frais)
Moyen (décote 40 %)
Effet de levier crédit
Non
Oui
Possible en direct
Rendement moyen 2025
~4,91 %
Variable (3 à 6 %)
Différé à terme
Gestion locative
Aucune
À charge du propriétaire
Aucune
Optimisation fiscale
Via la fiscalité de l’assurance vie
Déduction des intérêts d’emprunt
Report d’imposition des loyers
Immobilier locatif direct et SCPI en assurance vie
L’ investissement locatif direct conserve un avantage central : l’effet de levier du crédit. Si l’emprunt est soldé avant la retraite, les loyers peuvent prendre le relais et alléger la dépendance aux revenus d’activité. Sur le long terme, la différence se joue sur la capacité à calibrer l’opération pour que les charges restent compatibles avec la capacité d’épargne.
Les SCPI logées en assurance vie répondent à une logique différente. L’entrée est plus souple, la gestion est déléguée et le cadre fiscal de l’ assurance vie simplifie l’usage à long terme. À l’inverse, l’absence de crédit limite l’effet de levier.
Dès lors, le choix se joue principalement sur le niveau d’imposition et l’horizon de détention, deux variables qui conditionnent les revenus visés à la retraite.
Allocation patrimoniale équilibrée selon son profil de risque
Organiser une stratégie entre plusieurs enveloppes, PEA, assurance vie, PER et solutions en immobilier, reste la condition d’une préparation solide : chaque outil a sa fonction, son horizon et sa fiscalité.
Profil prudent : priorité aux fonds en euros en assurance vie et aux SCPI à revenus réguliers, avec une exposition limitée aux actions.
Profil équilibré : combinaison de fonds en euros, d’unités de compte, de SCPI et d’un PEA orienté actions européennes sur 10 à 15 ans.
Profil dynamique : part plus élevée en actions via PEA et unités de compte, puis réduction progressive du risque à l’approche de la liquidation.
Règle commune : sécuriser progressivement les actifs les plus volatils dans les 3 à 5 ans qui précèdent la retraite.
Le PEA peut accueillir jusqu’à 150 000 euros et offre, après 5 ans, une fiscalité allégée sur les gains : seuls les prélèvements sociaux de 18,6 % s’appliquent, contre 31,4 % (PFU) sur un compte-titres ordinaire. En complément, le PER sert à préparer des versements orientés long terme, tandis que l’ assurance vie apporte de la souplesse.
Bâtir son patrimoine pour une retraite sereine et indépendante
À 50 ans, un basculement s’opère souvent. Le poids de l’immobilier reste important, mais l’investissement financier prend davantage de place : les crédits arrivent à leur terme, la capacité d’épargne se renforce et l’horizon avant la retraite permet encore de faire jouer la capitalisation. Une décision financière éclairée commence par ce constat : ce moment mérite un plan patrimonial structuré.
La capitalisation privée pour compléter le système par répartition
Constituer un patrimoine par l’épargne et le placement répond à une logique simple : ne pas dépendre uniquement du système public. Dès lors, l’épargne retraite bâtie dans un PER, une assurance vie, un PEA ou des SCPI peut créer un complément de revenu plus prévisible, avec une marge de choix au moment de la sortie.
Autonomie face au système public : la capitalisation produit des revenus qui ne reposent pas sur les cotisations des actifs futurs, ce qui limite l’exposition aux déséquilibres démographiques et aux réformes.
Taux de remplacement amélioré : en associant pension publique et revenus issus d’un PER, d’une assurance vie ou de SCPI, le niveau global peut dépasser 80 % des derniers revenus.
Référence européenne : 5 pays européens voisins qui combinent répartition et capitalisation obtiennent de meilleurs résultats en matière de pérennité et de niveau de pension.
Souplesse de la sortie : le capital accumulé peut être transmis, converti en rente ou retiré progressivement selon les besoins.
Le dossier consacré à l’avenir du système français à l’horizon 2025 détaille ces mécanismes. Il met en lumière les limites du financement par répartition, examine l’intérêt d’un pilier de capitalisation et présente des historiques de portefeuille selon plusieurs profils de risque.
Des outils de suivi pour préparer sa retraite avec méthode
Préparer sa retraite ne se limite pas à ouvrir un PER ou à sélectionner des supports : encore faut-il suivre ces choix dans le temps, en fonction de l’horizon et de la situation financière. En pratique, un baromètre comme celui de Machabert permet de comparer des allocations prudente, équilibrée ou dynamique, puis d’ajuster la stratégie.
Ce suivi repose sur quelques points concrets : vérifier les droits acquis via le RIS, adapter le taux d’épargne à l’évolution des revenus, et rééquilibrer entre supports plus offensifs et supports plus défensifs à mesure que le terme approche. Sur le long terme, la différence se joue sur la régularité des arbitrages et sur l’adéquation entre objectifs, horizon et capacité d’épargne.
Une stratégie de retraite efficace n’est jamais standard. Elle dépend du projet de vie, du niveau de revenu, du besoin futur de complément de revenu, de l’horizon de placement et du profil de risque. Un indépendant dont le taux de remplacement peut tomber à 30 % n’a pas la même marge de manœuvre qu’un cadre salarié cotisant à un régime complémentaire.
Cela peut passer par un PER pour l’avantage fiscal, une assurance vie pour la souplesse, un PEA pour investir en actions sur le long terme, ou encore des SCPI pour compléter une exposition à l’immobilier. Ce que les marchés ne disent pas toujours : un bon placement est d’abord un placement cohérent avec la situation financière de départ.
Cadre salarié : le PER prend du sens en présence d’une tranche marginale d’imposition de 30 % ou plus; l’assurance vie apporte de la flexibilité; le PEA sert l’investissement en actions européennes sur un horizon long.
Entrepreneur ou profession libérale : le taux de remplacement peut tomber à 30 %, ce qui suppose un effort d’épargne plus élevé et une stratégie plus structurée autour du PER et de revenus futurs mieux sécurisés.
Patrimoine immobilier déjà constitué : l’enjeu porte sur l’arbitrage entre conservation des revenus locatifs et réallocation vers des supports financiers plus liquides selon les besoins à la retraite.
Transmission anticipée : l’assurance vie peut servir la transmission hors succession, tandis que le démembrement permet de préparer les revenus futurs en réduisant l’assiette taxable.
Pour aller plus loin, l’exemple de plan épargne retraite permet d’estimer l’effort à fournir selon la tranche d’imposition, les objectifs, le terme visé et la capacité d’épargne.
Foire aux questions
Quel placement choisir en priorité à 50 ans pour préparer sa retraite ?
À 50 ans, le choix du placement dépend d’abord des objectifs, du profil de risque, de l’horizon et de la fiscalité. Pour les contribuables imposés à 30 % ou plus, le plan d’épargne retraite, ou PER, occupe souvent une place centrale : les versements peuvent réduire l’impôt à l’entrée, tandis que le capital reste investi jusqu’à la sortie.
En complément, l’assurance vie apporte un cadre plus souple pour investir et répondre à un besoin de liquidité avant la retraite. Le PEA, les SCPI et l’immobilier peuvent ensuite renforcer la stratégie selon la capacité d’épargne, le terme visé et la place déjà prise par l’investissement dans le patrimoine. À retenir avant d’investir : la bonne enveloppe est celle qui combine efficacité fiscale et liquidité suffisante pour traverser les imprévus avant la sortie.
Est-il trop tard pour commencer à investir pour sa retraite à 50 ans ?
Non. Avec en moyenne 14 ans avant la retraite, il reste un horizon suffisant pour préparer sa retraite dans de bonnes conditions, à condition d’adopter une stratégie cohérente et régulière.
Les intérêts composés jouent encore, surtout si l’effort d’épargne est bien orienté entre PER, assurance vie, PEA ou autres supports de placement adaptés. Les Français commencent en moyenne cette préparation vers 42 ans; à 50 ans, une décision financière éclairée commence par la hiérarchisation des objectifs, l’évaluation de la capacité d’épargne et le choix d’un horizon compatible avec le profil de risque.
Combien épargner par mois à 50 ans pour une retraite sereine ?
Après 50 ans, viser entre 15 % et 25 % des revenus nets constitue un repère solide, à ajuster selon le patrimoine déjà constitué et le niveau de retraite recherché. Pour 4 000 euros nets mensuels, cela représente : 600 à 1 000 euros à affecter à l’épargne, en ligne avec la moyenne INSEE de 18 % observée chez les 50-69 ans.
En pratique, tout ne doit pas partir immédiatement vers un placement de long terme. Avant d’alimenter un plan d’épargne retraite, une assurance vie, des SCPI ou un investissement immobilier, mieux vaut d’abord sécuriser une réserve disponible couvrant 6 à 12 mois de charges. Sur le long terme, la différence se joue sur la régularité de la stratégie, la discipline d’épargne et l’adaptation progressive du plan à l’approche de la sortie.
Comprendre comment protéger son épargne de l’État suppose trois questions distinctes : ce que la loi autorise réellement, quels mécanismes de garantie existent, et quelles stratégies patrimoniales mettre en place avant qu’une crise, une hausse de fiscalité ou une instabilité bancaire ne réduise la valeur d’un capital.
L’État peut-il vraiment prendre l’épargne des Français
La question revient dès que l’incertitude économique s’installe. Pour y répondre sérieusement, il faut séparer deux plans : le droit en vigueur, d’un côté, et les précédents historiques, de l’autre. Une décision financière éclairée commence par cette distinction.
Ce que dit la loi en France sur la saisie de l’épargne
En France, la propriété privée est protégée par la Constitution et par la Convention européenne des droits de l’homme. L’État peut intervenir sur l’épargne, mais dans des cas encadrés : par la fiscalité votée par le Parlement, par une saisie liée à une dette identifiée, ou par des mesures exceptionnelles fondées sur un texte précis. En pratique, une saisie arbitraire de l’épargne des particuliers n’est pas la règle du droit ordinaire.
Dès lors, la bonne question n’est pas seulement de savoir si l’État peut agir, mais dans quel cadre. Toute atteinte aux dépôts ou à d’autres formes d’épargne doit reposer sur une base légale, être limitée dans le temps et rester proportionnée à la situation invoquée. À retenir avant d’investir : la protection de l’épargne dépend autant du support détenu que du contexte juridique applicable.
Précédents historiques de confiscation d’épargne en Europe
Le cadre légal n’empêche pas des décisions dures en période de crise. Ce que les marchés ne disent pas toujours, c’est que l’État peut restreindre l’accès à l’épargne des Français ou en limiter l’usage lorsque le système financier vacille, à condition d’adopter des textes spécifiques.
Chypre (2013) : prélèvement de 47,5 % sur les dépôts dépassant 100 000 € afin de recapitaliser un système bancaire en faillite, sous supervision de la troïka européenne.
Grèce (2015) : contrôle des capitaux avec retraits limités à 60 € par jour pendant plusieurs mois pour freiner la sortie des liquidités.
France : emprunts forcés pendant la Révolution, puis contribution exceptionnelle temporaire sur les hauts revenus en 2012 dans un contexte économique dégradé.
Ces précédents n’annoncent pas automatiquement un scénario identique en France. Ils montrent toutefois qu’en matière de protection de l’épargne, il vaut mieux raisonner avant l’urgence. Sur le long terme, la différence se joue sur l’anticipation, la répartition des avoirs et le choix des enveloppes juridiques.
Loi Sapin 2 et gel des contrats d’assurance-vie
La loi Sapin 2, souvent citée sous les formes Sapin 2 ou loi Sapin, a été adoptée en 2016. Elle autorise le Haut Conseil de Stabilité Financière à suspendre temporairement certains retraits ou arbitrages sur les contrats d’assurance-vie en cas de menace grave pour la stabilité financière. Il ne s’agit pas d’une confiscation : les sommes restent la propriété de l’épargnant, mais leur disponibilité peut être retardée.
Une fois ce cap franchi, il faut comprendre la différence entre les supports. Les contrats d’assurance-vie offrent un cadre fiscal souvent favorable, mais ils exposent à ce risque de gel temporaire. À l’inverse, les comptes bancaires ordinaires et certains livrets ne relèvent pas de ce même mécanisme dans le cadre de la loi Sapin 2. Le patrimoine se construit rarement en ligne droite : protéger son épargne suppose donc de diversifier les supports, de mesurer le risque de blocage et de ne pas concentrer toute sa liquidité au même endroit.
Le point central reste le même : il existe des garde-fous juridiques, mais aussi des vulnérabilités concrètes en période de crise. En pratique, protéger son épargne passe par une allocation cohérente, une vigilance sur la fiscalité, une réflexion sur le risque de saisie et, pour certains patrimoines, une place mesurée pour l’or.
Comment protéger son épargne en banque face à une crise
La protection de l’épargne repose sur deux bases simples : connaître les garanties existantes, puis organiser ses placements pour que les dépôts restent dans les limites couvertes par chaque banque. Une décision financière éclairée commence par cette vérification.
La garantie du FGDR : ce qu’elle couvre vraiment en France
Pour comprendre comment protéger son épargne face à une crise bancaire, il faut partir du cadre français. En France, le Fonds de garantie des dépôts et de résolution couvre jusqu’à 100 000 € par personne et par établissement pour les dépôts éligibles : compte courant, compte bancaire classique, livrets bancaires et comptes à terme. Au-delà, la garantie des dépôts ne s’applique plus sur la part excédentaire.
Les livrets A, LDDS et LEP suivent un régime différent : leur garantie est totale et illimitée (i.e. limités au plafond + intérêts) par l’État français. À l’inverse, pour les dépôts bancaires non réglementés au-dessus de 100 000 €, le cadre européen de résolution bancaire prévoit un mécanisme de bail-in en cas de défaillance isolée ou de crise plus large d’un établissement.
Répartir ses dépôts pour protéger son patrimoine
Le risque le plus simple à éviter reste la concentration dans une seule banque. Répartir ses dépôts bancaires entre plusieurs établissements permet de multiplier les plafonds de couverture : trois banques distinctes ouvrent, par exemple, une protection théorique jusqu’à 300 000 € au titre du fonds de garantie.
Elle s’applique au compte courant, aux comptes à terme et aux autres dépôts éligibles, tant que chaque seuil est respecté. Sur le long terme, la différence se joue sur la discipline de répartition bien plus que sur les réactions de dernière minute.
En complément, il reste utile de suivre la solidité financière de chaque banque et la qualité de sa gestion. Certaines structures mutualistes n’ont pas exactement le même profil que les grands réseaux commerciaux systémiques, même si la garantie des dépôts demeure le premier filet de sécurité.
Retirer son argent : une fausse bonne idée dans une crise
En pratique, conserver trop de liquidités hors du circuit bancaire expose à d’autres risques : vol, perte, absence de rendement et érosion par l’inflation.
Un retrait limité peut se discuter dans une situation de crise financière identifiée, mais il doit rester mesuré. Protéger son épargne ne consiste pas seulement à retirer, mais à structurer ses avoirs avec méthode. Dès lors, mieux vaut privilégier la diversification des placements, la maîtrise des plafonds et la compréhension de la résolution bancaire plutôt que céder à la panique.
Où placer son épargne pour éviter la confiscation par l’État
Pour répondre à la question où placer épargne éviter confiscation état, le bon réflexe consiste d’abord à poser le cadre : aucun support n’offre de protection absolue face à une crise, à l’inflation ou à un durcissement de la fiscalité. En revanche, diversifier ses placements permet de répartir les risques entre plusieurs mécanismes de protection.
Les livrets réglementés, fonds euros et comptes à terme parmi les placements sécurisés
Les livrets réglementés, les fonds euros et les comptes à terme n’obéissent pas aux mêmes règles : garantie publique pour les uns, garantie de l’assureur ou de l’établissement pour les autres, avec des niveaux de liquidité et de prélèvements différents.
Les livrets réglementés restent le socle le plus simple : Livret A, LDDS et LEP sont exonérés d’impôt sur le revenu et de prélèvements sociaux. Leur sécurité est élevée, mais leurs plafonds limitent leur usage dès que l’épargne disponible augmente.
Livret A : plafond de 22 950 €, taux de 1,7 % (au 01/08/26, taux susceptible d’évoluer), garantie d’État totale, liquidité immédiate.
Fonds euros en assurance-vie : capital garanti par l’assureur, sans plafond de versement, fiscalité avantageuse après 8 ans, retraits possibles à tout moment hors gel Sapin 2, mais supports risqués (OAT français soumises au risque de défaut de l’Etat français).
Comptes à terme (CAT) : rendement fixé à l’avance, sans risque de capital, mais pénalité en cas de retrait anticipé; intérêts soumis au prélèvement forfaitaire unique de 30 %.
En théorie, les fonds euros conservent un intérêt pour la stabilité du capital, tandis que les fonds monétaires en assurance-vie peuvent redevenir compétitifs quand les taux remontent. À l’inverse, les comptes à terme conviennent surtout à une somme dont la date d’utilisation est déjà connue.
Placement
Garantie capital
Plafond
Fiscalité
Liquidité
Livret A / LDDS / LEP
État français (illimitée)
Oui (légal)
Exonéré IR et PS
Immédiate
Fonds euros assurance-vie
Assureur
Non
Avantageuse après 8 ans
Bonne (sauf gel Sapin 2 et défaut français)
Comptes à terme
FGDR (100 000 €)
Non
PFU 31,4 %
Limitée (engagement)
Livrets bancaires non réglementés
FGDR (100 000 €)
Non
PFU 31,4 %
Bonne
L’or et l’immobilier pour compléter des placements sécurisés
L’or physique répond à une logique différente. Sa valeur ne dépend ni d’une banque ni d’un contrat, ce qui en fait un actif de diversification utile en période de crise monétaire ou de perte de confiance institutionnelle.
L’immobilier protège davantage contre l’inflation sur la durée, grâce à son caractère tangible et à son potentiel de revalorisation ou de revenus. À l’inverse, ses limites méritent d’être intégrées : faible liquidité, coûts d’entrée élevés et fiscalité parfois lourde sur les revenus ou les plus-values.
Diversifier son patrimoine pour se protéger des risques d’état
Au-delà des placements réalisés en France, une stratégie solide consiste à répartir une partie du patrimoine dans des actifs moins dépendants du cadre réglementaire national. L’enjeu est simple : protéger son épargne face à une crise systémique, à des restrictions de capitaux ou à un risque de saisie, tout en restant dans le cadre légal et en intégrant la fiscalité.
Devises étrangères et actifs tangibles pour protéger son épargne
Pour protéger son épargne d’un risque de confiscation, la diversification géographique reste pourtant peu utilisée par les épargnants français. Des comptes en Suisse ou au Luxembourg, détenus et déclarés dans les règles, peuvent offrir une marge de manœuvre supplémentaire si une crise conduit à restreindre les mouvements de capitaux en France. À l’inverse, les devises comme le franc suisse ou le dollar permettent de réduire la dépendance exclusive à l’euro.
Devises étrangères (CHF, USD) : exposition plus équilibrée grâce à des comptes multidevises ou à certains supports obligataires, avec une vigilance particulière sur la fiscalité applicable.
Métaux précieux complémentaires : argent, platine et palladium peuvent diversifier une poche d’actifs refuges centrée sur l’or.
Actifs tangibles non financiers : forêts, vignobles ou bétail reposent sur une logique économique distincte du système bancaire traditionnel.
Comptes à l’étranger : outil de diversification patrimoniale à condition de respecter les obligations déclaratives françaises.
En pratique, les frais, la liquidité, la fiscalité et les contraintes administratives peuvent peser lourd si l’allocation est décidée dans l’urgence. Mieux vaut donc diversifier avant qu’une crise ne ferme certaines options.
SCI et cryptomonnaie dans une logique de diversification patrimoine
Le cadre de détention constitue lui aussi un levier de diversification. Une SCI peut faciliter l’organisation d’un patrimoine immobilier, préparer la transmission et, selon les cas, mieux protéger contre certains risques de saisie directe, avec des effets qui varient selon la situation civile et patrimoniale : régime matrimonial, quote-part détenue et option IS ou IR modifient sensiblement la protection effective.
En complément, la cryptomonnaie répond à une logique de débancarisation partielle. La cryptomonnaie reste très volatile : elle peut diversifier à la marge, mais difficilement remplacer l’or physique ou d’autres actifs tangibles destinés à protéger l’épargne sur le long terme.
Or physique : où et comment l’entreposer en toute sécurité
Détenir de l’or ne suffit pas. Le niveau réel de protection dépend surtout du lieu de stockage : un coffre bancaire reste soumis à la juridiction nationale, tandis qu’un coffre privé ou un service spécialisé hors de France peut offrir une couche de sécurité supplémentaire face à un risque de saisie, sous réserve de vérifier précisément le contrat, l’accès au métal et l’assurance.
Une fois ce cap franchi, l’entreposage international en Suisse ou au Luxembourg ajoute une diversification juridique utile. Les critères essentiels sont détaillés dans le dossier consacré à l’ entreposage de l’or : accès, propriété directe, assurance, traçabilité et conditions de retrait.
Protéger son épargne en cas de guerre ou de crise majeure
Un conflit armé, un cas de guerre ou une crise systémique changent rapidement les règles du jeu. L’accès aux dépôts, la circulation de l’argent et certains placements peuvent alors être encadrés par des mesures exceptionnelles. Une décision financière éclairée commence par ce constat : la protection de l’épargne se prépare avant la rupture, pas pendant.
Quelles mesures l’État peut prendre en cas de guerre en France
Pour protéger son épargne en cas de guerre, il faut d’abord connaître les mécanismes juridiques mobilisables en France. En temps de guerre ou, plus largement, en période de crise grave, l’État peut restreindre les retraits, encadrer les mouvements de capitaux et imposer des prélèvements sur certains dépôts élevés. Ces outils ne relèvent pas de la théorie : ils existent dans le cadre européen et ont déjà été appliqués.
Blocage temporaire des comptes : pour éviter un bank run, comme en Grèce en 2015, avec une limite de retrait fixée à 60 € par jour pendant plusieurs mois.
Prélèvements exceptionnels sur les dépôts : à Chypre en 2013, un taux de 47,5 % a été appliqué sur les dépôts supérieurs à 100 000 €.
Contrôle des capitaux : limitation des virements vers l’étranger afin de freiner la sortie des liquidités, ce qui peut empêcher toute diversification géographique décidée trop tard.
Ce que les marchés ne disent pas toujours, c’est que les garanties ordinaires peuvent être temporairement réduites lorsque l’urgence politique prime. Pour protéger son épargne, mieux vaut intégrer ce risque institutionnel dans la gestion du patrimoine, surtout lorsque les avoirs sont concentrés dans un seul établissement ou un seul pays.
Bonnes pratiques pour sécuriser son épargne avant une crise
Elles consistent à organiser ses réserves avant que la tension ne devienne visible : liquidité immédiate, diversification des placements et répartition plus robuste des risques. En pratique, il s’agit moins de prédire la prochaine crise que d’éviter une dépendance totale à une seule décision publique.
Épargne de précaution liquide : prévoir 3 à 6 mois de dépenses courantes sur un support garanti et disponible sans pénalité.
Diversification des placements : répartir entre livrets réglementés, fonds euros, or physique et actifs tangibles pour se protéger contre un risque unique.
Organisation géographique en amont : ouvrir un compte hors du pays de résidence ou prévoir un stockage international de l’or avant toute restriction de capitaux.
Prévention de la panique bancaire : des retraits massifs peuvent aggraver une crise et accélérer des blocages que chacun cherchait justement à éviter.
Pour un horizon inférieur à 3 ans, des supports liquides et prudents suffisent souvent à protéger l’épargne. Au-delà, la logique change : certains actifs tangibles et une diversification mieux pensée peuvent renforcer la protection face à l’inflation et aux chocs politiques.
À l’approche de la retraite, la baisse progressive de l’exposition aux actifs volatils mérite d’être calibrée avec soin. Sur le long terme, la différence se joue sur la capacité du patrimoine à conserver un rendement réel malgré l’inflation, sans basculer trop tôt vers une sécurité intégrale qui érode le pouvoir d’achat.
Désendettement et épargne de précaution : les priorités à anticiper
Quand les taux montent, le service d’un prêt variable pèse davantage sur la capacité d’épargne. Un financement qui arrive à renégociation peut fragiliser l’ensemble du patrimoine si une crise survient entre-temps. Dès lors, avant de chercher des solutions complexes, le désendettement redevient un socle.
La méthode est connue : traiter d’abord les dettes les plus coûteuses, puis reconstituer une réserve de sécurité. À retenir avant d’investir : un patrimoine trop endetté résiste mal aux chocs, même avec de bons placements. Ce dossier payant sur la protection de l’épargne bancaire aide à structurer cette démarche selon la situation personnelle.
Une fois ce cap franchi, la stratégie peut s’élargir : valeurs refuges, organisation bancaire, leviers fiscaux et ordre d’action en cas de crise sont détaillés dans le kit d’urgence épargne.
Foire aux questions
L’État peut-il réellement saisir mon épargne en France ?
En France, l’État peut-il saisir directement l’épargne d’un particulier : en principe, non. Le droit de propriété est protégé par la Constitution et par la Convention européenne des droits de l’homme. En revanche, l’État peut agir par des voies légales déjà prévues : fiscalité votée par le Parlement, prélèvements exceptionnels en période de crise, ou restrictions temporaires sur certains contrats.
Le cas le plus souvent cité est la loi Sapin 2, dont le nom complet est loi de sauvegarde et de modernisation du dialogue social et économique. Ce dispositif permet, via le Haut Conseil de stabilité financière, de limiter provisoirement les rachats sur l’assurance-vie en cas de menace systémique. À retenir avant d’investir : il ne s’agit pas d’une confiscation générale des dépôts, mais d’un gel temporaire destiné à contenir une crise financière. Des précédents européens existent, notamment à Chypre en 2013 et en Grèce en 2015.
Quels sont les placements les plus sûrs pour éviter une confiscation par l’État ?
Aucun support n’offre une immunité absolue face à une crise grave. En pratique, l’objectif consiste surtout à protéger son argent en répartissant les risques juridiques, bancaires et de liquidité.
Les livrets réglementés, comme le Livret A, le LDDS et le LEP, forment un premier socle : capital disponible, cadre simple et exonération d’impôt. Au-delà, les fonds en euros de l’assurance-vie conservent un intérêt pour la stabilité du capital et la fiscalité après huit ans, même s’ils restent dans l’enveloppe d’un contrat soumis au droit français.
En complément, l’or physique occupe une place à part. Détenu hors du système bancaire, il peut renforcer la résilience d’un patrimoine, notamment en cas de guerre ou de crise. L’immobilier, y compris via une SCI, ajoute une autre logique de détention. Sur le long terme, la différence se joue sur la capacité à diversifier plutôt qu’à chercher un refuge unique.
Comment protéger son argent en cas de guerre ou de crise majeure en France ?
En période de guerre ou, plus largement, lors d’une crise systémique, les États peuvent durcir les règles de circulation de l’argent. Cela peut passer par des contrôles de capitaux, des limites sur les retraits ou des mesures exceptionnelles sur les avoirs les plus élevés.
Pour protéger, il faut d’abord éviter la concentration. Diversifier entre plusieurs banques, conserver une épargne de précaution immédiatement mobilisable et répartir ses avoirs entre supports liquides et actifs réels restent des réflexes solides. Une décision financière éclairée commence par un point simple : vérifier où se trouvent réellement les liquidités et dans quel délai elles resteraient accessibles.
En complément de la diversification des actifs, réduire les fragilités personnelles s’impose. Un endettement trop lourd devient plus risqué quand les taux montent ou que les revenus baissent.