10e brief investisseur : votre épargne face au risque français
L’OAT à 10 ans dépasse 4,7 %, après une brève incursion la semaine passée au-delà du seuil des 5 %, un niveau inconnu depuis 2008. Le spread avec le Bund atteint désormais 110 points de base. Il n’avait pas franchi 100 depuis 2012.
Les hedge funds pèsent plus de la moitié de la demande aux adjudications d’OAT. Les assureurs, les banques et les investisseurs de long terme reculent.
Goldman Sachs et Deutsche Bank vendent déjà des paniers d’obligations bancaires françaises. Ces paniers permettent de parier sur la présidentielle de 2027, à la hausse comme à la baisse. Moody’s a prévu une revue de notation le 23 octobre.
Rien de tout cela n’annonce en soi un effondrement. Tout cela prouve néanmoins que le marché prend le risque au sérieux. Reste une question : votre épargne dépend-elle d’un seul pays, d’une seule devise, d’un seul cadre fiscal ?
La loi Sapin II autorise le gel des rachats sur l’assurance-vie française en cas de crise. Dès lors, une épargne de retraite logée tout entière dans ce support dépend d’une décision que l’épargnant ne maîtrise pas.
Diversifier son épargne hors de France sans parier contre elle
Chaque piste reçoit le même traitement : mécanisme, avantages, points de vigilance. Plusieurs n’offrent aucun avantage fiscal, et le brief le dit sans détour.
Comptes-titres et dépôts bancaires à l’étranger
Détenir des actifs dans plusieurs pays permet de répartir l’exposition géographique. Cela ne supprime pas pour autant le risque propre à chaque marché.
Un compte-titres ordinaire donne accès à des actions et à des obligations détenues en direct, ainsi qu’à des ETF. Ce portefeuille a une contrepartie : les plus-values réalisées à la revente sont imposables. En complément, en Allemagne, les dépôts auprès d’une banque titulaire d’une licence bancaire allemande peuvent relever d’une protection des dépôts à hauteur de 100 000 €.
Investir dans l’immobilier hors de France : SCPI, OPCI et achat direct
Investir dans l’immobilier à l’étranger peut passer par un achat locatif direct ou par un fonds qui détient des biens hors de France. Une SCPI de rendement collecte l’argent des associés pour acquérir et gérer un patrimoine immobilier locatif. Les associés détiennent des parts, pas les immeubles.
Certaines SCPI investissent uniquement en France. D’autres répartissent leurs bureaux, commerces, immeubles de santé ou biens logistiques entre plusieurs pays et secteurs, pour obtenir un immobilier diversifié. La société de gestion d’une SCPI s’occupe des biens, des locataires et des travaux, en contrepartie de frais de gestion.
Les SCPI s’envisagent sur une durée longue : au moins 8 ans, voire 8 à 10 ans. Selon la SCPI, un délai de jouissance de 3 à 6 mois peut séparer la souscription des premiers revenus. Les OPCI et les SIIC sont deux autres voies d’investissement indirect. Les OPCI doivent investir au moins 60 % de leur capital en actifs immobiliers, avec au moins 5 % de liquidités.
L’investissement immobilier direct suppose de choisir le bien et son emplacement, le type de location et le mode de gestion. Les critères à examiner sont l’emplacement, le type de bien, le rendement locatif, la fiscalité, le bail et les frais de gestion. En pratique, la stabilité des locataires dépend notamment de l’emplacement : une baisse de l’occupation réduit les revenus locatifs.
Risques, frais et fiscalité : les points de vigilance
Une SCPI dont les immeubles sont situés à l’étranger n’échappe pas au risque immobilier. Ses revenus dépendent des loyers encaissés, et ni les dividendes ni le capital investi ne sont garantis. La vacance locative, les impayés, les charges et l’évolution du marché immobilier peuvent peser sur les revenus comme sur la valeur des parts.
La liquidité fait aussi partie des risques : la revente des parts n’est pas garantie et peut prendre du temps lorsque la demande est insuffisante. Pour comparer des SCPI, il faut distinguer les frais de souscription, de gestion des loyers, d’acquisition, de cession et de suivi des travaux.
Deux expositions sont à considérer. Lorsque l’investissement est libellé dans une autre monnaie, la valeur des actifs et les loyers sont exposés aux fluctuations des devises. Si l’achat est financé à crédit, les loyers peuvent ne pas couvrir les échéances : l’emprunteur paie alors la différence.
L’imposition des revenus immobiliers perçus à l’étranger dépend des conventions fiscales et de la situation de chaque investisseur. Lorsque des parts de SCPI sont logées en unités de compte d’une assurance-vie, les éventuels crédits d’impôt liés aux revenus étrangers reviennent à l’assureur, et non au souscripteur. Le traitement fiscal d’un placement immobilier peut évoluer : il s’examine au cas par cas.
La diversification porte aussi sur la monnaie : loger une partie de l’épargne dans d’autres devises que l’euro réduit la dépendance à une seule zone. L’ouverture de comptes hors zone euro et les plateformes de change pour transférer des fonds sont abordées dans le module de formation sur le placement du cash.
Aucune devise n’est pour autant un refuge absolu. Les risques des monnaies fiduciaires, franc suisse compris, et une allocation en actifs tangibles et en devises hors OCDE font l’objet du brief sur le franc suisse et les monnaies fiat.
Pourquoi se procurer le 10e brief investisseur
Les pistes présentées plus haut montrent une chose : chaque solution a son mécanisme, ses coûts et ses limites. Le brief 10 les passe toutes à la même grille.
Un tableau comparatif conclut : ticket d’entrée, fiscalité, profil d’investisseur. Une décision financière éclairée commence par cette lecture côte à côte.
À vous de jouer.
Foire aux questions
Est-il possible de placer de l’argent à l’étranger en restant en France ?
Oui. Un résident français peut ouvrir un compte-titres ou un compte bancaire hors de France, ou acheter des parts de SCPI détenant des immeubles à l’étranger. Cette diversification s’accompagne d’un cadre légal et d’obligations déclaratives à respecter.
Où placer 100 000 € sans risque ?
Aucun placement n’est sans risque. En Allemagne, les dépôts auprès d’une banque titulaire d’une licence bancaire allemande peuvent être protégés à hauteur de 100 000 €. À l’inverse, les SCPI ne garantissent ni le capital ni les revenus.
Quel est le meilleur pays pour placer de l’argent ?
Il n’existe pas de pays idéal pour tout le monde. Répartir ses actifs entre plusieurs pays et plusieurs devises réduit la dépendance à un seul État, sans supprimer le risque propre à chaque marché. Le choix dépend du ticket d’entrée, de la fiscalité et de votre profil.
Pour transmettre votre patrimoine immobilier à vos enfants, plusieurs voies coexistent : donation simple, donation-partage, démembrement, SCI familiale ou succession. Chacune a ses effets sur les droits dus, sur les frais d’acte et sur l’équilibre entre enfants. Les abattements, le barème et quelques exemples chiffrés permettent de comparer ces options selon votre situation.
Donation simple, donation-partage ou succession
Transmettre un bien immobilier peut se faire de votre vivant ou au décès. La donation transmet un bien sans contrepartie, alors que la succession transmet ce qui reste dans votre patrimoine. Ce choix pèse sur l’équilibre entre enfants et sur le risque de conflits au moment du partage.
Une donation simple peut porter sur une maison, un appartement locatif, un terrain, une quote-part d’immeuble ou une nue-propriété. Dans le cas d’une donation en pleine propriété, vous perdez le droit d’occuper, de louer et de vendre le bien. Une fois acceptée, la donation est en principe définitive.
Chaque enfant héritier doit en principe rapporter la donation reçue à la succession. Selon l’article 860 du Code civil, sa valeur peut être appréciée au moment du partage, d’après l’état du bien au jour de la donation. Si le bien prend de la valeur entre-temps, l’équilibre entre vos enfants peut donc changer.
Un enfant : la réserve héréditaire couvre la moitié du patrimoine.
Deux enfants : elle en couvre les deux tiers.
Trois enfants ou plus : elle en couvre les trois quarts.
Donation hors part successorale : elle ne peut avantager un enfant que dans la limite de la quotité disponible.
La réserve héréditaire est donc la limite de toute donation qui favorise un enfant. Avant de donner un bien à un seul enfant, vérifiez qu’elle laisse aux autres ce que la loi leur garantit.
Quand la donation-partage évite les déséquilibres
À l’inverse de la donation simple, la donation-partage répartit de votre vivant des biens présents entre vos héritiers présomptifs. Elle peut fixer la valeur des lots au jour de l’acte pour certains calculs successoraux, à certaines conditions légales. Tous les héritiers réservataires concernés doivent notamment accepter expressément leur lot.
Encore faut-il un vrai partage : le 2 juillet 2025, la Cour de cassation a requalifié en donations simples l’attribution à chaque enfant d’une quote-part indivise d’une même maison, faute de partage matériel. En pratique, un immeuble unique peut revenir à un enfant contre une soulte, ou avec d’autres biens attribués aux autres. Un réservataire écarté ou trop peu alloti peut demander une réduction après le décès, selon l’article 1077-2 du Code civil.
Ce qui se passe si les parents attendent la succession
Un immeuble conservé jusqu’au décès entre dans la succession et revient aux héritiers selon leurs droits et, le cas échéant, selon le testament. Plusieurs enfants peuvent ainsi rester en indivision jusqu’au partage. En cas de désaccord, ce partage peut devenir judiciaire.
Pour un décès en France métropolitaine, la déclaration doit en principe être déposée dans les 6 mois. Tout retard peut coûter un intérêt de 0,20 % par mois. Dans certaines situations, une majoration de 10 % s’y ajoute à partir du premier jour du septième mois qui suit ce délai. Si l’actif compte au moins 50 % de biens non liquides, le paiement des droits peut, sous conditions, être fractionné sur 3 ans, au taux de 2 % depuis le 1er janvier 2026. Mieux vaut donc anticiper : le coût des droits de succession dépend aussi de la liquidité que vous laissez.
Quels abattements et droits entre parents et enfants ?
La fiscalité d’une transmission en ligne directe repose sur deux mécanismes. L’abattement retire d’abord une partie de la valeur transmise. Le barème progressif s’applique ensuite au reste.
Calculer les abattements disponibles
Chaque parent dispose d’un abattement de 100 000 € par enfant, pour une donation comme pour une succession. Selon l’article 784 du Code général des impôts, les donations du même donateur au même enfant faites au cours des 15 années précédentes sont prises en compte dans le calcul. Cet abattement est renouvelable après ce délai, même si la donation reste en place sur le plan civil.
Si leurs abattements sont entièrement disponibles, deux parents peuvent transmettre jusqu’à 200 000 € à un enfant sans droits. Avec deux enfants, leurs quatre abattements couvrent jusqu’à 400 000 €. Un enfant qui remplit les conditions liées au handicap peut aussi bénéficier d’un abattement supplémentaire de 159 325 €, qui s’ajoute à celui lié à la parenté.
Appliquer le barème à la part taxable
Au 1er septembre 2026, l’article 777 du Code général des impôts fixe le barème en ligne directe présenté ci-dessous. Chaque taux ne frappe que la fraction comprise dans sa tranche. Ce barème vaut pour les droits de donation comme pour ceux de succession : donner de son vivant ne supprime donc pas automatiquement l’impôt.
Prenons un immeuble de 300 000 € donné par un parent à un enfant : après l’abattement, la part taxable est de 200 000 €, soit environ 38 194 € de droits. Si l’enfant a aussi droit à l’abattement lié au handicap, cette part tombe à 40 675 €. Les droits sont alors d’environ 6 329 €.
Fraction taxable après abattement
Taux
Jusqu’à 8 072 €
5 %
De 8 072 € à 12 109 €
10 %
De 12 109 € à 15 932 €
15 %
De 15 932 € à 552 324 €
20 %
De 552 324 € à 902 838 €
30 %
De 902 838 € à 1 805 677 €
40 %
Au-delà de 1 805 677 €
45 %
Comparer les effets sur une maison familiale
Prenons deux parents propriétaires d’une maison de 450 000 € et parents de trois enfants. Chaque parent peut donner 75 000 € à chaque enfant sans droits de donation, si ses abattements sont disponibles. Il garde alors un reliquat de 25 000 € par enfant pour la période de rappel fiscal. Les enfants reçoivent toutefois la maison en indivision.
Avec un enfant unique, la situation change : un immeuble commun de 500 000 € donné en pleine propriété, sans donation antérieure, représente 250 000 € par parent. Chacun doit environ 28 194,35 € de droits, soit 56 389 € au total hors frais d’acte. Vous pouvez aussi donner votre résidence principale, mais cet usage ne crée aucune exonération propre. Le dossier sur l’optimisation successorale de Samarie & Cie aborde la place de ce logement dans le patrimoine.
Donner la nue-propriété en conservant l’usufruit
Le démembrement de propriété sépare la pleine propriété en deux droits : l’usufruit, qui permet d’utiliser le bien ou d’en percevoir les revenus, et la nue-propriété, qui porte sur le bien lui-même. Samarie & Cie présente ce démembrement comme un moyen de transmettre tout en gardant l’usage et les revenus du bien.
Ce que le parent conserve et ne peut plus décider seul
Dans une donation avec réserve d’usufruit, votre enfant devient nu-propriétaire. Vous gardez l’usage du logement ou le droit d’en percevoir les loyers, et vous pouvez donc continuer à y vivre. Ce partage des droits implique aussi un partage des décisions et des charges.
Vente du bien : elle exige l’accord de l’usufruitier et du nu-propriétaire.
Projet de déménagement : vous ne pouvez pas vendre seul pour vous reloger.
Financement de la dépendance : il faut l’accord de l’enfant pour mobiliser le prix de vente.
Entretien et charges courantes : ils restent en principe à la charge de l’usufruitier.
Les grosses réparations incombent en principe au nu-propriétaire. Elles reviennent toutefois à l’usufruitier si elles résultent d’un défaut d’entretien de sa part.
Évaluer la nue-propriété et les droits
Les droits de donation portent sur la valeur fiscale de la nue-propriété, qui dépend de l’âge de l’usufruitier selon l’article 669 du Code général des impôts. Elle représente 50 % de la pleine propriété à 68 ans et 60 % à 70 ans. Dès 71 ans révolus, elle monte à 70 %.
Reprenons l’immeuble commun de 500 000 € et des parents de 68 ans : la nue-propriété vaut fiscalement 250 000 €, soit 125 000 € par parent. Après abattement, chacun est taxé sur 25 000 €, pour environ 3 194,35 € de droits. Le total atteint 6 389 € hors frais d’acte, contre 56 389 € en pleine propriété.
L’âge au jour de l’acte compte aussi : une maison de 300 000 € donnée en nue-propriété vaut fiscalement 180 000 € à 70 ans, puis 210 000 € à 71 ans révolus. Avec un abattement entièrement disponible, les parts taxables sont de 80 000 € et de 110 000 €.
Prévoir les effets pendant et après l’usufruit
Selon Service-Public, l’usufruitier paie en principe la taxe foncière et déclare les revenus du logement lorsqu’il le loue. Il reste aussi imposable en principe à l’impôt sur la fortune immobilière sur la valeur en pleine propriété. Certains usufruits d’origine légale font exception.
À votre décès, l’usufruit s’éteint et votre enfant devient plein propriétaire sans nouvelle taxation liée à cette réunion des droits. Des droits et des frais ont toutefois pu être payés lors de la donation initiale.
La SCI familiale facilite-t-elle la transmission ?
Une SCI familiale change l’objet de la transmission : la société détient l’immeuble, et la famille détient des parts. Samarie & Cie présente cette structure comme une option à comparer avec l’indivision, pour organiser la gestion de patrimoine immobilier familial et en garder le contrôle.
Transmettre des parts plutôt que l’immeuble
Les parents peuvent transmettre petit à petit à leurs enfants la pleine propriété ou la nue-propriété de leurs parts. La transmission se fait ainsi par étapes, sans céder l’immeuble d’un seul coup.
Les statuts fixent les règles de gestion de la société. Ils peuvent aussi organiser la gérance familiale après une donation de parts, qui n’oblige donc pas, à elle seule, à changer de gérant.
Un associé peut céder ses parts sans forcer la vente de l’immeuble. Cette souplesse distingue la SCI de l’indivision en détention directe, mais elle ne dispense pas de prévoir comment les décisions de gestion seront prises.
Mesurer les limites fiscales de la SCI
La SCI ne supprime pas les droits de donation ou de succession. Les parts doivent être évaluées en tenant compte notamment des dettes de la société, puis taxées selon les règles habituelles. Aucune décote n’est automatique : le 9 juillet 2025, la Cour de cassation a refusé d’ajouter une décote pour indivision à deux décotes de 10 % déjà admises, l’une pour l’illiquidité des actifs, l’autre pour celle des titres.
La résidence principale se prête mal à ce montage. Logée dans une SCI, elle peut perdre l’accès à l’abattement successoral de 20 %, prévu sous conditions d’occupation au décès. Elle peut aussi perdre l’abattement de 30 % sur l’impôt sur la fortune immobilière, ainsi que certains droits du conjoint survivant sur le logement.
Peser la création et la gestion de la société
La création d’une SCI passe par la rédaction des statuts puis par la mise en activité de la société. Elle entraîne ensuite des formalités, parfois une comptabilité, et des coûts liés à l’apport éventuel d’un immeuble et aux transmissions de parts. Samarie & Cie détaille ce parcours dans son module sur la SCI familiale et l’assurance-vie, qui la présente comme une organisation familiale et non comme une économie fiscale automatique.
Quels frais et formalités pour une donation immobilière ?
La donation d’un bien immobilier coûte plus que les seuls droits calculés plus haut. Elle passe par un notaire, suppose une estimation sérieuse du bien et fait naître des taxes même lorsque l’abattement ramène l’impôt à zéro.
Préparer l’acte et faire accepter la donation
Selon l’article 931 du Code civil, une donation immobilière doit passer par un acte notarié, sous peine de nullité. Elle ne prend effet qu’après l’acceptation expresse de l’enfant bénéficiaire. Selon l’article 932, cette acceptation peut, sous conditions, intervenir plus tard dans un acte authentique. Avant de signer, rassemblez les éléments qui orientent la forme de la transmission :
Propriété et régime matrimonial : qui détient le bien, et à quel titre.
Emprunts et hypothèques : les dettes qui pèsent sur l’immeuble.
Situation familiale et projets : les donations passées, le nombre d’enfants, les loyers à conserver et une éventuelle vente future.
L’immeuble doit aussi être estimé à sa juste valeur. En cas de sous-évaluation, l’administration fiscale peut réclamer des droits supplémentaires, avec selon les cas des intérêts ou des pénalités.
Distinguer droits, taxes et émoluments
Même avec des droits nuls, la donation supporte, selon l’administration fiscale, une taxe de publicité foncière de 0,60 % et une contribution de sécurité immobilière de 0,10 %. S’y ajoutent des frais d’assiette et de recouvrement égaux à 2,37 % de cette taxe. Les droits sont en principe dus par l’enfant, mais vous pouvez les régler sans que ce paiement compte comme une donation supplémentaire.
Selon l’article A444-67 du Code de commerce, les émoluments du notaire sont de 4,837 % HT jusqu’à 6 500 € et de 1,995 % HT de 6 500 € à 17 000 €. Ils passent à 1,330 % HT jusqu’à 60 000 €, puis à 0,998 % HT au-delà. Ils se calculent sur la valeur en pleine propriété, même pour une nue-propriété. La facture regroupe aussi la TVA, les formalités et les débours : toutes ces sommes ne rémunèrent pas le notaire.
Comparer avec les frais d’une succession
Une succession suit plusieurs étapes : identifier les héritiers, faire l’inventaire des biens et des dettes et les évaluer, puis établir la déclaration. L’attestation immobilière vient ensuite, et un partage si nécessaire.
Selon l’article A444-63 du Code de commerce, les émoluments de la déclaration sont calculés sur l’actif brut total : 1,548 % HT jusqu’à 6 500 € et 0,851 % HT de 6 500 € à 17 000 €. Le taux passe à 0,580 % HT jusqu’à 30 000 €, puis à 0,426 % HT au-delà. L’attestation immobilière et le partage ont leurs propres frais.
Selon Service-Public, ces tarifs réglementés sont prolongés pour les actes accomplis du 1er mars 2026 au 29 février 2028. Une décision financière éclairée commence par séparer, dans chaque scénario, les droits fiscaux des frais liés aux actes.
Foire aux questions
Est-il possible de donner sa résidence principale à ses enfants ?
Oui, en pleine propriété ou en nue-propriété, mais sans exonération propre aux droits de donation. L’abattement de 20 % sur la valeur de la résidence principale concerne seulement certaines successions, par exemple lorsque le conjoint survivant, un partenaire de PACS ou certains enfants occupaient le logement au décès. Il ne s’applique pas à une donation.
Une donation immobilière à un enfant peut-elle être annulée ?
Une fois acceptée, la donation est en principe définitive. Elle ne peut être annulée que dans des cas particuliers, notamment en cas d’ingratitude de l’enfant ou si les conditions de la donation ne sont pas respectées.
Comment transmettre un bien immobilier aux enfants dans une famille recomposée ?
Enfants communs et non communs peuvent figurer dans une même donation-partage. Chaque parent donne cependant uniquement à ses propres enfants : un beau-parent ne transmet pas ainsi ses biens propres à l’enfant de son conjoint.
Pour diversifier votre épargne face aux risques géopolitiques, il faut comprendre comment un conflit se propage aux prix, puis répartir le capital entre classes d’actifs, secteurs, pays et devises. L’objectif est de rendre votre patrimoine en euros moins vulnérable aux chocs internationaux.
Diversifier son épargne face aux chocs géopolitiques
Un choc géopolitique touche rarement un seul placement. Il se transmet par l’énergie, l’inflation et les taux, jusqu’aux marchés financiers. Pour diversifier son épargne efficacement, il faut donc comprendre ce chemin de transmission avant de choisir des supports.
Du conflit aux marchés
Un conflit qui perturbe une zone de production ou une route maritime peut renchérir le pétrole et le gaz. L’enchaînement suit une logique précise : inflation, politique monétaire plus restrictive (sans qu’elle n’ait toujours l’impact baissier attendu sur l’inflation importée), puis pression sur les obligations et sur la valorisation des actions.
Ce scénario s’est déjà produit. En 2026, la Banque de France a qualifié la guerre en Iran et le blocage du détroit d’Ormuz de choc d’offre sur les marchés de matières premières.
Un second canal agit ensuite : la prime de risque, c’est-à-dire la rémunération supplémentaire exigée pour détenir un actif jugé plus incertain. Lorsqu’elle augmente, le prix de l’actif peut baisser alors que ses bénéfices immédiats restent inchangés.
Ce que la diversification réduit
La diversification des investissements consiste à combiner des placements qui ne réagissent pas tous de la même manière au même événement. Un choc unique n’atteint ainsi pas l’ensemble de votre épargne, ce qui permet de réduire le risque global d’un portefeuille.
La diversification de l’épargne dépend de la corrélation réelle entre les expositions, pas du nombre de lignes détenues. En pratique, deux fonds investis dans les mêmes grandes sociétés diversifient peu, même s’ils portent des noms différents.
Cette protection a aussi ses limites. Lors des crises systémiques, les corrélations augmentent et plusieurs actifs risqués baissent ensemble : ce fut le cas pendant la crise sanitaire de 2020, puis lors du choc inflationniste de 2022. Un portefeuille diversifié amortit un choc, mais il ne l’annule jamais.
Les risques à cartographier
Pour diversifier son épargne face aux risques géopolitiques, il faut d’abord nommer ce qui la menace. Une épargne exposée à l’international cumule au minimum cinq risques distincts, et l’AMF classe les risques géopolitiques et cyber parmi les principaux risques de marché.
Inflationniste : un choc énergétique qui érode le pouvoir d’achat.
Géopolitique et réglementaire : sanctions, conflits, ruptures commerciales ou changements fiscaux.
Monétaire et de liquidité : variation euro/dollar ou impossibilité de vendre rapidement un actif.
La concentration aggrave ces risques. En juin 2026, la Banque de France signalait la concentration historiquement élevée de certains marchés actions américains autour d’une poignée de grandes valeurs technologiques, ainsi que leur vulnérabilité à un retournement du sentiment.
Combiner les classes d’actifs face aux chocs
Chaque classe d’actifs réagit différemment aux cycles économiques. Les liquidités, les obligations, les actions, les actifs alternatifs et l’immobilier jouent des rôles distincts. Leur combinaison compte davantage que la performance isolée de chacun.
Liquidités et obligations
Les liquidités restent disponibles immédiatement. Un placement garanti en valeur nominale ne préserve pourtant pas forcément le pouvoir d’achat : si l’inflation dépasse sa rémunération nette, votre épargne s’érode.
Garantie des dépôts : comptes, livrets et plans bancaires sont couverts jusqu’à 100 000 € par client et par établissement.
Délai d’indemnisation : 7 jours ouvrables au maximum en cas de défaillance bancaire.
Obligations longues : particulièrement sensibles à une remontée rapide des taux.
Les obligations d’État ne sont pas pour autant un refuge automatique. La BCE a relevé son taux de dépôt de -0,50 % en juillet 2022 à 4 % en septembre 2023. Cette hausse a fait fortement baisser la valeur des obligations déjà émises. Côté obligataire, des opportunités existent du côté de l’Amérique Latine (LATAM).
Voir notre service de mise en relation (actuellement avec un fonds LATAM) pour investir comme particulier aux conditions d’un professionnel : Samarie Connect.
Actions, secteurs et alternatives
Les actions offrent un potentiel de rendement élevé mais fluctuent fortement. Une piste consiste à répartir vos titres entre différents secteurs : cycliques, qui suivent l’expansion, et non cycliques. Le GICS (Global Industry Classification Standard), classification sectorielle courante, vous aide à vérifier que vous ne dépendez pas trop d’un seul secteur : technologie, finance, énergie ou santé.
Cette diversification sectorielle peut s’élargir aux actifs alternatifs : private equity, infrastructures, matières premières ou certains produits structurés. Au sein d’un portefeuille diversifié, ils apportent des expositions différentes de celles des secteurs économiques cotés, mais peuvent cumuler volatilité, frais élevés, illiquidité, risque de valorisation et risque de change.
L’immobilier peut compléter un portefeuille à long terme, avec une liquidité limitée. Selon l’AMF, ni le rendement ni le capital investi en SCPI, sociétés qui achètent des immeubles loués, ne sont garantis.
Selon l’Insee, l’immobilier, surtout la résidence principale, représente l’essentiel du patrimoine pour la moitié des ménages, entre le 4e et le 9e décile. Résidence principale, logement locatif et SCPI relèvent donc de la même famille. Avant tout nouvel investissement immobilier, mesurez cette exposition totale avec vos autres avoirs, vos dettes et vos revenus professionnels.
Une fois les classes d’actifs réparties, la question devient géographique. La diversification géographique des placements répartit les risques entre économies aux conditions économiques, réglementaires et monétaires différentes. Elle ne supprime pas le risque d’un choc mondial.
Éviter le biais domestique
Un épargnant français qui ne détient que des actifs français reste concentré sur une même zone. Un exemple pédagogique combine 60 % de SCPI et 30 % d’assurance-vie en euros. Les 10 % restants vont à des actions ou obligations : le portefeuille reste très exposé à la France. Pour diversifier ses investissements, comparez les grandes zones géographiques.
États-Unis : plus de 25 % du PIB mondial.
Union européenne : 14 % des échanges commerciaux mondiaux.
Marchés émergents : davantage de croissance possible.
Contrepartie des émergents : des risques politiques et monétaires accrus.
Cette cartographie montre qu’aucune zone ne cumule croissance et stabilité. La diversification internationale combine donc des économies aux profils complémentaires plutôt que de miser sur une seule.
Supports d’exposition internationale
Les ETF, fonds indiciels cotés, donnent accès aux marchés internationaux : le MSCI World couvre 23 pays développés, le MSCI Emerging Markets les pays émergents. Un ETF mondial contient des centaines, voire des milliers d’entreprises, mais reste souvent concentré sur les grandes capitalisations américaines et technologiques.
Vos placements à l’international peuvent être logés dans des ETF, des fonds actions internationales, des unités de compte d’assurance-vie, un compte-titres ou certains ETF éligibles au PEA. SCPI européennes et foncières cotées complètent l’offre. Selon l’AMF, un fonds détient généralement au moins une trentaine de titres.
Devises et risque de change
Pour un résident de la zone euro, un actif en dollars rapporte selon sa performance en dollars et l’évolution du dollar contre l’euro. La couverture de change réduit cette volatilité, mais elle a un coût et peut supprimer un effet favorable. Selon la Banque de France, le lien entre baisse des actifs américains et hausse du dollar s’est fragilisé début 2026. Samarie & Cie consacre à ces enjeux un brief sur le franc suisse de 8 pages, qui explore actifs tangibles et devises hors OCDE.
Classes d’actifs, pays et devises ne suffisent pas s’ils sont choisis sans méthode. Une démarche ordonnée part de votre situation réelle, fixe une allocation, puis la met à l’épreuve dans la durée.
Partir du bilan personnel
Pour diversifier son patrimoine, commencez par un inventaire complet. Livrets, assurance-vie, PEA, immobilier, titres et dettes y figurent : c’est l’exposition globale qui compte, pas le seul portefeuille financier. Le diagnostic repère ensuite les concentrations suivantes.
Classe d’actifs et émetteur : la dépendance à un seul type de support ou à une seule entreprise.
Secteur : le poids d’une même activité économique.
Pays et devise : l’exposition à une zone ou à une monnaie.
Énergie et approvisionnement : la sensibilité aux chaînes logistiques mondiales.
Pour bien diversifier son épargne, l’épargne de précaution et les projets à court ou moyen terme passent avant le capital de long terme. Samarie & Cie propose un dossier consacré à la protection de l’épargne bancaire et à la réduction de l’endettement.
Ce bilan éclaire aussi l’exposition internationale déjà détenue. Samarie & Cie traite dans un addendum sur l’internationalisation du patrimoine le cadre légal et les obligations déclaratives d’une diversification à l’étranger.
Définir une allocation adaptée
Aucune répartition n’est universelle. L’allocation dépend de l’horizon de chaque objectif, des revenus, des dettes et de l’âge. Elle tient aussi compte de la liquidité nécessaire, de la fiscalité et de votre capacité à supporter une baisse.
L’AMF l’illustre avec un épargnant disposant de 50 000 € et de 3 000 € de revenus nets mensuels. Sa répartition est adaptée à sa situation, non un modèle à copier.
Poste
Montant
Part
Épargne de précaution
10 000 €
Incluse dans les supports garantis
Placement garanti pour les études de sa fille de 5 ans
10 000 €
Inclus dans les supports garantis
Total des supports garantis
35 000 €
70 %
Supports non garantis
15 000 €
30 %
Tester puis rééquilibrer
Une allocation se teste avant de subir un choc. Examinez successivement la liquidité, les concentrations réelles et l’effet d’un choc géopolitique. Les corrélations en crise, la fiscalité et l’enveloppe de détention viennent ensuite. Chaque année, décomposez vos fonds pour repérer les doublons, puis mesurez le coût fiscal d’un arbitrage, la liquidité et les frais avant de rééquilibrer.
Les versements périodiques à somme fixe, dits DCA, limitent le risque de mauvais timing sans garantir de gain. Dans un exemple, 1 000 $ investis chaque mois pendant 5 mois achètent des parts cotées entre 2 $ et 5 $. L’opération procure 1 350 actions au coût moyen de 3,70 $.
Choisir l’enveloppe de chaque placement
Une même exposition économique peut produire un résultat net très différent selon l’enveloppe qui la loge. Le choix du support fiscal vient donc après l’allocation, et il pèse sur la fiscalité, la transmission et les frais de vos placements financiers.
PEA, compte-titres et assurance-vie
Le PEA donne accès aux actions et à certains fonds ou ETF éligibles. À l’inverse, le compte-titres ouvre un accès plus large aux marchés mondiaux et aux titres.
PEA classique : réservé aux majeurs domiciliés fiscalement en France, plafonné à 150 000 € de versements.
PEA-PME-ETI : plafond de 225 000 €, qui limite aussi le cumul des deux plans.
Assurance-vie : fonds en euros garanti selon le contrat, unités de compte non garanties (voir notre module dédié).
Après 5 ans, les gains et dividendes du PEA sont exonérés d’impôt sur le revenu. Ils restent soumis aux prélèvements sociaux de 17,2 % en 2026, avec des taux historiques pour certains anciens plans.
Hors PEA, le prélèvement forfaitaire unique s’applique par défaut aux plus-values mobilières : 31,4 % au total. Il se compose de 12,8 % d’impôt sur le revenu et de 18,6 % de prélèvements sociaux. L’option globale pour le barème progressif reste possible.
Après 8 ans, l’assurance-vie offre un abattement annuel sur les gains de 4 600 € pour une personne seule. Il atteint 9 200 € pour un couple soumis à imposition commune. Pour la transmission, chaque bénéficiaire d’un contrat relevant de l’article 990 I dispose d’un abattement de 152 500 €.
Frais et documents à comparer
La fiscalité ne résume pas le coût d’un placement : les frais s’y ajoutent. Pour le PEA, les plafonds réglementaires encadrent chaque poste.
Ouverture : 10 € au maximum.
Garde annuelle : 0,4 % de la valeur, majorés de 5 € par ligne.
Transactions : 0,5 % en ligne ou 1,2 % par un autre moyen, selon les catégories concernées.
En assurance-vie, additionnez frais de dossier ou sur versement, de gestion, d’arbitrage et de rachat, frais des fonds en unités de compte, coûts de change et fiscalité. Le document d’informations clés, exigé par le règlement PRIIPs n° 1286/2014, présente risques, pertes possibles, scénarios et coûts pour comparer les produits de votre portefeuille.
Foire aux questions
Un ETF monde suffit-il à diversifier géographiquement mon épargne ?
Pas nécessairement. L’AMF signale le poids parfois important des grandes entreprises américaines et technologiques dans certains indices mondiaux. Un investisseur en ETF monde reste donc exposé à une concentration géographique réelle. Détenir en plus un ETF S&P 500 surexpose au marché américain : vous achetez en grande partie les mêmes sociétés.
Quelle est la différence entre diversification géographique et risque de change ?
La diversification géographique répartit les économies détenues, le risque de change porte sur la monnaie. Un actif en dollars rapporte en euros selon son rendement en dollars et l’évolution du dollar face à l’euro. Un actif mondial protège partiellement contre un choc européen mais introduit ce risque. La couverture le réduit, moyennant un coût et parfois la perte d’un effet favorable.
Les obligations protègent-elles toujours un portefeuille en cas de choc géopolitique ?
Non. Lors d’un choc inflationniste, la hausse des taux peut faire baisser à la fois obligations longues et actions. À l’inverse, lors d’un choc récessif désinflationniste, certaines obligations souveraines montent quand les actions baissent. Leur rôle d’amortisseur dépend de la maturité et de la qualité de crédit : analysez la duration, le risque de taux et la qualité de crédit de votre poche obligataire.
Comprendre comment protéger son argent avant un divorce suppose d’abord de cartographier ce qui vous appartient vraiment, ce qui est commun et ce que la loi autorise à sécuriser sans risque juridique. Les règles du régime matrimonial, la gestion des comptes bancaires, la documentation du patrimoine et les stratégies légales pour préserver vos droits pendant toute la procédure de divorce sont détaillées ci-après. Pour aller plus loin, Samarie & Cie a conçu ce kit pour protéger votre épargne avant divorce, un dossier fiscal et patrimonial complet qui couvre l’or, les actifs tangibles, les cryptomonnaies et l’optimisation fiscale.
Identifier les fonds à protéger avant le divorce
Avant toute action, il est indispensable d’établir un état précis de votre situation patrimoniale. Le régime matrimonial applicable détermine ce qui sera partagé lors de la liquidation : une décision financière éclairée commence par distinguer ce que vous possédez à titre personnel, ce que vous détenez en commun et ce que vous pouvez légalement sécuriser sans exposer votre dossier à des sanctions.
Comprendre le régime matrimonial
Le régime matrimonial applicable à chaque couple conditionne directement l’étendue du partage. Protéger votre argent avant un divorce implique d’identifier si vous relevez de la communauté réduite aux acquêts, de la séparation de biens ou d’un autre régime contractuel.
Communauté réduite aux acquêts : régime légal par défaut, elle rend communs tous les biens acquis pendant le mariage, y compris les salaires et bénéfices professionnels perçus par chaque époux.
Séparation de biens : chaque époux reste propriétaire exclusif des biens qu’il acquiert, à condition de pouvoir prouver leur financement par des fonds personnels documentés.
Participation aux acquêts : ce régime fonctionne comme une séparation de biens pendant la vie commune, mais, au moment du divorce, l’enrichissement différentiel est partagé entre les deux époux.
Communauté universelle : tous les biens présents et futurs deviennent communs dès le mariage ; ce régime est particulièrement exposé en cas de séparation.
Le contrat de mariage peut être modifié en cours de mariage, après deux ans d’application du régime en vigueur, par acte notarié. Une homologation du tribunal judiciaire est requise lorsque le couple a des enfants mineurs.
Dans le régime de communauté, les revenus tirés d’un bien immobilier propre, tels que les loyers économisés, relèvent de la masse commune. Dès lors, même un patrimoine constitué avant l’union peut alimenter la communauté si ses fruits n’ont pas été rigoureusement isolés. Établir un état des actifs et de leur origine avant d’agir constitue la première protection concrète dont vous disposez.
Distinguer fonds propres et fonds communs
L’intitulé d’un compte bancaire personnel ne suffit pas à établir la nature des fonds qui y sont déposés dans le cadre d’un divorce. Ce qui compte devant un juge, c’est l’origine des sommes, non le nom du titulaire. Un compte ouvert à votre seul nom peut parfaitement contenir des fonds communs si les versements proviennent de salaires ou de revenus perçus pendant le mariage.
L’épargne constituée avant l’union reste propre, à condition de démontrer par la traçabilité bancaire qu’elle n’a pas été confondue avec des fonds communs après le mariage. La même règle s’applique aux sommes reçues par donation ou succession : leur caractère propre dépend entièrement de la preuve documentaire que vous pouvez en apporter.
Fonds propres récupérables : biens et épargne détenus avant le mariage, héritages et donations, à condition de prouver leur origine et leur non-confusion avec la masse commune.
Fonds communs non récupérables seul : économies constituées pendant le mariage sur un livret individuel, salaires et bénéfices professionnels versés pendant l’union.
Revenus de biens propres : les loyers économisés sur un bien immobilier propre entrent dans la communauté dans le régime légal ; ils ne peuvent pas être traités comme des fonds propres.
Traçabilité décisive : l’absence de justificatifs bancaires ou notariés peut transformer des fonds propres en fonds communs présumés, au détriment de l’époux qui n’a pas conservé ses relevés.
En pratique, rassemblez dès maintenant vos relevés bancaires, actes de donation, documents successoraux et actes notariés. Ces pièces constituent votre dossier juridique sur les fonds qui vous appartiennent à titre personnel.
Préserver son épargne sans vider son compte
La tentation de retirer des fonds avant l’ouverture d’une procédure est compréhensible, mais elle expose à des conséquences financières et judiciaires souvent sous-estimées. Protéger votre patrimoine ne signifie pas réduire artificiellement les actifs communs : cela consiste à documenter, sécuriser et organiser votre autonomie dans le respect du cadre légal qui régit votre mariage.
Pourquoi les retraits massifs sont dangereux
L’épargne avant mariage sans contrat, constituée sous le régime légal de la communauté réduite aux acquêts, peut parfois rester propre si son origine est prouvée. Toute manœuvre visant à la soustraire au partage par des retraits massifs exposera toutefois l’époux concerné à des sanctions judiciaires. Les juges examinent systématiquement les mouvements bancaires inhabituels survenus avant la séparation.
Dissimulation d’actifs : les transferts ou retraits massifs juste avant ou pendant la procédure peuvent être qualifiés de dissimulation de biens, avec des conséquences financières directes sur le partage.
Image dégradée devant le juge : un époux dont les retraits sont jugés suspects perd en crédibilité, ce qui peut peser sur les décisions relatives à la garde des enfants et à la prestation compensatoire.
Fragilité personnelle : vider ses comptes prive l’auteur des liquidités nécessaires au logement, aux dépenses courantes, aux charges liées aux enfants et aux honoraires d’avocat.
Impact sur les obligations alimentaires : réduire artificiellement son patrimoine peut conduire le tribunal à rehausser une pension alimentaire ou une prestation compensatoire pour compenser ce qui est perçu comme une manœuvre délibérée.
La qualité du dossier présenté à votre avocat et au juge fait la différence. Une attitude transparente protège mieux vos droits qu’une stratégie de retrait précipitée.
Conserver les preuves de l’origine des fonds
La gestion d’un livret A en cas de divorce illustre l’enjeu de la traçabilité : ce livret, même ouvert à votre nom, contiendra des fonds communs si les versements ont été réalisés pendant le mariage avec des revenus du travail. Seule une documentation rigoureuse permet d’en distinguer la part propre, versée avant l’union ou à partir d’une donation identifiée.
Relevés bancaires complets : conservez l’historique des comptes joints et personnels sur toute la durée du mariage, avec les versements entrants et les retraits significatifs.
Justificatifs de succession et donation : les actes notariés, attestations de l’administration fiscale et courriers de l’établissement financier concerné permettent de prouver l’origine propre d’un capital.
Documents liés aux actifs acquis : les titres de propriété immobilière, contrats d’assurance-vie, relevés de Plan Épargne Retraite et bulletins de salaire constituent la colonne vertébrale de votre dossier patrimonial.
Chaque mouvement important doit pouvoir être expliqué : achat d’un véhicule, acquisition de mobilier de valeur, remboursement d’un crédit ou versement exceptionnel sur un placement. Anticipez cette lecture en constituant votre dossier avant l’ouverture de la procédure.
Déclarer un bien ou un placement comme « propre » ne suffit pas : il faut prouver que les fonds qui l’ont financé proviennent de ressources personnelles non communes. Cette règle vaut pour l’immobilier, les placements financiers et tout actif tangible. Un avocat ou un notaire peut vous aider à constituer ce dossier de preuve. Ces professionnels connaissent les formes requises par la juridiction compétente.
Organiser une autonomie bancaire légale
Ouvrir un compte courant personnel dans une banque distincte de celle du conjoint est une démarche légale et prudente. Elle permet de séparer vos futurs revenus et dépenses sans modifier rétroactivement la propriété des fonds déjà constitués. Choisir un établissement différent limite également les risques de partage d’informations via un conseiller commun, ce qui protège la confidentialité de vos finances pendant la procédure.
Une épargne de précaution disponible sur un Livret A, un LDDS ou un LEP permet de faire face aux dépenses de transition, au logement, au déménagement et aux honoraires d’avocat, à condition de documenter rigoureusement son origine. En complément, investir vos fonds propres dans des actifs clairement attribuables, comme une assurance-vie alimentée exclusivement depuis un compte personnel, un Plan Épargne Retraite individuel ou des placements financiers traçables, transforme vos liquidités en actifs dont le caractère propre pourra être démontré lors de la liquidation du régime.
Une fois le principe de protection posé, l’action concrète porte sur les comptes bancaires eux-mêmes. Les comptes joints, les procurations et les accès partagés constituent autant de points de vulnérabilité à traiter méthodiquement, afin de préserver vos droits sans donner prise à une qualification de dissimulation devant le juge.
Gérer le compte joint sans blocage
La fermeture d’un compte joint exige l’accord et la signature des deux titulaires : un seul époux ne peut pas l’imposer unilatéralement. Avant toute démarche de clôture conjointe, il est indispensable de déplacer l’ensemble des prélèvements automatiques liés au logement, aux abonnements et aux charges courantes vers un autre compte, afin d’éviter tout incident de paiement pendant la procédure de divorce.
Lorsqu’un accord est impossible, la rupture de solidarité du compte joint constitue la voie juridique disponible. Elle se demande par lettre recommandée avec accusé de réception adressée à la banque. Après dénonciation, le compte devient indivis : chaque opération requiert l’accord de l’ensemble des titulaires, ce qui bloque effectivement les retraits unilatéraux.
Signature conjointe en agence, prélèvements déplacés au préalable
Désaccord d’un époux
Rupture de solidarité (dénonciation)
Compte transformé en compte indivis, opérations bloquées sans accord mutuel
Lettre recommandée avec accusé de réception à la banque
Comptes joints multiples
Traitement compte par compte
Chaque compte doit faire l’objet d’une démarche distincte
Inventaire préalable de tous les comptes joints existants
Retirer les accès du conjoint
Sur un compte personnel, toute procuration accordée au conjoint peut être révoquée sans son accord, par simple lettre recommandée avec accusé de réception adressée à votre banque. Il n’existe aucune obligation d’informer préalablement le mandataire. Révoquer une procuration est une démarche strictement légale et protectrice, sans équivalence avec une dissimulation d’actifs, et elle ne soulève pas la question de savoir si sortir de l’argent liquide lors d’un divorce constitue une stratégie sûre.
Révocation de procuration : adressez une lettre recommandée avec accusé de réception à votre banque pour mettre fin aux droits d’accès du conjoint sur votre compte personnel, sans délai ni accord requis.
Restitution des cartes bancaires : demandez simultanément à la banque d’exiger la restitution des cartes détenues par le conjoint et donnant accès à votre compte ; leur validité doit être immédiatement suspendue.
Récupération des chéquiers : si le conjoint détient des chéquiers liés à votre compte personnel, demandez leur restitution à la banque ; tout chèque émis ultérieurement pourra être bloqué.
Sécurisation numérique : modifiez immédiatement les mots de passe de vos espaces bancaires en ligne et de votre messagerie, puis supprimez les identifiants enregistrés sur les appareils partagés.
De même, si vous vous êtes porté caution pour un crédit contracté par le conjoint, cette responsabilité demeure tant que le crédit n’est pas soldé : seul un arrangement amiable avec l’établissement prêteur permet de s’en dégager avant le terme du contrat.
Protéger son patrimoine dans le cadre du divorce
Protéger votre patrimoine dans le cadre d’une séparation ne se résume pas à sécuriser des comptes bancaires. Il s’agit d’une démarche plus large, qui articule le choix du régime matrimonial, la documentation des investissements, la gestion des créances entre époux et la préparation de l’après-divorce.
Choisir un régime matrimonial adapté à sa situation
Le régime de séparation de biens est particulièrement adapté aux entrepreneurs et aux travailleurs indépendants, car il dissocie clairement les patrimoines des époux et évite que les dettes professionnelles de l’un ne menacent les actifs de l’autre. Il exige cependant une discipline financière rigoureuse : aucun achat en indivision non documenté, aucune contribution croisée non tracée, des comptes toujours séparés. À l’inverse, la communauté universelle rend communs tous les biens présents et futurs, ce qui amplifie considérablement l’enjeu d’une séparation. La participation aux acquêts représente une voie intermédiaire : chaque époux gère librement son patrimoine pendant le mariage, mais au moment du divorce, l’époux dont le patrimoine s’est le plus accru reverse à l’autre la moitié de la différence d’enrichissement constatée. Un contrat de mariage bien rédigé peut également prévoir une clause d’attribution préférentielle pour protéger l’entreprise familiale ou le logement principal. Consultez un notaire pour évaluer l’opportunité d’un changement de régime si votre situation patrimoniale a évolué depuis le mariage.
Documenter les investissements et les créances
L’achat d’un bien en indivision doit mentionner précisément dans l’acte notarié l’apport de chaque époux, afin que la participation financière respective soit documentée. Cette précision permet d’éviter un partage uniforme qui ne refléterait pas les contributions réelles de chacun. La même logique s’applique à tout investissement réalisé avec des fonds propres pendant la vie commune.
Créances entre époux : lorsqu’un époux a utilisé ses fonds propres pour régler une dette personnelle de l’autre, une créance naît et peut être déduite de la part de l’époux débiteur lors de la liquidation du partage.
Assurance-vie : ce placement permet de désigner des bénéficiaires spécifiques selon les clauses du contrat ; vérifiez la nature des fonds versés et leur traçabilité pour déterminer si le contrat constitue un actif propre ou commun.
Plan Épargne Retraite : un PER alimenté exclusivement depuis un compte personnel avec des fonds propres peut, sous conditions, être considéré comme un actif propre ; la traçabilité des versements est déterminante pour faire valoir ce droit.
Actifs tangibles et diversification : or physique, métaux blancs, vignoble, forêt ou matières premières peuvent compléter le patrimoine dans une démarche transparente et documentée, sans jamais servir à soustraire des actifs au partage.
La diversification patrimoniale reposant sur des devises étrangères, des obligations souveraines, des actifs tangibles ou des cryptomonnaies envisagées comme une étape de diversification ne présente un intérêt juridique que si elle est pleinement déclarée et documentée. Un dossier fiscal et patrimonial d’urgence, comme celui proposé par Samarie & Cie, peut aider à structurer cette réflexion sans se substituer à l’accompagnement d’un avocat ou d’un notaire spécialisé.
Préparer l’après-divorce avec transparence
Une décision financière éclairée commence par l’inventaire complet de votre situation : titres de propriété, relevés de retraite et justificatifs de tous les revenus perçus pendant le mariage. Ce dossier constitue la base juridique de votre défense patrimoniale et doit être remis à votre avocat dès l’ouverture de la procédure. Le patrimoine se construit rarement en ligne droite, et une séparation mal préparée peut effacer des années d’efforts financiers.
La prestation compensatoire vise à compenser une disparité de niveau de vie créée par le divorce, notamment lorsqu’un époux a interrompu sa carrière pour s’occuper des enfants. Cette dimension humaine et économique doit être anticipée dans le dossier que vous constituez. En complément, si vous envisagez une optimisation fiscale via une SCI ou une défiscalisation immobilière, agissez dans un cadre légal clair et documenté, avec l’accompagnement d’un professionnel du droit fiscal, afin que ces opérations ne puissent pas être requalifiées en tentative d’organisation d’insolvabilité lors de la liquidation du régime matrimonial.
Foire aux questions
Est-il possible de vider ses comptes bancaires avant un divorce ?
Non, vider ses comptes bancaires avant un divorce est fortement déconseillé et potentiellement illégal. Sous le régime de communauté réduite aux acquêts ou de communauté universelle, les fonds communs doivent être inclus dans le partage. Des retraits massifs ou des transferts inhabituels peuvent être qualifiés de dissimulation d’actifs par le juge, entraînant des conséquences financières directes sur la répartition du patrimoine, le montant de la prestation compensatoire et la crédibilité de l’époux concerné lors de la procédure. L’accompagnement d’un avocat est indispensable avant tout mouvement important.
Comment garder son argent personnel en cas de divorce sans enfreindre la loi ?
Pour protéger légalement vos fonds propres, vous devez en prouver l’origine par des documents bancaires, notariés ou successoraux. Les fonds détenus avant le mariage, reçus par donation ou héritage, peuvent être repris par leur titulaire à condition que leur traçabilité soit irréprochable et qu’ils n’aient pas été confondus avec des fonds communs. Un compte personnel dans une banque distincte permet d’y domicilier vos futurs revenus, une épargne de précaution sur un Livret A ou un LDDS complète le dispositif et un dossier complet est à remettre à votre avocat dès que la séparation est envisagée.
Quelles précautions prendre avant de divorcer pour sécuriser ses finances ?
Plusieurs démarches concrètes permettent d’anticiper une séparation dans de bonnes conditions financières : rassemblez tous vos relevés bancaires, contrats d’assurance-vie, avis d’imposition, actes notariés et justificatifs de retraite ; révoquez les procurations accordées au conjoint sur vos comptes personnels par lettre recommandée ; gérez les comptes joints en demandant une rupture de solidarité si un accord de fermeture est impossible ; modifiez vos mots de passe bancaires et de messagerie ; et consultez rapidement un avocat spécialisé en droit de la famille ainsi qu’un notaire pour évaluer votre régime matrimonial et les options d’optimisation disponibles.
Cet article répond précisément à la question de savoir comment cacher son or en toute sécurité à domicile. Il présente les endroits à éviter, les équipements indispensables et les seuils patrimoniaux qui orientent vers une solution de stockage externe. Consultez également le guide complet pour stocker vos métaux précieux et le dossier sur l’entreposage de l’or pour approfondir chaque option.
Nos deux dossiers pédagogiques complets sur les fondamentaux des métaux précieux :
L’or physique est particulièrement compact : plusieurs milliers d’euros de métal peuvent tenir dans une pièce très réduite, même dans un appartement. Cette caractéristique rend sa dissimulation possible à la maison, à condition de sélectionner les emplacements avec méthode et de ne jamais évoquer publiquement la détention de tels actifs. La discrétion constitue le premier rempart contre le cambriolage, avant même l’installation d’un équipement de sécurité.
Les lieux inspectés en premier
La mise en sécurité de son or commence par l’identification des zones que les voleurs explorent systématiquement. Un intrus expérimenté reste peu de temps sur place et concentre ses recherches sur les endroits statistiquement les plus accessibles. Cette logique aide à choisir un emplacement réellement discret plutôt qu’une cachette prévisible.
Chambre à coucher : il s’agit souvent de la première pièce inspectée lors d’une intrusion. Les tiroirs de table de nuit, le matelas, les armoires et les boîtes à chaussures sont fouillés en priorité. Un coffre visible dans cet espace perd une grande partie de son effet dissuasif.
Cuisine et salle de bains : ces pièces sont généralement parcourues, notamment parce qu’elles accueillent régulièrement des intervenants extérieurs, comme un plombier ou un électricien. Une visite ordinaire peut ainsi révéler involontairement un emplacement.
Salon et espaces de vie : les meubles bas, les bibliothèques et les éléments décoratifs courants figurent parmi les cibles rapides. Un voleur recherche d’abord un accès immédiat, non une fouille minutieuse de l’ensemble du logement.
Zones proches des installations techniques : les abords du tableau électrique ou des vannes de plomberie sont accessibles à de nombreux intervenants. Conserver des valeurs refuges à proximité de ces zones augmente donc le risque d’une visibilité non maîtrisée.
À l’inverse, les espaces en hauteur, les combles ou le jardin offrent une accessibilité réduite et rallongent le temps nécessaire à la découverte. Un intrus qui ne dispose que de quelques minutes renoncera plus probablement à des cachettes élaborées ou multiples plutôt que de s’attarder. C’est sur ce principe que repose une stratégie de dissimulation efficace au domicile.
Choisir une cachette discrète et sèche
Pour que des cachettes introuvables résistent à une fouille rapide, elles doivent réunir deux conditions : se trouver hors des trajectoires habituelles d’un intrus et bénéficier d’un environnement stable sur les plans thermique et hygrométrique. L’or résiste bien à la corrosion, mais ses certificats d’authenticité, ses emballages et ses numéros de série peuvent être altérés par l’humidité ou par d’importantes variations de température.
Un endroit sec, ventilé et protégé de la chaleur directe contribue à conserver l’intégrité des documents nécessaires à une revente ou à une indemnisation. Le contenant doit également protéger les pièces précieuses sans attirer l’attention par son apparence.
Répartir les risques à domicile
Concentrer tout son or dans un seul emplacement crée un point de défaillance unique : une découverte, un incendie ou un sinistre localisé peut alors entraîner une perte totale. Répartir les actifs entre plusieurs cachettes distinctes réduit l’exposition à chaque événement individuel. Cette diversification des lieux fonctionne aussi bien dans un appartement que dans une maison avec jardin.
Une personne de confiance doit connaître l’existence de cette épargne et disposer des informations nécessaires pour la retrouver en cas d’incapacité ou de décès, sans forcément connaître chaque emplacement exact. La technique du leurre, placer une faible quantité d’or dans un lieu peu sécurisé pour détourner l’attention d’un éventuel voleur, peut compléter le dispositif, mais elle ne remplace jamais une protection sérieuse des avoirs principaux.
Sécuriser l’or dans un coffre adapté
Le stockage à domicile n’est cohérent qu’avec un équipement à la hauteur de la valeur détenue. Pour un patrimoine en or inférieur à 15 000 euros, un coffre-fort certifié constitue la solution de référence : il combine protection mécanique, résistance au feu et possibilité de dissimulation dans le domicile.
Choisir un coffre certifié
Pour protéger ses bijoux et son or contre le vol, la certification EN 1143-1 constitue le principal repère technique. Elle classe la résistance mécanique à l’effraction sur une échelle de 0 à VI pour les coffres destinés aux particuliers. Plus la classe est élevée, plus le coffre résiste à des attaques agressives, du simple tournevis jusqu’à la disqueuse à diamant. La certification A2P apporte une validation complémentaire concernant les tentatives d’ouverture non autorisée et les fraudes.
Un coffre ignifugé ajoute une protection essentielle. Le point de fusion de l’or atteint 1 064 °C, tandis qu’un incendie domestique peut dépasser 1 500 °C.
Certification
Niveau de résistance
Usage recommandé
EN 1143-1 classe 0
Résistance de base aux outils simples
Faible valeur, usage occasionnel
EN 1143-1 classe I–II
Résistance renforcée aux outils courants
Patrimoine jusqu’à 15 000 €
EN 1143-1 classe III–VI
Résistance aux attaques prolongées et agressives
Valeurs importantes, environnement sensible
A2P (complément)
Validation anti-effraction et anti-fraude
Tout niveau, en complément de l’EN 1143-1
Installer et dissimuler le coffre
Protéger ses bijoux des détecteurs de métaux relève moins d’une technologie de brouillage que d’une dissimulation physique et architecturale. Un coffre encastré dans un mur porteur, caché derrière un tableau ou intégré à une cloison reste difficile à repérer si son emplacement n’est pas connu. L’installation professionnelle est déterminante : le scellement dans une dalle en béton par un spécialiste empêche l’emport du coffre entier, qui demeure le mode opératoire le plus fréquent. Certains assureurs n’acceptent de couvrir le vol que si le coffre est ancré dans une dalle en béton.
Choisissez un emplacement éloigné de la chambre à coucher, première pièce inspectée lors d’une intrusion. Un espace caché et discret, dans une pièce de service ou un local technique, ralentit la recherche. À l’inverse, un coffre visible, même solide, attire l’attention et peut inciter un cambrioleur à poursuivre ses efforts.
Alarme, assurance et preuves de propriété
Un système d’alarmes équipé de détecteurs de mouvement, d’une sirène et d’une télésurveillance renforce la dissuasion. Il permet aussi de documenter toute tentative d’effraction. En complément, une assurance spécifique est indispensable : les contrats multirisques habitation classiques limitent l’indemnisation des objets précieux à 20 % de la valeur déclarée des biens mobiliers. Cette couverture peut donc être très insuffisante.
Pour étayer une demande d’indemnisation, conservez dès l’acquisition la facture nominative avec le poids et le numéro de série, le certificat d’authenticité, des photographies datées ainsi que toute preuve de continuité de propriété.
Quand sortir l’or de la maison
Au-delà d’un certain seuil de valeur, garder son or exclusivement à domicile expose à des risques disproportionnés par rapport aux équipements raisonnablement accessibles à un particulier. Les solutions externes, comme le coffre bancaire ou le service de stockage spécialisé, offrent une protection structurelle supérieure, mais imposent leurs propres contraintes d’accès, de coût et de confidentialité. Avant de trancher, évaluez la valeur détenue et les risques propres à chaque option.
Le coffre bancaire en pratique
Stocker son or en banque dans un coffre loué constitue un pis-aller pour des patrimoines compris entre 15 000 et 30 000 euros. Le coût annuel se situe entre 60 et 200 euros, hors assurance. La sécurité physique de l’établissement est généralement élevée, mais cette formule présente plusieurs limites à connaître avant de la retenir.
Déclaration FICOBA obligatoire Depuis septembre 2020, la location d’un coffre bancaire est enregistrée dans FICOBA. Le stockage en banque ne peut donc plus être considéré comme anonyme : la confidentialité du contenu ne dispense pas de déclarer administrativement l’existence du coffre.
Accès limité aux horaires bancaires L’accès aux actifs dépend des horaires d’ouverture de l’établissement. En période de crise ou de fermeture exceptionnelle, il peut être suspendu, ce qui réduit la liquidité immédiate des lingots et des pièces en or.
Risque de saisie légale Le contenu d’un coffre bancaire peut être saisi dans un cadre légal, notamment lors d’une perquisition ou d’une procédure de recouvrement. Le stockage à domicile, par nature privé, n’est pas soumis au même mécanisme.
Pour conserver une liquidité réelle, répartir les avoirs entre un coffre bancaire et un endroit sécurisé à la maison reste une approche équilibrée jusqu’à 30 000 euros. Une séparation géographique entre le domicile et le lieu de stockage principal réduit aussi l’exposition à un sinistre unique, incendie, inondation ou vol, susceptible d’affecter les deux emplacements.
Les services de stockage spécialisés
À partir d’environ 30 000 euros d’or, soit environ sept onces, le recours à un service de stockage spécialisé devient une solution pertinente. Ces prestataires disposent d’infrastructures dédiées, parfois installées dans d’anciens bunkers réhabilités, avec des niveaux de protection supérieurs à ceux des établissements bancaires classiques. Les frais annuels devraient idéalement rester inférieurs à 1 % de la valeur stockée afin de ne pas éroder le rendement de l’actif. Ce que les marchés ne disent pas toujours, c’est que tenter de brouiller un détecteur d’or ou de dissimuler de grandes quantités de métal à la maison peut sembler moins coûteux, mais augmente fortement l’exposition au vol et à la perte.
Ces services facilitent souvent la revente à distance, sans déplacement. Ils exposent toutefois au risque de défaillance de l’opérateur. Contrairement aux banques, ils ne bénéficient d’aucun soutien de l’État en cas de difficulté financière. La majorité de ces structures n’est implantée ni en France ni dans l’Union européenne, ce qui peut imposer un déplacement physique pour accéder aux actifs, en dehors des procédures de revente à distance. Répartir les avoirs entre un coffre bancaire et un gardiennage externe limite la dépendance à un seul opérateur.
Documenter l’or pour la revente
La documentation d’achat conditionne directement la fiscalité applicable lors de la cession. Sans justificatif d’acquisition, la taxe forfaitaire sur les métaux précieux s’applique : 11,5 % sur la transaction dès 5 000 euros de cession. Avec justificatif, le régime des plus-values réelles devient accessible : il porte uniquement sur la plus-value effective et prévoit un abattement progressif jusqu’à l’exonération totale après 22 ans de détention. Pour une cession de 50 000 euros, l’économie peut atteindre 5 750 euros par rapport à la TFMP.
Facture nominative complète Elle doit préciser la nature du métal, son poids, son titre et son numéro de série.
Certificat d’authenticité Indispensable pour attester la qualité et l’origine du métal, il complète la facture et fait partie des documents généralement exigés par les acheteurs professionnels lors de la revente.
Formulaire Cerfa 2091-SD À remettre dans les 30 jours suivant une vente entre particuliers, il formalise l’opération. Son omission entraîne une majoration de 25 % sur les droits dus.
Sur le long terme, la différence se joue sur la qualité et la continuité des documents conservés depuis l’achat. Garder les justificatifs dans un endroit distinct du métal, par exemple un coffre ou un espace numérique sécurisé, garantit leur disponibilité si un sinistre touche le lieu où l’or est conservé. À retenir avant d’investir : garder ces justificatifs dans un endroit distinct du métal protège à la fois votre position fiscale et vos droits d’indemnisation.
Procurez-vous sans tarder nos deux dossiers pédagogiques complets sur les fondamentaux des métaux précieux :
Où mettre son or en sécurité selon la valeur détenue ?
Le seuil de 15 000 euros marque la limite au-delà de laquelle un stockage exclusivement au domicile devient insuffisant. En dessous, un coffre-fort certifié EN 1143-1, installé par un professionnel et dissimulé hors de la chambre, apporte une protection adaptée contre le vol. Entre 15 000 et 30 000 euros, un coffre bancaire complète utilement cette solution, pour un coût de 60 à 200 euros par an. Au-delà de 30 000 euros, un service de gardiennage spécialisé s’impose, avec des frais annuels inférieurs à 1 % de la valeur. Diversifier les lieux de conservation limite l’exposition à un sinistre unique ou à la défaillance d’un opérateur : la sécurité repose rarement sur un seul dispositif.
Où les cambrioleurs cherchent-ils en priorité dans un logement ?
Les voleurs commencent généralement par la chambre à coucher : matelas, tiroirs, armoires et garde-robes. Ils inspectent ensuite la cuisine, la salle de bains et le salon, où se trouvent souvent des objets précieux et rapidement accessibles. À l’inverse, les combles, les espaces techniques, le jardin et les zones en hauteur sont moins souvent fouillés, car ils demandent davantage de temps et d’effort.
Répartir l’or entre plusieurs cachettes dans ces endroits moins accessibles peut réduire l’exposition, à condition de conserver une discrétion absolue sur sa détention. Pour protéger un patrimoine au domicile, la sécurité dépend aussi de la qualité des accès, de l’installation du coffre-fort et de la maîtrise des informations partagées.
Quelles obligations fiscales s’appliquent à la vente d’or physique ?
Deux régimes coexistent. La taxe forfaitaire sur les métaux précieux (TFMP) s’élève à 11,5 % du montant de la transaction dès 5 000 euros et s’applique automatiquement en l’absence de justificatif d’acquisition. Le régime des plus-values réelles, accessible sur présentation d’une facture nominative complète, porte uniquement sur la plus-value constatée. Il prévoit un abattement progressif, jusqu’à l’exonération totale après 22 ans de détention.
Pour une cession de 50 000 euros, l’écart entre les deux régimes peut atteindre 5 750 euros. En cas de vente entre particuliers, le formulaire Cerfa 2091-SD doit être remis dans les 30 jours, sous peine d’une majoration de 25 % des droits exigibles. À retenir avant d’investir : la conservation des justificatifs influence directement le régime fiscal applicable.
Investir dans l’eau : décrypter le secteur au-delà du narratif mainstream
On vous vend le thème de l’eau comme le « nouveau pétrole » poussé par les data centers. C’est une histoire séduisante, mais financièrement bancale. Le cycle de l’eau et l’accès à l’eau figurent parmi les défis majeurs du XXIe siècle, certes, mais cela ne suffit pas à justifier des allocations boursières massives sur des entreprises du secteur sans analyse critique.
Les ETF sur l’eau généralistes mélangent tout : équipementiers cycliques et distributeurs sans véritable avantage concurrentiel. Quant au récit de l’IA qui assècherait les robinets, une simple arithmétique, que nous vous détaillons, le réduit en miettes. La réalité du secteur de l’eau se joue ailleurs : dans l’identification des vrais créateurs de valeur, pas dans les tendances communicationnelles.
Comprendre comment investir dans l’eau exige de distinguer les entreprises qui génèrent une croissance réelle de celles qui offrent simplement des rendements obligataires sous étiquette actions. Cette différence détermine 80 % de votre rendement long terme.
Ce que les marchés ne disent pas toujours : les meilleurs investissements dans le secteur ne figurent pas dans les indices généralistes. Ils émergent d’une analyse méthodique, patiente, fondée sur des critères éprouvés. C’est exactement ce que propose investir dans le secteur de l’eau avec pertinence : une analyse rigoureuse des opportunités sans les biais narratifs.
Analyser le secteur de l’eau avec une méthode éprouvée
Dans notre dernier brief confidentiel, nous passons le secteur au crible d’une méthode qui a fait ses preuves depuis 1998. Cette approche ignore les modes et s’appuie sur des fondamentaux intemporels : la qualité des revenus, la durabilité de l’avantage concurrentiel, la capacité à créer de la valeur pour l’actionnaire.
Nous décortiquons cinq actions clés pour isoler les vrais compounders (créateurs de valeur composée) des simples obligations déguisées en actions. Cette distinction critique change tout : un vrai compounder du secteur offre une croissance de 8-12 % annuelle sur deux décennies, tandis qu’une obligation déguisée plafonne à 4-5 % et expose l’investisseur à un risque de révision à la baisse.
Les entreprises de gestion de l’eau performantes partagent des caractéristiques précises : contrats long terme avec clauses d’indexation, services essentiels (eau potable, traitement des eaux usées, gestion thermique), clientèles captives. Identifier ces entreprises élimine le bruit boursier et concentre votre allocation sur le secteur de l’eau véritablement créateur de valeur.
Deux thèses d’investissement distinctes pour investir stratégiquement dans le secteur de l’eau
Vous comprendrez aussi pourquoi il ne faut surtout pas confondre deux thèses d’investissement distinctes :
La gestion thermique pure d’un côté : traitement de l’eau à haute performance énergétique, solutions de refroidissement industriel, desalination. Secteur hautement spécialisé, croissance accélérée par les standards environnementaux.
L’infrastructure lourde de l’autre : distribution d’eau potable, collecte et traitement des eaux usées, gestion des réseaux municipaux. Secteur plus mature, revenus stables, exposition aux tarifications réglementées.
Confondre ces deux thèses conduit à des erreurs d’allocation grossières. Un investisseur qui mélange une action de traitement thermique (cyclique, haut bêta) avec un distributeur d’eau potable (régulé, bas bêta) dilue sa stratégie et ne bénéficie d’aucune des deux. Pour investir efficacement, il faut d’abord choisir : cherchez-vous la croissance ou la stabilité ? La réponse détermine votre sélection d’actions.
Le secteur de l’eau offre de véritables opportunités à long terme, mais seulement si vous esquivez les pièges narratifs et structurez votre allocation selon une logique fondamentale, pas selon les tendances du moment.
L’angle français négligé : une ressource à redécouvrir
Un mot aussi sur l’angle mort tricolore : le véritable gisement hydro-halieutique français (Saint-Pierre, Wallis, Polynésie, etc.) reste totalement ignoré des indices boursiers, mais largement abordé dans nos analyses approfondies. La France dispose de sa propre ressource en eau, point souvent négligé dans les analyses d’investissement en ce domaine. Cette ressource vitale crée des opportunités d’investissement très localisées, hors du scope des ETF généralistes.
Ne placez plus vos investissements sur un narratif à la mode sans vérifier la solidité des fondamentaux de chaque entreprise. Le secteur de l’eau mérite mieux que le marketing bruyant : il mérite une analyse rigoureuse, patiente, professionnelle.
Procurez-vous sans tarder ce 9e brief pour accéder à l’analyse complète : les cinq valeurs passées au crible, les deux thèses d’investissement détaillées, l’angle français, et la grille d’analyse reproductible depuis 1998.
Foire aux questions
Quels sont les meilleurs ETF pour investir dans l’eau ?
Les ETF généralistes sur l’eau (MSCI Water, iShares Global Water, etc.) offrent une exposition large au secteur, mais mélangent des profils très différents : équipementiers cycliques et distributeurs régulés. Pour une stratégie efficace, préférez une analyse sélective par thèse d’investissement. Les ETF water UCITS offrent une régulation européenne, mais requièrent une compréhension claire de leur composition avant d’investir. Un ETF sur l’eau ne remplace pas une analyse fondamentale des entreprises du secteur de l’eau que vous cherchez à financer.
Quelle entreprise d’eau est cotée en bourse et offre une véritable création de valeur ?
Plusieurs grandes entreprises du secteur de l’eau opèrent en bourse : les distributeurs d’eau potable, les gestionnaires de traitement des eaux usées, et les spécialistes du traitement de l’eau haute performance. La vraie question n’est pas « quelle action acheter », mais « cette entreprise crée-t-elle de la valeur durable ou offre-t-elle simplement des revenus de type obligataire ». Notre méthode d’analyse depuis 1998 permet d’identifier les vrais compounders parmi les entreprises cotées du secteur : celles dotées d’avantages concurrentiels durables et de clauses d’indexation protégeant la rentabilité.
Comment investir dans l’eau sans se tromper sur le narratif « nouveau pétrole » ?
Ignorez le marketing bruyant. Focalisez-vous sur les fondamentaux : la qualité des contrats, la durabilité des revenus, l’avantage concurrentiel vérifiable. Distinguez les deux thèses d’investissement (gestion thermique vs infrastructure lourde) selon vos objectifs de rendement et de risque. Enfin, analysez les entreprises du secteur une à une plutôt que de vous fier aux indices généralistes. Cette approche méthodique, appliquée régulièrement, protège votre capital des bulles boursières et génère des rendements constants sur le long terme.
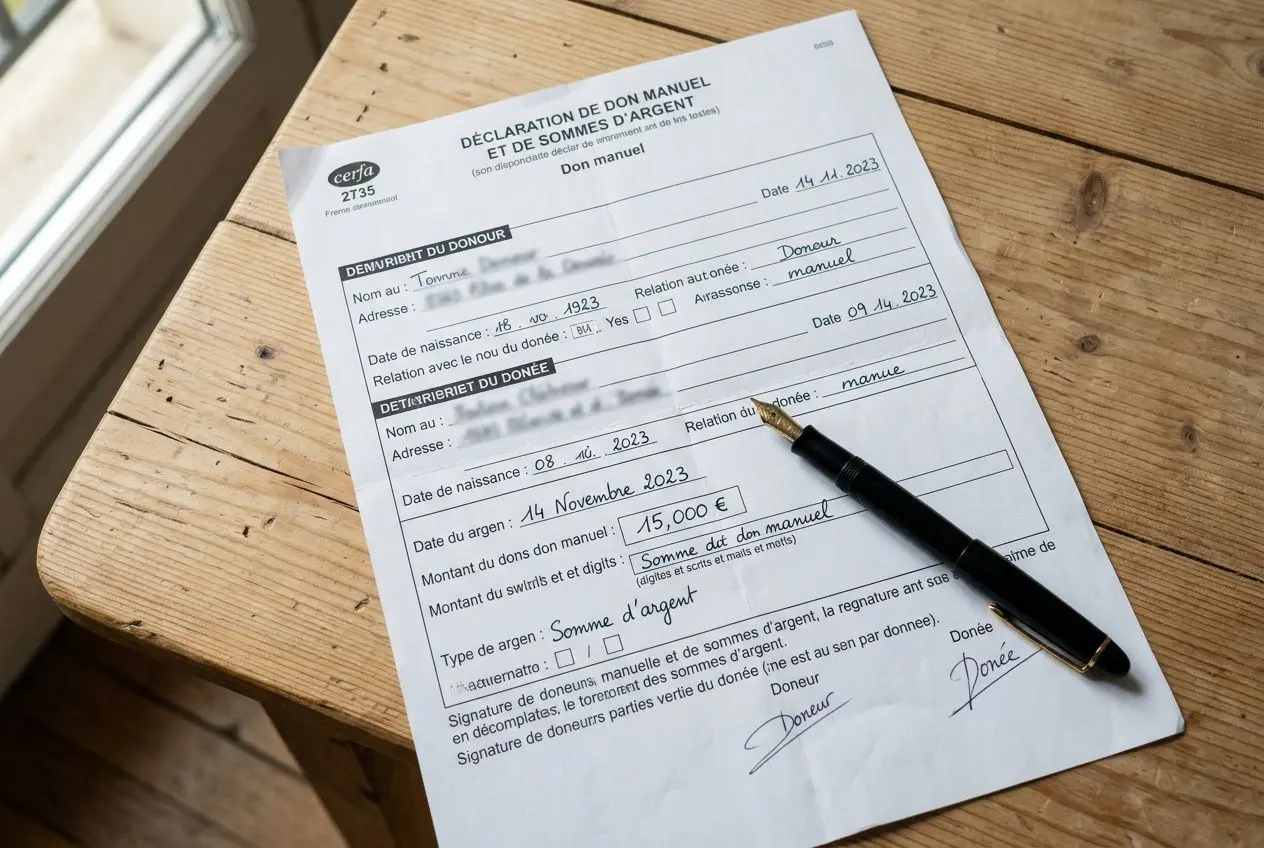
Le cerfa 2731-SD est le formulaire officiel permettant de déclarer un don manuel ou une somme d’argent reçue d’un proche. Ce guide présente la procédure pour télécharger le document, le remplir correctement et choisir entre les deux voies de déclaration, afin de respecter vos obligations envers l’administration fiscale.
Un don manuel consiste à transmettre directement un bien meuble : espèces, chèque, virement, bijoux ou actions, sans acte notarié. Cette transmission doit être portée à la connaissance de l’administration fiscale, qu’elle soit taxable ou non, dès lors que le donataire en a connaissance.
Où trouver le formulaire de déclaration
Depuis 2026, la déclaration d’un don s’effectue en ligne sur impots.gouv.fr. Dans l’espace particulier, ouvrez la rubrique « Déclarer un don ou une cession de droits sociaux ». Vous accédez ainsi au formulaire 2731-SD. La voie papier reste possible si le service numérique est inutilisable.
Déclaration en ligne Connectez-vous à votre espace particulier sur impots.gouv.fr, puis suivez le chemin « Déclarer > Déclarer un don ou une cession de droits sociaux » afin de saisir directement les informations.
Formulaire papier 2735-SD Il reste possible de télécharger le PDF sur impots.gouv.fr, puis de l’imprimer en double exemplaire, de le signer et de le déposer au service d’enregistrement du domicile du donataire.
Notice explicative La notice 2735-NOT-SD (Cerfa n° 50586) accompagne le formulaire et détaille chaque rubrique. Consultez-la avant de remplir le document.
Envoi postal Si le dépôt au guichet n’est pas possible, adressez le formulaire par courrier au service compétent selon la résidence du bénéficiaire, avec le règlement des droits éventuels.
En pratique, le délai de déclaration est d’un mois à compter du don pour les dons familiaux de sommes d’argent exonérées au titre de l’article 790 G du CGI. Pour un don manuel révélé lors d’un contrôle fiscal, ce délai court à partir de la révélation à l’administration.
Qui doit déclarer le don reçu
La démarche incombe au donataire, et non au donateur. Si le bénéficiaire est mineur ou majeur protégé, son représentant légal effectue la déclaration à sa place. Le choix entre le formulaire 2731 et le cerfa 2735 dépend ensuite de la nature du don et de l’abattement que le donataire souhaite mobiliser.
Comment remplir la déclaration d’un don manuel
Le formulaire comporte trois pages : identité du donateur et du donataire, nature du bien transmis et historique des donations antérieures.
Identité des parties Indiquez le nom, l’adresse, le régime matrimonial et le lien de parenté du donateur, puis reportez ces informations pour le donataire en précisant sa résidence fiscale.
Montant et modalité Renseignez la date du don, le montant reçu et la forme de la remise : espèces, virement ou chèque. Lorsqu’un couple marié donne conjointement, la somme peut être répartie librement entre les deux donateurs.
Donations antérieures Complétez la rubrique si les mêmes parents ou donateurs ont déjà consenti d’autres donations. L’administration pourra ainsi calculer le rappel fiscal sur quinze ans.
Le donataire certifie l’exactitude des informations et signe le formulaire. Les chèques correspondant aux droits éventuels doivent être établis à l’ordre du Trésor public, sans autre mention, dans la limite de 1 000 € pour un chèque non certifié ou de 300 € en numéraire.
Formulaire 2731 ou Cerfa 2735
Ces deux références désignent le même document administratif sous des appellations courantes différentes. Le formulaire cerfa 2731 correspond à la déclaration de don manuel et de donation de sommes d’argent ; il est aussi référencé comme 2735-SD dans certains documents officiels, ce qui entretient une confusion fréquente.
Le choix du cadre dépend du dispositif fiscal recherché. Le cadre bleu du formulaire concerne le don familial de sommes d’argent relevant de l’article 790 G du CGI, plafonné à 31 865 € et réservé aux descendants directs majeurs ou, à défaut, aux neveux et nièces. Le cadre rouge s’applique au don manuel classique et permet de bénéficier de l’abattement de 100 000 € entre parents et enfants ou petits-enfants, renouvelable tous les quinze ans. Identifiez le bon cadre avant de déposer la déclaration.
Critère
Don familial : cadre bleu (art. 790 G)
Don manuel classique : cadre rouge
Type de bien
Sommes d’argent uniquement
Tous biens meubles (espèces, titres, bijoux…)
Plafond d’exonération
31 865 € par bénéficiaire
100 000 € entre parents et enfants
Âge du donateur
Moins de 80 ans obligatoire
Aucune condition d’âge
Bénéficiaires éligibles
Descendants, neveux et nièces (conditions)
Tout donataire (taux variable selon lien)
Renouvellement de l’abattement
Tous les 15 ans
Tous les 15 ans
Délai de déclaration
1 mois à compter du don
1 mois à compter de la révélation
Foire aux questions
Quelle est la différence entre les articles 635a et 790G du CGI pour un don manuel ?
Les articles 635a et 790G du CGI répondent à deux règles distinctes. L’article 635a impose la déclaration de tout don manuel révélé à l’administration, quel que soit son montant. L’article 790G prévoit, sous conditions, une exonération de 31 865 € pour les dons familiaux de sommes d’argent consentis par un donateur âgé de moins de 80 ans à ses descendants directs majeurs.
Ces deux dispositifs peuvent se cumuler avec l’abattement de droit commun de 100 000 €, mais ils ne poursuivent pas le même objectif. Le premier impose une déclaration fiscale ; le second réduit les droits de donation lorsque les conditions de parenté, d’âge et de montant sont réunies. La déclaration reste nécessaire, même en présence d’une exonération.
Que se passe-t-il si le montant du don dépasse les abattements disponibles ?
Lorsque le montant transmis dépasse les abattements applicables, des droits de donation deviennent exigibles. Leur paiement intervient avec la déclaration. Le barème est progressif entre parents et enfants ou petits-enfants : après l’abattement de 100 000 €, le taux atteint environ 20 %.
Pour un concubin ou une personne sans lien familial direct, l’imposition monte à 60 %. Cette différence rend la préparation de la succession particulièrement importante. En cas de paiement différé au décès du donateur, la déclaration doit être déposée dans le délai d’un mois à compter du décès si la valeur du don dépasse 15 000 €. L’enregistrement auprès du service fiscal compétent reste obligatoire, même lorsqu’aucun droit n’est dû.
Un don manuel par virement doit-il obligatoirement être déclaré aux impôts ?
Oui. Qu’il soit réalisé par virement, par chèque ou en espèces, tout don manuel doit faire l’objet d’une déclaration fiscale auprès de l’administration dans le mois suivant sa révélation ou sa réception, selon le dispositif applicable. La demande de justificatifs d’une banque lors d’une entrée de fonds constitue une démarche distincte : elle ne remplace pas la déclaration.
Le service de déclaration en ligne d’impots.gouv.fr permet de remplir cette formalité depuis l’espace particulier, sans déplacement. Même un don bénéficiant d’une exonération reste soumis à l’obligation de déclaration. En pratique, l’absence de déclaration peut entraîner des pénalités lors d’un contrôle portant sur la succession ou le patrimoine du donateur.
Florent Ly-Machabert s’est entretenu de son dernier essai Petit traité pour une France du Grand Large sur Radio Courtoisie avec Paul-Marie Coûteaux. Retrouvez ci-dessous les dates et heures de retransmission.
Place de nos Outre-Mer dans le redressement de la France au menu… en autres thèmes !
Tout particulier qui reçoit un don manuel en France doit le signaler à l’administration fiscale. Le formulaire Cerfa 2735, également référencé formulaire 2735-SD, constitue le support officiel de cette démarche. Une déclaration correctement remplie permet de sécuriser les abattements applicables et de respecter les obligations fiscales.
À quoi sert le formulaire 2735
Dans sa révision actuelle, le formulaire Cerfa 2735 permet d’informer l’administration des dons reçus, de déterminer si des droits d’enregistrement sont dus et, si nécessaire, de les acquitter. Il s’appuie sur les articles 635 A et 790 G du Code général des impôts, ainsi que sur l’article 281 E de l’annexe III du même code.
Informer l’administration fiscale : la déclaration d’un don manuel indique à l’impôt l’existence et la valeur du don reçu. Elle permet ensuite de calculer les droits éventuellement exigibles.
Sécuriser la date certaine : l’enregistrement fixe la date du don de manière incontestable. Cette date constitue le point de départ du délai de six ans au-delà duquel l’abattement utilisé ne s’impute plus sur les dons ultérieurs.
Bénéficier des abattements : la déclaration de dons manuels permet d’activer les abattements fiscaux prévus par la loi, notamment celui de 100 000 € renouvelable tous les quinze ans entre un parent et son enfant.
En pratique, l’absence de déclaration peut entraîner une majoration des droits allant jusqu’à 40 %, voire 80 % en cas de manœuvres frauduleuses. Déposer ce document dans le délai prévu protège donc le bénéficiaire tout en répondant à une obligation légale.
Quels dons doivent être déclarés ?
La déclaration de dons manuels concerne les sommes d’argent, les objets, les bijoux, les œuvres d’art et les valeurs mobilières transmis de la main à la main, sans acte notarié. Le formulaire Cerfa 2735 couvre ces situations, à l’exception des biens immobiliers, pour lesquels l’intervention d’un notaire est obligatoire. Les présents d’usage, comme un cadeau d’anniversaire ou de mariage d’une valeur raisonnable au regard des revenus du donateur, ne relèvent pas de cette formalité.
Où télécharger le Cerfa officiel ?
Le formulaire 2735-SD de déclaration est disponible en PDF remplissable et imprimable sur le site officiel de l’administration française. Aucune version Word officielle n’est prévue. Pour télécharger le document, cliquez sur le symbole « disquette » dans l’interface PDF ou utilisez le menu déroulant sur un appareil mobile.
La notice d’utilisation associée porte le code 50586#18. Consultez-la avant de remplir le formulaire, notamment pour décrire précisément les biens donnés. Pour les valeurs mobilières cotées, le code ISIN est requis ; pour les sociétés non cotées, le numéro SIRET de l’entreprise doit être renseigné.
Quelle version choisir entre *17 et *18 ?
Le numéro de base « 11278 » identifie le modèle, tandis que le suffixe « *17 » du Cerfa 11278 correspond à l’indice de révision en vigueur avant son remplacement progressif par le Cerfa 11278*18. Avant toute démarche, vérifiez la version demandée par le service fiscal chargé de l’enregistrement : certains centres utilisent déjà la révision suivante.
À retenir avant d’investir du temps dans la saisie : un formulaire Cerfa déposé dans une version obsolète peut être refusé ou entraîner un délai de traitement supplémentaire. La référence de la révision figure en bas à gauche du document ; un contrôle visuel suffit avant l’impression.
Foire aux questions
Est-il obligatoire de déclarer un don manuel, quel que soit son montant ?
Oui. L’obligation naît dès la révélation d’un don à l’administration, quel que soit le montant transmis. Le délai légal est d’un mois. Il court à compter du don ou de sa révélation au fisc. Pour un don manuel dont la valeur dépasse 15 000 €, le donataire peut toutefois choisir une déclaration différée au décès du donateur, au moyen du formulaire n° 2734-SD, dans le délai d’un mois suivant le décès.
L’absence de déclaration dans les délais expose à des majorations importantes : jusqu’à 40 % des droits dus en cas de manquement délibéré, ainsi qu’une pénalité minimale de 60 € en cas de non-respect de l’obligation de télédéclaration depuis le 1er janvier 2026.
Comment remplir une déclaration de dons manuels et de sommes d’argent ?
Le formulaire comporte six cadres à remplir dans l’ordre. Ceux consacrés au donateur et au bénéficiaire demandent notamment les nom, prénom, date et lieu de naissance, statut matrimonial, adresse et coordonnées. Le lien de parenté avec le donateur doit être précisé uniquement pour ce dernier.
La rubrique relative aux biens donnés exige une description précise de chaque don. Pour des actions cotées, retenez le dernier cours de Bourse avant la déclaration. La déclaration d’un don manuel sur le formulaire 2735-not-SD doit être signée par le donataire ou son représentant. Le mode de paiement des droits éventuels, carte bancaire, virement, chèque ou numéraire, doit également être coché.
La rubrique « Donations antérieures » ne doit être renseignée que si le même donateur a déjà effectué un don non enregistré ou une donation enregistrée depuis moins de six ans.
Depuis le 1er janvier 2026, faut-il encore déposer le formulaire papier pour déclarer un don manuel ?
Depuis le 1er janvier 2026, la déclaration d’un don manuel doit obligatoirement être effectuée en ligne depuis l’espace particulier sur impots.gouv.fr : « Votre espace particulier » › « Déclarer » › « Déclarer un don ou une cession de droits sociaux ». Le formulaire papier cerfa reste toutefois autorisé dans certaines situations prévues par décret : absence d’accès à internet, donataire mineur, dispositif Dutreil, dons affectés à l’achat ou à la rénovation énergétique d’une résidence principale, ou dons d’œuvres d’art exonérés d’impôt.
En dehors de ces exceptions, il reste possible de déposer un formulaire papier par courrier auprès du service fiscal d’enregistrement compétent pour la résidence du donataire, avec le règlement des droits.
Je vous en parlais la semaine dernière : en dépit des informations catastrophiques qui nous viennent du Moyen-Orient, le brut recircule à peu près.
Mais le diesel, non : sa capacité de transformation : de raffinage : manque partout, comme le reflète son prix à la pompe.
Après des échanges nourris la semaine dernière avec des spécialistes en matières premières, il s’avère que l’uranium, dont je vous avais également parlé, cette fois au début de l’été, suit le même chemin : une décennie de sous-investissement, une demande qui accélère plus vite que l’offre ne rattrape… et un boom à la clef, qui a commencé sans vous !
Deux dossiers pour vous positionner…
Deux marchés, un même verrou.
Et deux dossiers pour vous positionner, mais il convient de faire vite :
1) Pénurie de raffinage du diesel : comprendre où se loge la marge quand le brut abonde mais que le raffinage cale (raffineurs à conversion profonde, fret de produits raffinés, écarts de craquage, diesel renouvelable, etc.)
2) Uranium & énergie nucléaire : pourquoi la crise pétrogazière, la fragilité des réseaux ENR et la demande électrique de l’IA convergent vers un déficit structurel de l’ordre de 45 Mlbs en 2026, et un prix qui vise 100-120 $/lb d’ici 2027-2028, contre 85 $/lb aujourd’hui (+40 %… au moins !)
Ces deux fenêtres se referment à mesure que le marché intègre l’information. Le diesel a déjà pris 40 % depuis mi-juin ; l’uranium flirte avec son record de 2008. Ce que vous payez pour entrer aujourd’hui n’est pas ce que vous paierez dans trois mois ! Il faut bien le comprendre.
Pour acheter les deux dossiers investisseur, c’est aussi simple que d’habitude :
Et parce que c’est septembre, voici mon offre de rentrée : les deux dossiers achetés ensemble ouvrent droit à une promotion de 50 % sur votre exemplaire dédicacé de Petit Traité pour une France du Grand Large, grâce au code GRANDLARGE2027, pour toute commande passée avant le 20/09/2026.